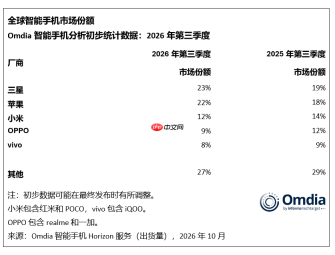
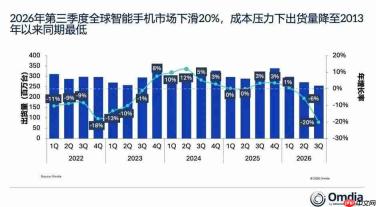
10月15日消息,根据omdia发布的初步统计数据,2026年第三季度全球智能手机出货量同比下滑20%,相较上一季度6%的降幅显著扩大。尽管各大品牌陆续推出旗舰新机,渠道端也正积极为年末节日消费高峰备货,但出货量仍呈现环比下降趋势。
持续攀升的内存与存储芯片成本,制约了厂商在定价策略上的调整空间,促使企业主动削减低毛利机型的出货规模。
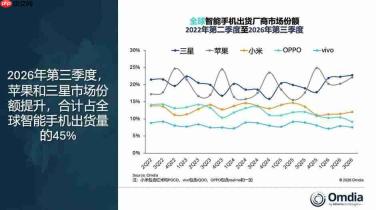
市场整体承压进一步加剧了行业竞争格局的“头部集中”与“尾部收缩”两极分化态势。三星与苹果合计占据全球出货量的45%,较去年同期上升约8个百分点。相较主要聚焦大众市场的竞对厂商(其出货降幅更为显著),二者展现出更强的抗周期能力,反映出当前下行周期正在加速重构全球智能手机竞争版图。
三星以23%的市占率继续领跑全球市场,虽出货量同比下滑,但份额仍实现提升。其丰富的产品矩阵与覆盖广泛的成熟渠道体系有效缓冲了市场下行压力;8月推出的Galaxy Z Fold8与Flip8系列亦进一步夯实其高端品牌形象。后续如何在出货规模、产品结构盈利能力及高端化节奏之间取得平衡,将成为维系三星领先地位的关键课题。

苹果位居第二,市占率达22%,在行业整体疲软背景下展现出明显韧性。iPhone 17系列持续释放需求,而9月发布的iPhone 18 Pro与Pro Max亦助力其维持市场热度与增长动能。
iPhone Duo的亮相,标志着苹果正式进军折叠屏智能手机赛道,突破传统直板形态限制,为其响应日益多元的用户场景需求、挖掘新增长空间提供了全新支点。尽管AI功能目前尚未成为消费者换机的核心动因,但Apple Intelligence有望在构建差异化用户体验、强化苹果软硬协同生态壁垒方面,发挥愈发关键的长期价值。
小米以12%的市场份额稳坐第三位,OPPO(含realme及一加)以9%的份额位列第四,vivo则以8%的市占率跻身前五。
内存价格持续走高正全面压缩各价格区间的利润空间,尤以对价格高度敏感的中低端机型冲击最为突出。这一趋势倒逼厂商重新审视入门级产品的盈利可行性,并在产品定位、定价策略与区域市场覆盖等方面采取更趋理性的决策。当前主流厂商普遍将重心转向推动平均售价(ASP)提升与产品结构升级,以保障出货价值稳定并守住盈利底线。