进货采购与生产加工环节的会计处理具有行业特殊性,而其他业务流程则与其他类型企业基本一致。鉴于成本核算方式较为多样,会计教学通常以制造企业为典型案例,以下简要梳理生产型企业的财务核算主要步骤:
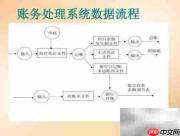
1、 根据出纳移交的原始单据进行合规性与完整性审核,确认无误后编制对应记账凭证。
2、 依据已编制的记账凭证,逐笔登记各类明细分类账簿。
3、 每月末完成折旧、摊销等计提工作,并进行账项结转;汇总当月全部记账凭证,编制凭证汇总表,并据此登记总分类账。
4、 结账前须开展全面对账,确保账证相符、账账相符、账实相符。
5、 编制规范、完整的会计报表,保证数据真实准确、内容覆盖全面,并附必要的分析与说明。
6、 对全部记账凭证进行归类、整理、装订并按规定期限妥善归档保管。生产型企业成本核算的关键在于科学确定在产品的约当产量,合理界定完工产品与在产品各自应承担的成本份额,并结合适用的成本计价方法,按月归集、分配、计算车间生产费用,保障成本信息的真实性与完整性,从而为管理层提供有力决策支持。
7、 首先测算在产品的约当产量,即在产品数量乘以其完工程度(完工率)。
8、 其次计算费用分配率,即单位产品应分摊的综合成本。其计算公式为:(月初在产品成本+本月投入生产成本)÷(完工产品数量+月末在产品约当产量)。
9、 计算完工产品总成本,即完工产品数量乘以费用分配率。
10、 最后计算月末在产品成本,可通过月末在产品约当产量乘以费用分配率得出;亦可采用倒挤法:月初在产品成本+本月生产成本-完工产品成本。
11、 运用定额成本法进行产成品计价。
12、 采用定额比例法实施费用分配与归集。