8 月 14 日消息,洛图科技最新发布的《中国智能眼镜零售市场月度追踪》数据显示,2026 年上半年国内智能眼镜全渠道销量达 90.9 万台,同比大涨 85.5%;销售额达 18.8 亿元,同比增长 98.7%。该增速在当前全球消费电子行业中尤为亮眼,标志着智能眼镜正加速突破小众圈层,快速迈向大众化普及阶段。
AI 智能眼镜
这一高增长态势源于供需两端的协同共振。供给端持续扩容,家电巨头、消费电子厂商、显示面板企业及头部互联网平台纷纷加码布局,推动行业品牌矩阵不断丰富。
截至 6 月底,雷鸟创新、Rokid、VITURE、华为、科大讯飞等新老势力均已发布全新旗舰产品,产品形态更加多元,技术路径也日趋成熟。
需求端同样迎来关键催化:2026 年起,智能眼镜首次被纳入国家消费品“以旧换新”补贴目录,个人用户可享售价 15%、最高 500 元的直接补贴,大幅降低尝鲜成本。叠加主流机型价格持续下探——千元档位已可搭载本地化大模型,消费人群边界显著拓宽。
从细分品类看,市场结构呈现明显分化。AR 眼镜上半年销量为 40.8 万台,同比增长 109.4%,占整体市场比重升至 44.9%。
尤其是一体式 AR 眼镜爆发迅猛,其与分体式产品的销量占比结构由 2025 年一季度的 9:91,跃升至 2026 年二季度的 47:53。
技术路线上,单绿波导方案市占率由去年同期的 9.1% 快速攀升至 57.3%,反超传统 Birdbath 方案;对应产品价格带也已稳定落位于 2000–2999 元主流区间。
拍摄类智能眼镜表现最为抢眼,上半年销量达 31.3 万台,同比激增 158.2%,为三大细分品类中增速之首。Vlog 内容创作与户外运动等高频刚需场景持续扩大,叠加产品定位从工具属性向“时尚配饰 + 智能终端”的融合载体升级,共同驱动该赛道高速增长。
相较之下,音频眼镜上半年销量为 18.8 万台,仅微增 8%,增速明显放缓。功能单一、同质化严重、缺乏强刚性使用场景,叠加头部品牌战略重心转向 AR 与拍摄方向,致使其市场份额由上年超 30% 滑落至 20.7%。
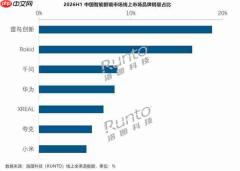
品牌格局方面,行业仍处于高度动态洗牌期,尚未形成稳固梯队。2026 年上半年线上销量前四品牌依次为雷鸟、Rokid、千问和华为,合计份额由第一季度的 56% 收缩至第二季度的 53%,集中度趋于分散。
相关数据
雷鸟创新以 18.9% 的线上销量占比领跑,其在 AR 眼镜细分市场的份额更高达 28.5%。核心优势在于光学设计、制造到整机生产的全链路自主可控,并依托自建工厂实现产能与成本双重保障。
Rokid 以 16.7% 的销量份额位居次席,产品溢价能力突出,销售额占比高于销量占比。爆款 Rokid Glasses 凭借轻量化机身集成实时翻译、AI 问答与 AR 导航等功能,并采用开放生态策略,支持多模型自由切换。
千问以 8.6% 的销量份额位列第三,聚焦拍摄眼镜赛道深耕,上半年在线上拍摄类目中以 23.3% 的份额稳居榜首,借助阿里生态打通跨终端行为闭环。
华为以 8.2% 的销量份额排名第四,在拍摄眼镜市场以 16.5% 的份额位居第二;同时在音频眼镜领域以 23.7% 的份额占据首位,依托鸿蒙跨设备互联能力及庞大手机用户基础构建差异化优势。
小米位列线上整体市场第五,产品策略正由音频向拍摄类迁移,上半年在拍摄眼镜线上市场以 11.7% 的份额位居第三,核心竞争力体现在深度整合米家生态,通过“超级小爱”实现全场景 IoT 联动。
展望下半年,洛图科技预计,2026 年全年中国智能眼镜全渠道销量有望达 250 万台,同比增长 71.9%。双 11、双 12 等电商大促集中放量,叠加苹果 Apple Glasses 预计年底发布所引发的舆论热度,以及各品牌旗舰新品密集上市,将成为拉动下半年销量反超上半年的核心动力。