





8月21日,counterpoint research最新研报显示,2026年第二季度,拉丁美洲智能手机出货量同比下降10%,为自2023年第三季度以来单季最大同比跌幅。内存供应紧张、关键元器件价格上涨,叠加区域宏观经济承压,共同构成市场收缩的主要动因。
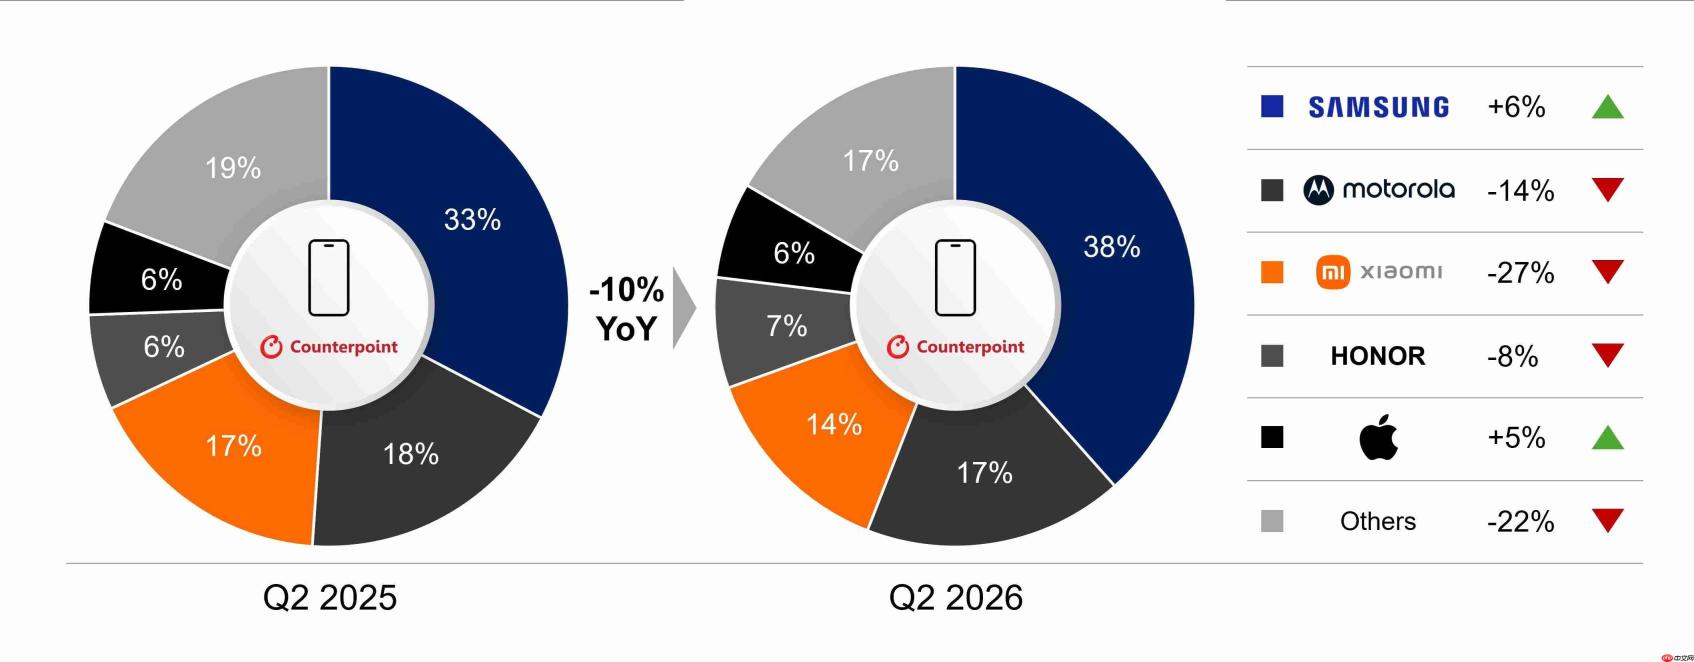
图源 Counterpoint Research
一季度,多数厂商预判存储芯片涨价趋势,提前加大备货;但进入二季度后,内存供给迅速趋紧,芯片价格持续攀升。巴西、墨西哥与哥伦比亚三大主力市场通胀居高不下,叠加多国大选周期带来的消费观望情绪,进一步抑制终端采购意愿。值得注意的是,拉美市场约75%的销量集中于入门级与中端机型,该价格带对成本波动最为敏感,受冲击也最为显著。
厂商表现呈现明显两极分化,三星与苹果成为仅有的两家实现正向增长的头部品牌。三星出货量同比增长6%,以38%的市占率重夺拉美第一位置,并在哥伦比亚、厄瓜多尔及秘鲁市场重回榜首。其凭借Galaxy A系列与S系列稳定供货、覆盖线上线下全渠道的销售网络,以及密集的促销策略,成功吸纳了摩托罗拉、小米与荣耀的部分市场份额。
苹果出货量同比增长5%,通过主动分担部分上游物料涨价压力,保障了iPhone 17 Pro Max、iPhone 17e及经典旧款的稳定供应与需求。在600美元以上的高端细分市场,苹果占据51%份额,三星以40%位列第二,两者合计掌控拉美高端市场超九成份额。

摩托罗拉继续稳坐区域第二位,但出货量同比下滑14%;不过借力世界杯主题营销与产品线迭代升级,其平均售价提升,有效缓解了销量下滑带来的营收影响。小米出货量同比骤降27%,荣耀下降8%。分析指出,二者主攻的中低端价位段恰恰是本轮存储涨价中承压最重的区间——小米优先保障国内供应链交付,大幅缩减拉美出货配额;荣耀则受限于内存产能不足与综合成本上扬,增长乏力。
报告预测,内存短缺及成本压力将持续贯穿2026年下半年,行业整体复苏或需延至2028年。未来1–2年内,内存供给状况将成为主导拉美手机市场走势的核心变量,其重要性甚至超过终端消费需求本身。
 图源 微博@三星GALAXY盖乐世
编辑点评:本次拉美市场数据清晰揭示,存储供应链已跃升为影响海外智能终端市场的底层关键要素。聚焦中低端市场的品牌抗压能力被显著放大——一旦上游资源分配倾斜或出现缺口,海外出货极易遭遇断崖式波动。相较之下,三星与苹果依托高端产品更高的利润空间,具备更强的成本消化能力。对出海企业而言,除持续优化产品力与渠道布局外,亟需构建更具韧性与弹性的全球供应链体系,方能在不确定性加剧的海外市场守住基本盘。



