





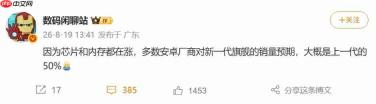
上游存储及核心芯片价格持续攀升,正深度重塑智能手机行业的运营格局。数码博主@数码闲聊站透露,受关键元器件采购成本大幅上扬影响,多数安卓一线品牌对新款旗舰机型的销售预期,已下调至前代实际销量的约50%。厂商普遍采取保守出货策略,避免因高成本导致库存积压与亏损风险。
图源 微博@数码闲聊站
成本压力已明显传导至消费终端。荣耀、OPPO、vivo、苹果等主流厂商陆续释放产品价格调整信号,业内共识是:单靠规模效应已难以对冲持续上涨的硬件成本。华为终端BG董事长余承东亦公开指出,整个手机行业或将步入全面提价阶段;若仍沿用过往定价体系,多数厂商将陷入亏损运营,该路径难以为继。
图源 GfK
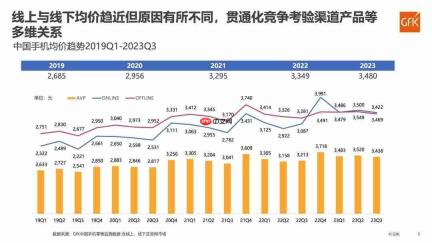
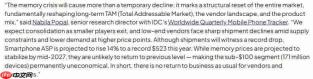
市场监测数据印证价格中枢持续上移趋势。GfK中国零售数据显示,国产手机平均售价由2019年的2685元升至2023年第三季度的3480元;行业普遍预判,2024年均价将进一步逼近4000元关口。IDC于2026年2月发布的官方预测报告指出,2026年全球智能手机平均售价同比涨幅达14%,将达到523美元的历史峰值,“量缩价升”已成为不可逆的行业新范式。
图源 IDC
本轮涨价核心动因在于供应链结构性失衡。AI产业爆发式增长催生海量算力需求,存储大厂加速将产能向服务器级DRAM与NAND闪存倾斜,导致移动终端芯片供给持续承压,价格一路走高,并逐级传导至整机制造环节。IDC进一步提示,当前存储紧缺态势预计至少延续至2027年年中,但价格水平大概率难以回归前期低位。
编辑点评:AI浪潮带来的并非纯粹利好,其引发的算力基建扩张正向消费电子领域转嫁供应链成本。曾经以极致内卷与极致性价比为标签的手机竞争时代正在悄然退场。厂商既要收缩出货节奏以管控库存风险,又需在涨价幅度、配置方案与用户心理预期之间反复权衡。对消费者而言,低价旗舰红利渐行渐远,换机周期或将被动延长;对产业而言,如何穿越存储周期波动、构建更具韧性的成本管理体系,将成为未来数年手机厂商必须直面的关键命题。


