





企业采购agent,正变得愈发便捷。
OpenAI、Anthropic、Google与微软正激烈角逐企业客户;Salesforce、ServiceNow、Workday等SaaS厂商则争先恐后地将Agent嵌入每一处产品界面。
换言之,“买Agent”早已不再是难题。但当企业真正着手部署时,新挑战接踵而至:
采购Agent ≠ Agent真正上岗。
美国抵押贷款机构CMG Financial便深陷这一困局:其首席战略官Paul Akinmade曾在Salesforce年度大会上公开承诺,下一阶段将推动100个Agent投入实际运行——然而现实远比设想复杂。
此前,CMG已将部分软件开发工作迁移至Claude Code,并验证了团队对前沿AI工具的快速适配能力。可一旦尝试让Agent接入Salesforce并参与真实业务流程,项目节奏骤然放缓。
团队很快意识到:Agent能编写代码、调用API,却无法读懂一家企业沉淀多年的数据结构、权限体系与业务逻辑。
类似困境正在全行业蔓延。据猎头公司Christian & Timbers(C&T)一项行业调研显示,当前美国真正具备将AI系统深度落地于企业环境、并驱动可衡量商业回报能力的前线部署工程师(Forward Deployed Engineer,FDE)仅约2000人。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
随着企业从“试用AI”迈向“规模化部署AI”,大型咨询与服务提供商正加速扩充此类专业团队。
AI产业由此迎来一个略带反讽的拐点:企业已不缺Agent,真正稀缺的,是那些能为它梳理陈旧系统的人。
最终帮CMG破局的,是一家名为June的初创公司。
100个Agent,被困在Salesforce里
大模型厂商演示Agent时,往往为其预设理想化环境:
数据已完成清洗,接口早已打通,任务边界清晰明确,权限也经预先配置。Agent只需在一条笔直跑道上,证明自己跑得足够快。
但现实中,企业IT系统极少如此规整。
一家运营十余年的公司,通常同时运行Salesforce、ServiceNow、Workday、Databricks及若干自建系统。一位客户可能分散于四个数据库中,拥有四个ID、三种状态、两位负责人;系统之间还残留着历次组织变革、产品迭代与管理层更替所留下的历史印记。
这些痕迹未必全是技术缺陷,更多是跨部门认知差异的产物:销售部门以“是否产生商机”定义“活跃客户”,财务则依据“是否回款”判定;客服认为客户关系已终结,合规系统却要求长期存档。
每个字段背后,都牵涉部门利益、职责划分与历史成因。
在传统软件中,靠员工经验尚可弥合矛盾:老员工清楚某字段虽标为“客户状态”,实则两年未更新;财务人员知道导出报表后需手动修正三列;销售经理也明白,系统中标记“已关闭”的项目仍有挽回空间。
但Agent没有经验,亦无默契——它只会逐字读取字段,严格依授权执行指令。
许多过去由人类经验勉强维系的系统缝隙,在Agent面前,瞬间演变为亟待修复的重大隐患。错误的客户状态可能触发不合时宜的营销触达;错误的贷款状态则可能引发风控警报、合规风险乃至法律追责。对Agent而言,这是一座庞大且难以逾越的“技术债泥潭”。
这正是CMG遭遇的真实障碍。
CMG Financial并非AI门外汉。作为美国知名抵押贷款服务商,公司近年持续探索AI在业务流程中的落地路径。其工程团队已熟练使用Claude Code辅助开发,印证了对新技术的敏捷响应能力。
在Salesforce生态中,CMG亦希望进一步拓展AI应用广度。
此前,Akinmade在Salesforce年度大会上立下目标:下次重返大会时,公司将实现100个Agent上线运行。
但当Agent真正嵌入业务流后,CMG迅速发现,事情远非想象中简单。
将软件开发迁至Claude Code相对顺畅——代码边界清晰,错误可通过测试、审核与回滚控制;而让Agent进入Salesforce,则意味着直面企业数十年经营所积累的数字沉积层。
此时,Agent部署已超越纯技术范畴,倒逼企业直面一系列长期回避的深层问题:哪套数据才是权威来源?谁有权修改关键字段?错误责任归属何方?哪些过时流程该被正式废止?
为使Agent真正融入工作流,CMG不得不引入架构师、咨询顾问与前线部署工程师(FDE),协助厘清现有系统脉络。
然而数周过去,进展仍不及预期。
直到CMG遇见June这家创业公司。
June创始人Efrat Rapoport将CMG的症结精准概括为:构建Agent模板轻而易举,难的是处理模板之下盘根错节的混乱。
June提出的解法,是率先为企业生成一份数字化“病历”。该方案自动扫描客户全部软件与数据库,识别核心业务流程、重复字段、数据断点及权限冲突,进而输出一份可执行的改造路线图。
这套方法帮助CMG清晰识别出Agent的最佳部署场景,以及上线前必须优先解决的关键堵点。
据Akinmade透露,June甚至在双方正式签约前,已协助团队安全上线部分能力。
AI催生了一支FDE特种部队
CMG的困境绝非孤例。随着企业争相将Agent注入工作流,一个新兴岗位正急速升温:FDE(Frontline Deployed Engineer)。
该角色最早由Palantir系统性推广。区别于传统软件工程师,FDE的核心使命并非单纯开发产品,而是深入客户现场,理解真实业务逻辑,将AI系统无缝接入生产环境,并确保客户获得切实可量化的价值回报。
但这类复合型人才极度稀缺:根据Christian & Timbers(C&T)研究,目前全美真正符合标准的FDE仅约2000人——这不是岗位空缺数,而是全球范围内具备该能力的总人数。
TechCrunch援引该报告指出,胜任者需兼具行业纵深知识、企业级沟通推动力,以及扎实的AI系统落地经验,方能持续助力客户兑现AI投资回报。
而企业需求正呈爆发式增长。
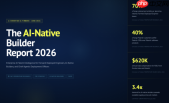
2026年初,仅5%–10%的企业计划招聘FDE;至第二季度末,该比例飙升至约70%。头部咨询与服务商亦同步宣布,拟将相关团队规模扩大十倍。
这种现象在软件时代早有先例——无论ERP还是CRM,企业采购后均需实施顾问驻场,推动系统适配真实业务;如今,Agent入企,同样催生了相似职能。
但该模式天然受限于人力瓶颈:
单家企业部署Agent,常需工程师耗时理解数十套系统、数百字段及数十年业务演进逻辑。
若每家企业都依赖专属FDE团队,AI规模化落地的速度仍将受制于人才供给天花板。
而这,正是June试图突破的壁垒。
2026年8月3日,TechCrunch披露,企业AI部署初创公司June完成2000万美元Pre-seed轮融资。

本轮融资由Marc Benioff旗下Time Ventures领投,Michael Dell、Aaron Levie与George Kurtz等云计算与企业软件领域重量级人物联合参投。
尤为特别的是,公司创始人Rapoport坦言,此次融资甚至未准备商业计划书。
这并非团队首次创业——Rapoport与Ohad Hen、Barak Goldstein、Idan Tsitiat曾共同创立语音分析公司Bonobo AI。2019年,Bonobo被Salesforce收购,创始团队随之加入Salesforce,深度参与其AI战略构建。
可以说,上一家公司致力于解决“如何让AI听懂客户对话”;而这一次,他们聚焦于“如何让AI读懂整个企业系统”。
投资人果断出手,不仅因其四人组已有一次成功退出经历,更因他们所锚定的问题,已成为整个企业AI行业的集体焦虑。
Rapoport直言:“AI反而放大了企业对专业服务能力的渴求。”
一家银行的信贷审批流程无法直接复用于航空公司;同一企业的销售部与财务部,也可能采用截然不同的数据口径。模型厂商每进驻一个大客户,都需重新解读业务、打通数据孤岛、配置权限策略、设计容错机制。
OpenAI已证实:仅售卖模型难以真正攻占企业市场。它正加速补强部署能力——通过Frontier Alliance联合BCG、麦肯锡、埃森哲与凯捷等顶级咨询与系统集成伙伴,协同推进AI转型;2026年5月,OpenAI更成立独立子公司OpenAI Deployment Company,并收购AI应用咨询公司Tomoro,一举吸纳约150名FDE及部署专家。该公司启动即获超40亿美元初始注资,全力押注企业AI落地赛道。
亚马逊路径更为激进:今年7月底,AWS宣布斥资10亿美元组建专属前线部署工程团队,承诺让工程师入驻客户现场,助其在数日内而非数月内完成Agent系统搭建。
Anthropic、Google Cloud、Stripe等厂商亦同步加码同类岗位。当前美国FDE基础年薪已达17万–20万美元,OpenAI开出的最高薪资一度达34.5万美元(不含股权激励)。
企业真正缺失的,显然已非一套Agent产品,而是一支通晓模型原理、软件架构与业务本质的复合型工程力量。
Palantir的成功早已印证:部署团队不仅是成本中心,更是构筑销售壁垒与续约护城河的核心资产。工程师驻留客户侧,既能快速捕获真实痛点,反哺产品迭代方向,更能建立传统SaaS难以复制的深度客户黏性。
但该模式存在天然扩张瓶颈:
每新增一个客户,往往意味着新增一批工程师;每家企业都有独特的历史包袱,前一项目的交付经验难以完整复用于下一个客户。只要交付高度依赖人力,Agent厂商的毛利率与增长曲线就将持续承压。
更棘手的是,客户或将陷入熟悉的困境:过去被软件供应商锁定,如今则被部署工程师锁定。系统虽已运转,却仅少数外部人员掌握其底层逻辑。一旦这些人离开,企业又将面对一个全新的黑箱。
Akinmade在试用June前态度鲜明:“如果这个方案仍需FDE介入,我就不需要它;我不愿再获得一套仅极少数人能理解的系统。”
目前来看,June已通过这项严苛考验。
谁能拿下“系统清淤”这门生意?
过往,企业容忍系统混乱,只因旧系统虽低效,尚能运转。员工靠经验填补数据断点,管理层亦不愿为微小效率提升,冒险重构核心业务。
而Agent彻底颠覆了这一逻辑。它承诺的不是局部提效,而是整段流程的接管。
要兑现此承诺,企业必须系统性清理数据冗余、重划权限边界,并将那些口耳相传的隐性流程显性化、规则化、软件化。
于是,“为旧系统清淤”从运维成本,悄然升级为增长型生意。
June瞄准的,正是这部分预算——它试图将FDE的经验沉淀为标准化软件流程:先自动诊断,再生成改造路径,最后按步骤完成系统搭建。
若同类数据冲突、权限模型与业务流能在不同企业间复用,June便有望将过去按人天计费的定制化项目,转化为可规模化交付的产品。
这门生意,远比再造一个Agent更具商业吸引力。
模型能力日趋同质化,调用成本持续走低。企业可在OpenAI、Anthropic、Google乃至开源模型间自由切换,却难以轻易替换一套已深度整合的数据治理框架与业务逻辑体系。
企业从来不是一张等待AI挥毫的白纸。它更像一栋历经多次加盖、从未彻底翻修的老楼:地下埋着废弃管线,墙内藏着临时电路,每一任管理者都留下了只有自己能解码的改造痕迹。
模型厂商送来日益聪明的机器人,却发现机器人进门第一件事,并非开工,而是测绘整栋建筑的结构图,以防某处承重墙突然坍塌。
谁率先完成这场系统性“清淤”,谁就更可能占据Agent与旧系统之间的关键控制层。
June并非唯一入局者。但“系统清淤”这门生意最终花落谁家,仍未见分晓:
第一种可能:June类创业公司成功将部署能力产品化。
它们不掌控最强模型,也不垄断企业原始系统,却能保持中立立场——兼容多模型与多SaaS平台,为客户匹配最优技术组合。若产品真能显著减少驻场人力,这类公司将直接冲击传统咨询与系统集成商。
第二种可能:Salesforce、ServiceNow等SaaS巨头亲自下场收割。
它们最熟悉自家系统的数据模型,也牢牢把控企业最关键的业务入口。Agent越依赖客户、员工、订单等核心数据,这些老牌SaaS就越难被绕过。
June验证市场可行性后,SaaS厂商既可自研同类功能,也可直接并购。
这或将导向一个与“SaaS消亡论”完全相反的结果:Agent非但未瓦解传统软件,反而延长了其生命周期。
企业不会用自然语言临时拼凑出一套世界500强级别的CRM,更不敢让来历不明的Agent直接接管财务与人事系统。Salesforce、Workday与ServiceNow多年沉淀的客户数据、权限体系与合规记录,恰是Agent入企时不可或缺的基石——Agent能力越强,这些系统作为“事实权威源”的价值就越凸显。
第三种可能:也是AI行业最不性感的一种结局——企业技术债根本无法被彻底产品化。
修改一个数据字段看似是技术动作,实则常涉及部门权力再分配;取消一道审批流程,意味着有人丧失决策权;统一两套客户标准,等于要求某个部门承认历史数据失真;让Agent接管一段流程,更牵扯出事故责任归属——业务方、软件商还是模型提供商?
这些问题,绝非扫描数据库即可解决。
倘若企业数字化转型的本质始终是组织协调,而非技术诊断,那么最终获利最丰的,仍将是以Palantir、埃森哲、麦肯锡为代表的巨型交付型机构。模型厂商卖出越多Agent,咨询公司承接的实施项目就越多。AI号称替代白领,率先催生的却是一支更昂贵的技术顾问军团。
June能否摆脱第三种结局,取决于几个尚未揭晓的答案:
它进入一家客户,需多少内部员工协同?不同客户间诊断结论复用率几何?收费模式是订阅制、项目制,还是效果分成?若June建议客户删除某字段,最终导致合规事故,责任由谁承担?
更关键的是,它能否公开一批非由创始团队亲自陪跑、却依然成功上线的客户案例?
一家宣称替代FDE的公司,绝不能依靠更多FDE来证明自身价值。
CMG不缺Agent,不缺模型,也不缺采购预算。它真正缺少的,是一张能说清旧系统如何运转、何处可拆除、出错谁担责的“系统地图”。
Akinmade拒绝黑箱,但他也深知:在企业AI真正实现标准化之前,能打开这些黑箱的人,或许比黑箱里的Agent更昂贵。
本文来自微信公众号“字母AI”,作者:张谷磊,36氪经授权发布。


