





上半年,降价成为机器人赛道的主旋律,多款产品接连突破关键价格门槛。
例如,宇树将其人形机器人R1的售价由近4万元下调至3万元以内;松延动力的小布米,在叠加补贴与平台促销后,实际成交价可低至9000元左右,与一部高端智能手机价格持平;星尘智能推出的绳驱AI机器人T1,起售价为8.99万元,面向工业应用,标志着工业级机器人正式迈入“10万元以内”时代。
上游核心零部件厂商——绿的谐波、双环传动等,也展现出高度一致的战略动向:纷纷跳出各自长期深耕的细分领域,主动向竞争对手的优势赛道延伸。
下游整机价格下探,上游厂商跨界渗透。表面看是两条平行线,实则彼此咬合、互为因果。
01 降价催生确定性,倒逼供应商加速跨界布局
翻阅主流券商关于机器人行业的研报,几乎都能看到这样一句风险提示:“技术落地进度及产业化成效或不及预期。”通俗而言,即担忧机器人技术尚未成熟,导致终端客户不愿批量采购,企业难以兑现业绩承诺。
而价格下探所激发的真实需求,正在加速消化这一不确定性。
6月底,宇树将R1售价压至三万元以下后,摩根士丹利随即发布报告指出,国内人形机器人产业已步入“早期商业化阶段”,并将2024年国内出货量预测从原先的2.8万台大幅上调至5万台。工信部更给出全年产量有望突破10万台的乐观指引。
随着产业确定性持续增强,上游供应商愈发迫切地希望深度绑定这一赛道——通过拓展新业务线,力争在机器人规模化放量的关键窗口期占据更多卡位,由此,行业原有边界正加速消融。
以曾因“白毛女股神”推荐而走红的绿的谐波为例。据国证证券统计口径,该公司是国内唯一实现人形机器人用谐波减速器规模化量产并盈利的企业。
但绿的谐波并未止步于此。近日,其与瑞典轴承巨头斯凯孚(SKF)正式签约,宣布在中国联合设立合资公司,聚焦高精度轴承部件的研发与规模化供应,目标直指“推动具身智能机器人在真实场景中的规模化落地”。
另一类减速器龙头亦悄然切入绿的谐波的传统腹地。
A股上市公司双环传动,系国内RV减速器领军企业,市占率超25%。今年上半年,公司在投资者交流中明确表示:旗下子公司环动科技的产品矩阵已涵盖RV减速器、精密结构件及谐波减速器。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
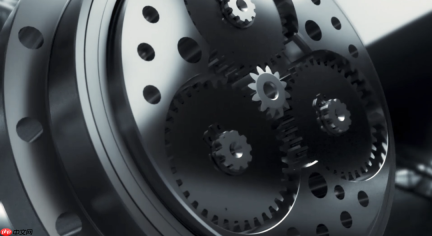
RV减速器广泛应用于工业机器人关节部位,可将电机高速旋转转化为低速、高扭矩输出;图源:双环传动官方公众号
还有厂商选择向产业链下游纵深拓展。
兆威机电是一家同时登陆A股与港股的微驱动系统企业,主营微型传动与驱动系统研发制造,其人形机器人核心驱动模组,正是灵巧手的关键构成部件。
但今年上半年,公司正式发布B20型灵巧手整机,并公告拟投资8亿元,在深圳宝安建设灵巧手产业园,专项用于整机量产与技术研发,全力提速商业化进程。
值得一提的是,灵巧手当前已成为机器人赛道最具“话题性”与“稀缺性”的核心零部件之一。在头部企业灵心巧手最新一轮融资中,其估值目标已达约410亿元,已逼近行业龙头宇树(420亿元)。
可见,供应商群体已形成共识:至少在现阶段,拓宽业务边界,已是生存与发展最理性的选择。
02 降价趋势仍将延续,整机厂与供应商关系迎来重构
可以预见,机器人领域的价格下行周期远未结束。
此轮降价,不仅源于宇树等本体厂商为抢占市场份额、以高性价比产品加速放量的战略选择;更在于比亚迪、长安、小鹏、小米等车企已公开宣布进军机器人赛道。
依托成熟的制造体系与庞大的线下渠道网络,车企的跨界入场,将显著扩大行业整体供给能力。供需关系重塑之下,产品定价势必面临新一轮下行压力。
而这场持续的价格战,也将推动整机厂商与上游供应商之间的关系,从传统的“采购—供货”“共享增长红利”模式,转向更具张力的竞合生态。
对本体厂商而言,“全栈自研”正成为当下最优解。
所谓全栈自研,即覆盖底层核心零部件、控制软件、运动控制算法、整机结构设计、AI决策模型、仿真训练系统等全技术链条的自主开发能力。
当前市场常以新能源汽车发展路径类比机器人产业。而在汽车领域,类似逻辑早已验证——如比亚迪的“垂直整合”,零跑的“全域自研”。
宇树正是该模式的标杆代表。其电机、减速器、控制器等核心部件自研比例超90%,显著降低外部采购依赖,提升盈利空间。据宇树招股书披露,公司毛利率由2023年的44.75%,跃升至2025年的60.44%。
更重要的是,当一家企业掌控九成以上核心环节时,其在供应链中的话语权自然水涨船高。宇树也在招股书中坦言:伴随产销规模快速扩张,公司在采购议价能力、成本结构优化等方面持续强化。
03 全栈自研已被宇树验证,上游供应商会被淘汰吗?
短期来看,这种风险并不突出。毕竟全栈自研是一条高门槛路径——宇树之所以能成功跑通,源于其自2016年创立起便坚定选择该路线,历经近十年底层硬件与算法沉淀,方于2025年实现稳定盈利。
而目前绝大多数人形机器人企业成立于2022年后,起步即聚焦整机集成,缺乏四足机器人阶段长达五至八年的硬件打磨积累,短期内仍高度依赖外购电机、减速器、控制器等关键部件。
即便是宇树,现阶段也无法完全脱离上游供应链。据媒体报道,去年中大力德与宇树签署了一份总金额达32亿元的长期供货协议,合作周期延续至2027年,足以支撑约11万台人形机器人的产能需求。
市场普遍认为,整机厂与上游供应商正处于“蜜月期”:一荣俱荣、一损俱损。5月25日晚,上交所公告将于6月1日审议宇树科技IPO申请;次日,相关概念股集体拉升,中大力德当日涨停,绿的谐波、卧龙电驱等产业链标的同步跟涨。
但从中期视角观察,价格战的持续深化,不仅可能压缩整机厂利润空间,更会将压力层层传导至上游供应商,双方合作关系也将愈发趋于理性与务实。
这一现象已在汽车行业提前上演。自2023年初汽车价格战全面爆发以来,多数零部件供应商经营承压。去年6月,国内空气悬挂龙头孔辉科技董事长郭川发表《我有一个梦想》一文,直言主机厂存在拖欠货款、过度压价等行业乱象。
此外,未来深度跨界入局的车企,将进一步加剧博弈复杂度——它们既具备雄厚资本复制自研路径、自建核心零部件产线,又可凭借海量集采规模,进一步压低上游采购报价。
当降价压力从终端整机逐级传导至供应链每一环节,供应商唯一的破局之道,便是让自己变得不可替代。这既是争夺更大份额、稳固议价权的主动出击,更是避免被踢出产业牌桌的生存底线。
在这一临界点到来之前,绿的谐波们必须与本体厂商绑得更紧、更深。
本文来自微信公众号“阿尔法工场研究院”,作者:斯澈,36氪经授权发布。


