





7月23日,idc发布《2026年第二季度中国智能手机市场跟踪报告》。数据显示,当季国内手机出货量约为6601万台,同比下降4.3%,已连续五个季度呈现同比负增长,行业整体承压态势进一步加剧。
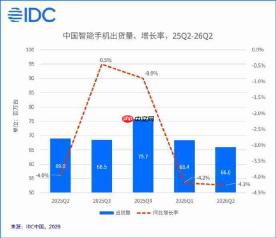
图源 IDC中国,2026 下同
市场疲软主要源于供给与需求两端的双重挤压。自3月底起,存储芯片价格持续攀升,AI算力扩张挤占手机级存储产能,安卓阵营厂商被迫提价并精简硬件配置,显著削弱用户换机动力;与此同时,前期“手机以旧换新”国补政策红利逐步消退,今年618大促期间手机整体销量同比下滑近15%,终端消费信心明显不足。
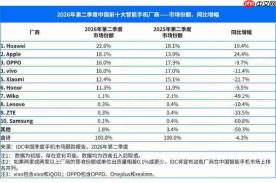
行业分化趋势愈发显著。华为与苹果稳居出货量冠亚军位置,并实现逆势上扬,出货量同比分别增长19.4%和24.4%。OPPO、vivo位列第二梯队,市占率微幅收窄;小米主动压缩入门级机型出货规模,排名第五;荣耀凭借折叠屏产品线稳定输出,维持国内折叠手机市场第二的位置。值得注意的是,一加成为安卓阵营中唯一实现正向增长的子品牌,其旗舰系列持续拉升品牌高端形象与溢价能力。

商机判断与风险评估技能。接收新项目信息,主动询问关键问题(客户背景、时间要求、第三方集成等),输出风险分级评估、待确认事项清单、商机建议。适用于销售前期、项目立项、商机评审场景。
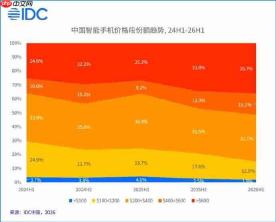
成本压力正加速推动产业向高端跃迁。售价低于400美元的入门机型利润空间大幅收窄,该价位段市场份额同比下滑11.8个百分点;厂商资源加速向中高端集中——400至600美元区间份额上升5.9个百分点,而600美元以上高端市场占比激增10.4个百分点,整体市场结构持续上移。
IDC指出,随着低价库存元器件逐步消耗完毕,下半年成本压力将集中显现,预计全年三季度起出货量同比降幅可能扩大至20%左右。机构研判,2027年存储芯片价格难现明显回落,行业仍将处于深度调整周期,复苏窗口或延至2028–2029年新一轮换机潮开启之时。
编辑点评:当前中国智能手机市场已实质性告别“低价冲量”阶段,存储成本上涨正在重构定价体系与盈利模型,强者恒强格局持续强化。华为与苹果依托深厚品牌积淀及垂直整合能力穿越周期,多数国产安卓厂商则不得不借力高端化战略、折叠形态创新与端侧AI技术突破来提升盈利韧性。短期内,千元级基础机型份额或将持续萎缩,行业竞争焦点正从单纯出货规模转向核心技术实力与高端市场占有率的双重较量。对厂商而言,构建自主可控供应链能力、打造差异化高端产品组合,已成为穿越本轮行业低谷的关键支撑。






