7月20日,港股“大模型双雄”智谱(2513.hk)、minimax(0100.hk)延续弱势行情,连续第二个交易日大幅下挫。
截至当日收盘,智谱股价重挫19.56%,报890.50港元/股,单日接连失守1000港元、900港元两大关键整数关口,总市值缩水至4146亿港元。MINIMAX股价亦下跌10.60%,收于193.10港元/股,盘中最低探至191港元/股,刷新上市以来新低,公司总市值同步回落至674亿港元。
本轮调整始于上周五。7月17日,两家公司股价单日分别下挫28.49%与15.63%。两个交易日内,智谱、MINIMAX累计跌幅达42.47%、24.57%。
此次股价走弱恰逢同属“AI六小虎”的月之暗面正式发布其全新旗舰大模型Kimi K3。该模型于7月17日凌晨上线,参数总量高达2.8万亿,支持百万级token上下文长度,重点聚焦长程编程、知识密集型工作及复杂推理等高阶应用场景。
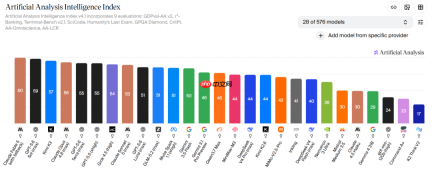
Kimi K3一经推出,迅速引发全球AI领域广泛关注。第三方评估机构Artificial Analysis给出的综合智能指数为57分,在当前主流大模型中仅次于Claude Fable 5和GPT-5.6 Sol,领先于Grok 4.5、GLM-5.2等一众竞品;在Code Arena编程能力榜单中,Kimi K3更以1679分强势登顶。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
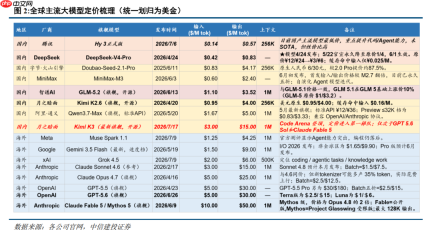
在商业化层面,Kimi K3每百万token输入费用为3美元,输出费用为15美元。尽管该定价高于GLM-5.2、MiniMax M3等国内头部模型,但相较Claude Fable 5、GPT-5.6 Sol等国际顶尖模型仍具成本优势。
凭借突出的综合性能表现,市场普遍将本轮智谱与MINIMAX股价回调归因于Kimi K3带来的竞争压力。
那么,Kimi K3究竟是触发股价下跌的直接诱因,还是仅成为市场情绪宣泄的“替罪羊”?
Kimi“背锅”?
就在一个月前,智谱刚刚发布GLM-5.2大模型,并在Artificial Analysis榜单中斩获51分,在国产模型中位居榜首。仅隔一月,月之暗面携Kimi K3强势登场,凭借更高评分迅速抢占舆论高地。
然而,榜单分数的高低,并不意味着GLM-5.2在整体实力上全面落后于Kimi K3,更不足以支撑“智谱市场份额将被大幅蚕食”的判断。
从功能定位看,Kimi K3与GLM-5.2存在明显重叠:二者均支持百万token上下文,均强调编程能力(Coding)、复杂逻辑推理及Agent任务执行等核心能力。
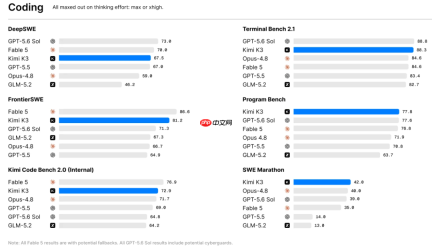
其中,编程能力是双方共同发力的关键方向。在此维度上,Kimi K3确有更优表现。据月之暗面官方披露,Kimi K3在多项编程评测中超越GLM-5.2。特别是在Program Bench项目(衡量从零构建完整软件系统的工程能力)中,Kimi K3得分高达77.8,甚至反超Claude Fable 5与GPT-5.6 Sol两款国际标杆模型。
但Kimi K3卓越性能的背后,是对部署资源的更高要求。作为一款参数规模达2.8万亿的超大规模模型,其运行需依赖强大算力支撑。
Kimi官方技术文档指出,为保障大规模模型推理效率,建议在配备64张及以上加速卡的超节点环境中部署Kimi K3。而部分科技测评显示,GLM-5.2若要实现100万token上下文能力,最低硬件配置仅为单台搭载8颗B200芯片的服务器。

此外,Kimi K3的token定价也显著高于GLM-5.2:前者输入/输出费用分别为3美元/百万token、15美元/百万token;后者则为1.10美元与3.52美元。
这种在性能与成本上的差异化布局,恰好契合两家公司的业务路径。
公开数据显示,截至今年6月中旬,月之暗面年度经常性收入(ARR)已突破3亿美元,主要来源于开发者调用及API服务。即便Kimi K3单价偏高,但若其强大的编程能力可切实提升开发效率,仍将构筑显著商业壁垒。
相较之下,智谱主攻B端政企市场,收入重心集中于本地化部署服务。2025年财报显示,智谱全年营收7.24亿元,其中本地化部署收入达5.34亿元,占比约73.7%。
面向政企客户,GLM-5.2在性能与部署成本之间实现了更好平衡。叠加智谱近年来持续推动国产算力适配、深化政企生态合作等举措,使其在B端市场依然保持较强竞争力。
由此可见,智谱与月之暗面所处赛道本就不同,Kimi K3当前的技术优势亦难以撼动智谱在政企市场的基本盘。由此观之,月之暗面及其Kimi K3,或许并非智谱股价下跌的真正推手。
智谱为何承压?
同为“AI六小虎”,智谱与MINIMAX于今年1月相继登陆港股。但上市后,二者股价走势却呈现显著分化。
MINIMAX早在3月即触及市值峰值,当时股价最高达1330港元/股,对应市值4100亿港元。此后持续走弱,当前股价较高点下跌逾八成,总市值蒸发近3500亿港元。
智谱则稍晚见顶,但回调更为剧烈。上市后股价一路攀升,于6月22日冲至2980港元/股高位,总市值一度逼近1.3万亿港元。随后快速回落,不到一个月时间,股价较峰值下挫七成,市值蒸发近9000亿港元。
智谱股价急跌,或由多重因素交织所致。
从内因来看,其稀缺性正逐步减弱。作为“全球大模型第一股”,此前资本市场若欲配置中国大模型资产,智谱几乎是唯一选择。但随着月之暗面明确释放IPO信号,赛道将迎来新的重量级玩家。部分资金或提前减持智谱头寸,腾挪资金为月之暗面IPO做准备。
公开信息显示,月之暗面目前已启动港股上市筹备工作,向投资人发送了相关议案,预计最快6个月内完成上市进程。依托Kimi系列模型持续升级带来的技术势能,其估值水涨船高——最新一轮融资中,公司投前估值已达315亿美元。
此外,智谱前期涨幅过大,也加剧了回调压力。作为国产大模型上市龙头,其上市后累计涨幅可观。6月高点时,公司市销率(TTM)已突破千倍。进入7月,首批限售股迎来解禁,涉及规模约占总股本5.76%。尽管多位早期股东承诺长期持股,市场仍对潜在减持保持高度敏感。
与此同时,全球AI算力产业链热度降温亦拖累板块情绪。知名投资人巴菲特近期在接受采访时直言,当前美股市场正日益被短期投机主导,而非价值投资。
7月以来,全球AI算力相关板块普遍回调。以A股为例,科创50指数当月累计下跌22.16%,半导体、存储、芯片等细分领域跌幅更达25%-30%。智谱股价亦难独善其身,受到行业系统性调整影响。
本文来自微信公众号“大摩财经”(ID:damofinance),作者:达摩财经,36氪经授权发布。