





前后脚登陆资本市场的国产大模型双巨头,“同命不同价”的分化愈发显著。
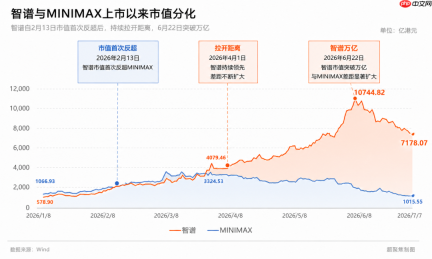
1月8日,智谱以116.20港元正式挂牌,此后半年股价持续攀升,最高触及2980港元的历史峰值,较发行价暴涨逾24倍。
而紧随其后、次日上市的MiniMax则走势迥异,股价虽一度飙升7倍至1330港元,但随后迅速回调。截至7月7日收盘,已回落至323.8港元,相较发行价仅录得约1倍涨幅;同期,智谱仍保有近13倍的累计涨幅。
两家公司上市初期市值相差无几,如今差距已拉大至超6000亿港元。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
同属“AI六小虎”,同为大模型赛道主力,又几乎同步IPO,资本市场为何给出截然不同的反馈?智谱为何一路高歌猛进,MiniMax却频频承压?
01、娱乐叙事在Coding面前黯然失色
单看财务表现,实难解释二者当前估值落差——过去几年,两家均呈现“收入狂奔、亏损加码”的典型成长路径。
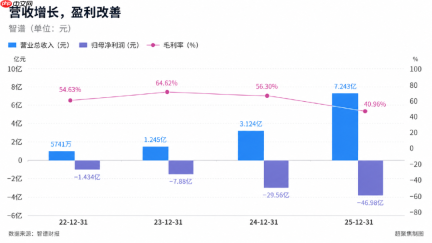
2022年至2025年,智谱营收由5741万元跃升至7.24亿元,三年扩张超11倍;归母净亏损则从1.43亿元扩大至46.98亿元。
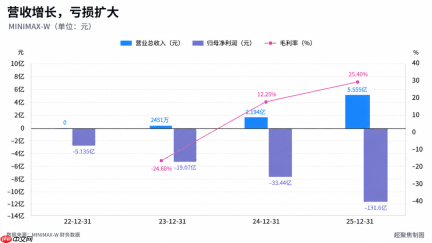
MiniMax亦步亦趋:2023年营收仅2451万元,2025年已达5.56亿元;归母净亏损则由19.07亿元飙升至131.6亿元(含15.9亿美元金融负债公允价值变动亏损)。
这并不意外。基础模型训练、算力采购、顶尖人才争夺、推理开销及产品补贴,共同决定了现阶段大模型企业本就是“以巨额亏损换规模”的生意。智谱尚未盈利,MiniMax同样未见盈利曙光。
若聚焦部分关键指标,MiniMax甚至略占上风。
2024至2025年,MiniMax营收由2.19亿元增至5.56亿元,增幅超150%;毛利率由12.25%提升至25.40%。同期,智谱营收从3.12亿元增至7.24亿元,增幅逾130%,但毛利率却由56.30%下滑至40.96%。
剔除金融负债公允价值变动影响后,MiniMax 2025年净亏损为2.5亿美元,同比仅扩大2.7%,远低于智谱扩张幅度。
一家营收增速更快、毛利率稳步抬升、核心亏损可控;另一家虽营收体量更大,但毛利承压、亏损持续走阔。
单从利润表角度,实在难以推导出智谱股价涨超十倍、MiniMax却从高位腰斩再腰斩的结局。
真正分水岭,或许不在“谁亏得更少”,而在于市场愿为哪类亏损支付溢价。
7月2日,摩根大通在汇总美国投资者交流反馈时指出,“智谱优于MiniMax”的观点获得广泛认同。更关键的是,市场关注焦点已悄然转移——从模型性能本身,转向商业可持续性。
这句话的分量,远超“谁的模型更强”。
据小摩报告,海外投资者如今要的不再是宏大叙事,而是“带时间戳的实证”。云业务利润率、AI核心运营指标(KPI)、单位经济模型、收入结构透明度、解禁后二级市场表现等,均已取代泛泛而谈的行业前景,成为估值锚点。
换言之,大模型公司当然可以继续亏损,但必须证明:今天烧掉的每一分钱,正切实转化为明天可验证、可追踪、可货币化的商业成果。
在投资者眼中,智谱正更贴近这一逻辑。
报告指出,市场偏好智谱,不仅因其模型能力,更看重其定价能力、融资效率与资本飞轮效应。但小摩随即强调:智谱的多头逻辑,不能仅建立在“通用基础模型领先”之上,而应扎根于Coding这一“具备护城河的工作流”,并最终兑现四大验证:付费意愿、价格弹性、用户留存与企业价值捕获。
所谓“可防守”,核心并非程序员当下觉得哪个模型更聪明,而在于该模型能否深度嵌入IDE、代码仓库、测试部署及企业内部研发流程。一旦占据工作流中的关键节点,竞争便不再局限于单次API调用,而是关乎整个开发生命周期的黏性。企业持续付费、涨价后仍选择留下,模型能力才算真正落地为一门可持续生意。
这意味着,智谱的命题是“能不能做到更好”,而MiniMax面临的却是“有没有机会做出来”。
小摩将其列为调研中反馈最负面的标的,投资者集中质疑其此前提价失利、DeepSeek构筑的价格下限、智谱的资本优势,以及解禁后稀缺性是否还能支撑估值。
其中最值得玩味的,并非解禁本身,而是“提价失败”与“价格地板”。
这恰恰戳中消费娱乐型叙事的最大软肋:用户基数可以庞大,产品热度可以爆棚,但只要切换成本足够低,流量就难以沉淀为定价权。今天用户沉迷某款AI陪伴应用,明天可能无缝迁移到竞品;今日某视频生成模型惊艳四座,下一轮迭代后优势即被快速抹平。
这并非否认MiniMax缺乏Coding能力,而是资本市场在二者身上看到的主攻方向存在本质差异。

智谱正被要求证实:Coding能否真正驱动付费转化、长期留存与企业级价值获取;MiniMax则需回应:娱乐与消费级流量,能否突破“新鲜感周期”,在DeepSeek持续压低行业均价的背景下,依然保有向上提价的能力。
更棘手的是,小摩还提醒:随着Kimi、DeepSeek等更多AI资产陆续上市或进入可投资范畴,“上市大模型公司稀缺性”带来的估值溢价将持续收窄。届时,模型榜单排名仅是入场券,真正的试金石,仍是能否在具体工作流中牢牢锁定用户、守住价格底线、并持续兑现企业价值。
两家公司的分野,未必在于谁亏得更多,而在于资本市场更相信哪一种亏损,终将兑换成真实的定价权。娱乐争夺的是注意力,Coding争夺的是工作流。前者须不断证明“用户还觉得有趣”,后者只需证明“用户已经离不开”。
于是当市场重心从“谁的模型更强”,转向“谁的商业模式更耐久”,娱乐叙事在Coding面前,自然日渐式微。
02、天量解禁来袭,MiniMax会重蹈商汤覆辙?
如果说商业叙事决定了估值天花板,那么即将落地的股份解禁,则进一步放大了二者之间的鸿沟。
7月8日,智谱迎来上市后首轮解禁;次日,MiniMax也步入解禁窗口。但两者的解禁规模,完全不在同一量级:据路透社统计,智谱本次解禁约2560万股,占总股本近6%;MiniMax本轮解禁股份数量,则高达总股本的约45%。
真正棘手的,还不止于45%这个数字。
在此前,MiniMax真正可自由交易的股份仅占总股本约5%。换言之,过去半年支撑其数千亿港元市值的,是一个极度稀薄的流通盘。少量资金追逐极小筹码,股价得以从165港元发行价快速冲至1330港元;但当大批老股突然获得出售资格,“买不到”所构筑的稀缺幻觉,也将随之瓦解。
这意味着,MiniMax潜在可交易筹码,相较原有自由流通盘激增近十倍。
一家公司可以因稀缺而贵,却很难靠稀缺长久维系高价——尤其当解禁恰逢一个极为微妙的时间点。
自6月初起,MiniMax股价已连续大幅下挫;7月2日小摩报告中,美国投资者再度集中质疑其提价受阻、DeepSeek形成的价格压制,以及解禁后稀缺性溢价能否延续。至7月7日收盘,MiniMax报323.8港元,虽较1330港元高点回落逾七成,但仍较165港元发行价近乎翻倍。
对二级市场投资者而言,这是巨大回撤;但对成本远低于发行价、蛰伏多年的早期股东而言,这或许已是颇具吸引力的退出价位。
当然,解禁不等于减持,更不意味着45%的股份会在一日之内涌向市场。老股东或选择继续持有,产业资本也可能选择陪跑,部分核心股东甚至受更长锁定期约束。
但资本市场交易的,从来不只是已发生的卖出行为,更是“谁随时可以卖”的预期。这让人不由联想到四年前的商汤。
2022年6月30日,商汤迎来大规模股份解禁,涉及约233亿股,占总股本约73%。当日管理层紧急承诺延长部分股份禁售期,却未能阻止恐慌情绪蔓延。商汤盘中一度暴跌近48%,最终收跌46.77%,首次跌破3.85港元发行价。
商汤暴跌当然不是单纯因为“解禁”二字,解禁只是揭开了被极低流通盘掩盖的深层问题:当大量老股真正拥有了退出权利,二级市场必须重新回答——这家公司到底值多少?又有多少新资金,愿意承接那些等待良久的旧筹码?
如今,这一考题已摆在MiniMax面前。
过去半年,它既享受了大模型标的的稀缺红利,也受益于极小流通盘带来的价格弹性。上市首日,MiniMax股价大涨78%;此后一路飙至1330港元。但眼下,随着更多大模型公司登陆资本市场、M3发布后的商业化反馈遭遇质疑,叠加巨量股份获得出售资格,三大估值支撑因素正同步松动。
反观智谱,境遇却截然相反。
尽管同样面临IPO半年解禁节点,7月8日约2560万股基石投资者股份解除限售,占总股本近6%。按7月7日收盘价计算,对应市值亦达数百亿港元,不容小觑。
但就在解禁前夕,市场传出多家机构投资者明确表态将长期持有,相关机构合计持股约占本次解禁基石股份的七成。虽无法律效力的禁售承诺,但至少在情绪层面,释放出与MiniMax完全相悖的信号。
结果是,7月8日首个解禁交易日,智谱股价一度飙升超18%。
同样是解禁,一边市场担忧老股东排队离场,另一边市场却押注机构坚定锁仓。背后差异,仍是前述核心命题:资本市场是否仍愿相信你的故事。
MiniMax是否会复刻商汤路径,目前尚无定论。商汤当年73%的解禁比例更高,所处宏观环境与基本面亦不可简单类比,机械对标并不严谨。
但MiniMax确已身陷双重考验:业务端,娱乐与消费叙事能否最终沉淀为真实付费、稳定留存与可持续定价权;资本端,45%股份获得出售资格后,过去依托极低流通盘构建的稀缺性溢价,还能保留几何?
智谱面对的,则是Coding叙事持续强化、资本获取能力持续获认可,即便首轮解禁落地,市场仍笃信其稀缺性远未终结。
这或许才是二者渐行渐远的根本动因。
MiniMax正被逼问:剥离稀缺性光环后,你的真实价值几何?智谱却仍活在一个市场唯恐买不到的世界里。
本文来自微信公众号“超聚焦foci”,作者:肖恩,36氪经授权发布。


