





2026年6月23日,字节跳动ceo梁汝波罕见现身火山引擎force原动力大会的视频画面中。他并未亲临现场登台,但视频中传递出一条关键信息:“攀登ai高峰是字节当下最重要的事情”。紧接着,他补充了一句更具分量的判断:过去几年,字节始终在“聚焦收缩业务宽度”,将核心资源集中于ai领域,并进一步聚焦于模型能力的持续提升。
次日,彭博社援引多位知情人士披露,字节跳动正与多家国际银行接洽,拟新增约200亿美元离岸贷款,期限初步设定为三年,可选择延长至五年。据悉,该笔资金将主要用于强化AI基础设施建设,为这场全球范围内的“AI军备竞赛”提供关键支撑。
两则消息在时间上的高度重合,迅速引发市场对其内在关联性的广泛解读。它们共同指向一个深层命题:字节跳动是否正经历一场根本性的战略重构——从以算法驱动流量分发的互联网平台型公司,转向以AI技术能力为核心竞争力的企业级服务提供商?
All in AI?实则是押注B端AI落地
梁汝波在演讲中将AI技术革命与PC时代、网页时代、移动互联网时代并列,强调其影响“至少不逊于”此前三次重大技术跃迁。他明确指出,行业焦点已从“是否入场AI”转向“如何深耕AI、如何规模化落地AI”。
他的判断或具前瞻性。但数据往往比表态更真实。截至2026年6月,豆包大模型日均tokens调用量达180万亿,相较发布初期飙升超1500倍。IDC数据显示:火山引擎在中国公有云MaaS市场的调用量份额,2025年上半年为49.2%,全年升至49.5%。
这些数字的确印证了字节在AI赛道的快速扩张,也足以支撑“AI已迈过概念验证阶段”的结论。但需特别注意一个关键词——“调用量”。它反映的是模型被调用的频次与规模,却并不等同于营收体量或盈利水平。
而在这些亮眼数据背后,一组更具张力的矛盾数据浮出水面:据相关媒体报道援引知情人士称,日活超2亿的豆包App,单日收入尚不足百万元;而依据火山引擎公开API定价及行业毛利率推算,豆包每日推理所需的GPU算力成本可能高达数千万元。
这意味着,当前AI应用仍处于典型的“高消耗、低变现”状态——每一次用户交互都在消耗真实算力,却几乎无法产生直接商业回报。字节在C端AI上积累的,不是利润,而是“用户行为习惯”与“技术工程验证”。更本质的是,AI每次运行都对应着GPU资源的实际占用,这是一个缺乏边际递减效应的刚性成本结构。
而放眼全球,AI用户的付费意愿普遍偏低。即便是行业标杆ChatGPT,其付费转化率也仅维持在5%左右。这并非单纯的价格问题,而是用户尚未找到真正“非它不可”的刚需场景。
正如火山引擎总裁谭待所言:“对今天的字节而言,问题早已不是‘要不要做AI’,而是‘怎么做AI’。”换言之,AI现阶段最核心的挑战只有一个:跨越“让人用了”和“让人离不开”之间的鸿沟。
多家媒体援引知情人士报道指出,两个月前,字节高层曾赴美访问AI公司Anthropic,回国后即启动AI资源再分配——重心由C端产品加速向企业级服务倾斜。
截至目前,字节跳动尚未就此次行程及其战略影响作出官方确认,相关信息仍源自匿名信源。但从业务结果来看,字节似乎已做出阶段性选择:与其持续押注体量庞大却“盈利路径模糊”的C端AI应用,不如主动切入B端寻求突破。
若回溯2026年1月梁汝波的公开讲话,会发现其措辞已发生显著变化。
1月时,他将年度关键词定为“勇攀高峰”,并给出具体定义:短期目标即打造豆包/豆包助手这一超级AI应用。半年之后,演讲重心已悄然从“豆包App”转向“MaaS基础业务”。这种术语迁移清晰表明,字节的战略站位已不再满足于单一终端产品的成功。
毕竟,从当前市场现实出发,B端天然具备更明确的商业化逻辑。至少,在算力成本居高不下的背景下,企业客户比个人用户更愿意为能直接提升生产力的工具支付溢价。
那么,字节究竟如何构建其B端AI产品体系?
字节做B端,锚点在于“真实场景”
这里不妨借用一位竞争对手的观点。腾讯副总裁杨晨在2025年接受采访时曾直言:“卖Token是一门难持续的生意——表面调用量可观,但客户粘性极弱,很多拿到API授权后便自行开发、迅速流失。AI真正的机会,永远在场景里。”
字节显然持有类似认知。其当前B端产品布局,均紧密围绕真实生产环节展开。具体来看:
Seedance被明确定位为服务抖音电商生态的广告素材智能生成工具,新上线的“3D白模预演”功能,则是典型场景驱动型创新:即在AI正式生成视频前,先以简化的3D模型进行流程模拟,帮助创作者提前预判成片效果与节奏。
梁汝波在演讲中透露,该功能灵感正源于一位头部导演客户的真实反馈,说明Seedance的研发资源已开始深度对接一线创作者需求,根植于实际使用场景。
此外,豆包专业版(月费68元起)将付费能力严格限定于PPT智能生成、数据分析、影视脚本创作等强生产力场景,并支持一键输出落地页、宣传文案与配图;语音能力则深度嵌入抖音直播与智能客服系统;
AI编程助手Trae(月活用户超100万)则与扣子开发平台、飞书生态打通,构建起面向企业的Agent开发全链路工具体系。

☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
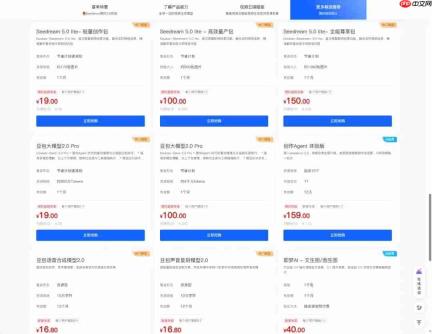
尤为值得注意的是,这种“场景优先”的产品逻辑,与字节一贯奉行的“基于用户行为快速迭代”的产品基因高度契合。这使得内部团队无需经历剧烈思维转型,即可高效承接新战略。
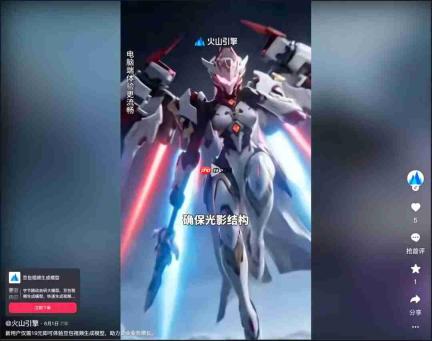
同时,我们观察到字节正持续加大对B端平台火山引擎的资源倾斜,加速推进企业级AI服务商业化。据Morketing采访了解,近几个月来,大量创作者已在抖音频繁刷到关于企业级AI API、火山引擎解决方案等定向推广内容。
这些广告普遍直击职场中的具体痛点,且绝大多数均由AI自动生成——意味着字节正将内部已验证的视频生成、实时语音识别、代码辅助等能力,封装为标准化、可复用的企业服务对外输出。
押注B端,窗口期仅有2年
那么,字节将短期重心转向B端,是否意味着彻底放弃C端AI?
答案是否定的。尽管前文提及C端AI存在成本高企难题,但豆包基础版仍维持免费策略,普通用户亦可同步获取最新模型与功能更新。更值得关注的是,近两个月内,豆包已在机场等人流密集场所投放多块大型户外屏,标语简洁有力:“工作新习惯,先让豆包干”。
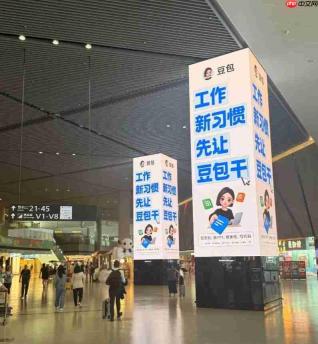
但从策略合理性角度看,此举存在一定张力——作为国内最具国民认知度的AI IP,豆包的娱乐化形象已远超其作为严肃生产力工具的定位。试想,当一名企业员工刚刚刷完抖音上“我将以最直白、最不绕弯子的方式告诉你……”这类段子,又怎能毫无保留地信任它能精准完成专业文档撰写或财务建模?
之所以出现这种看似矛盾的现象,本质上反映出字节的双轨并行逻辑:C端保持有限度免费以维系用户基数与品牌心智,B端则全力探索企业付费路径以打开收入空间。
这一决策背后的考量不难理解。对于C端AI市场的长期前景,目前尚无统一共识。
正如2026年3月高盛一份报告所指出:“中国AI概念股并未形成泡沫”,板块估值仍被低估50%至100%。
但另一面,OpenAI公开财报显示:其2025年总收入约80亿美元,其中ChatGPT贡献66亿美元;虽预计2026年亏损或达140亿美元,但有望于2029年实现盈亏平衡。
但我们必须清醒认识到,OpenAI的财务模型未必适用于所有AI企业——其巨额亏损部分源于特殊股权结构、高昂人力成本及面向投资者的收益分成安排,而非AI技术本身商业化能力不足。 更关键的是,ChatGPT周活跃用户数从2025年2月的4亿跃升至2026年2月的9亿,增速依然显著超越多数消费互联网产品。
宏观层面,C端AI究竟处于“价值重估期”还是“泡沫酝酿期”,业界仍未达成一致。
微观层面同样如此。我们必须承认,C端与B端并非割裂市场,它们共享底层算力、共用核心模型、共通训练数据。
更重要的是,据钛媒体等多家媒体报道,以及Morketing对行业一线从业者的调研,火山引擎当前客户结构仍以早期开发者、AI初创公司及字节生态链伙伴(如短视频制作方、抖音服务商、MCN机构)为主。
这意味着,字节当前的AI商业化进程,仍高度依赖其C端应用所沉淀的场景优势;而在金融、制造、政务等需要深度定制、长周期交付、持续技术服务的大型企业客户中,占比依然有限。
再叠加可能落地的200亿美元贷款压力,字节必须在短期内验证至少一条可行路径。此时,“双端下注”的战略定力,或将演变为“两端皆难舍”的现实焦虑。因此,字节能否在有限时间内证明其中任一路径具备可持续造血能力,将最终决定这场AI战略转向,是被历史铭记为一次前瞻布局,还是一场代价沉重的试错。
本文来自微信公众号“wj00816”(ID:Morketing),作者:Morketing,36氪经授权发布。





