职工教育经费的账务处理详解,步骤明确、操作简单,一看就会!如果本文对您有所帮助,别忘了点赞、收藏和分享哦~您的支持是我们不断优化内容的最大动力,真诚致谢!
1、计提职工教育经费时,须结合企业实际业务情况,规范确认费用归属,并严格按照会计准则进行账务处理。
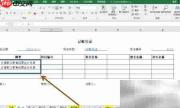
2、在记账凭证借方栏填写科目编码,并录入“管理费用——职工教育经费”及对应计提金额。
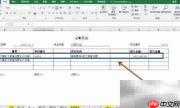
3、在贷方栏填写相应科目编码,选择“应付职工薪酬——职工教育经费”,并填入与借方相等的金额。

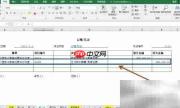
4、完成借贷方信息录入后,由制单人签字确认,并交由复核人员审核;凭证日期统一填写为2021年5月1日。
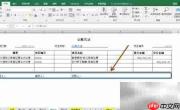
5、该笔分录体现为:借记“管理费用——职工教育经费”,贷记“应付职工薪酬——职工教育经费”,完整反映企业当期计提职工教育经费的会计过程。