





河南即将迎来创业板年内规模最大的ipo。自华为剥离五年后,这家专注ai服务器的科技企业——超聚变,交出了一份年营收582亿元、净利润10亿元的亮眼答卷。若按800亿元的估值上限测算,当年果断布局算力赛道的河南国资,有望通过此次上市实现超百亿元的账面浮盈。
01
从“活下去”到年营收582亿
近日,超聚变数字技术股份有限公司(以下简称“超聚变”)在深交所的ipo审核状态更新为“已问询”,标志着这支被业内称为“中部算力第一股”的力量,正加速迈向资本市场。
不久前,在一场公司内部活动中,超聚变总经理刘宏云坦言:“正是四年多的坚守,才让我们完成从0到1、再从1到N的跨越,在行业剧烈震荡中活了下来。”
这句感慨,也道出了不少郑州本地人对超聚变成长轨迹的真实观感。在许多郑州市民眼中,超聚变早已是不折不扣的“本地大厂”。
身为程序员出身的员工李俊表示,公司在郑州的薪酬水平颇具竞争力,尤其对于曾在一线互联网企业工作过的他而言,这成为选择留在家乡发展的重要理由。“AI时代处处需要算力支撑,未来至少三年,这个行业仍将处于上升通道。”
在李俊口中这座“大厂”,主营业务聚焦于服务器整机研发与制造:采购芯片等核心元器件,完成系统集成与整机组装,最终交付可直接部署于数据中心的标准化服务器产品——这是当前服务器行业的主流商业模式。但与多数整机厂商不同的是,超聚变拥有深厚的产业基因,其业务源头正是华为x86服务器业务板块。
华为早在2002年便切入服务器领域,经过近二十年的技术沉淀与市场拓展,于2021年出于战略聚焦考量,决定将x86服务器业务整体剥离,集中资源投入鲲鹏、昇腾等自主可控技术路线。
也正是在此关键节点,刘宏云临危受命,接手这一业务板块。作为华为服役长达24年的资深高管,他自1997年以工程师身份加入华为,曾执掌华为亚太地区部。超聚变成立后,他几乎原班引入了华为服务器团队的核心骨干,如今公司7位高管全部出自华为体系。
这构成了超聚变最核心的竞争壁垒——华为在服务器领域多年积累的技术能力、客户资源与工程经验,几乎被完整承接。然而,脱离华为品牌背书后,重建供应链、重塑客户信任,仍是摆在管理团队面前的生死课题。
此时,河南国资及时伸出援手。超聚变成立仅两个月,由河南省国资委控股的超聚能科技有限公司便全面承接华为转让的全部股权。整个团队迅速进入高速运转状态:从股权交割完成,到郑州规划制造基地首台服务器下线,仅用时55天。这意味着,重组后的超聚变已具备规模化量产能力。
消息迅速传导至上游供应链。2022年初,超聚变发布的新一代服务器搭载英特尔处理器;随后,英伟达、三星、SK海力士、希捷、西部数据等国际头部芯片厂商陆续恢复供货合作。与此同时,超聚变也快速斩获运营商、金融、互联网等领域客户的批量订单,成立一年即实现营收破百亿。
而真正推动超聚变跃升的关键一跃,是其对AI浪潮的前瞻性卡位。当多数同行还在讨论传统服务器红海竞争时,超聚变已悄然布局AI服务器,并于2023年正式推出核心AI服务器产品线。当年押注H800服务器方案时,刘宏云曾回忆:“连投标资格都难以获得。”但正是这次看似冒险的决策,为其打开了全新增长空间。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
近两年,随着国内AI算力需求井喷式爆发,叠加数据中心绿色低碳转型压力加剧,超聚变在AI服务器及液冷散热技术两大方向精准命中市场需求。至2025年,其AI服务器收入较2023年增长近四倍。
短短五年,超聚变完成了从艰难求生到冲刺IPO的跨越式发展。在2025年《胡润全球独角兽榜》中,公司以570亿元估值跻身全球前100强。
“超聚变此时推进IPO,时机把握极为精准。”中国企业资本联盟副理事长柏文喜向《财经天下》分析指出,“当前AI算力正处于从‘基建狂潮’迈向‘应用落地’的关键拐点。据预测,2026年中国算力市场规模将突破2.5万亿元,年复合增速超40%。此时登陆资本市场,既可借高估值募集充足资金投向AI算力核心技术研发,也能依托资本平台进一步强化市场话语权。若延迟上市,行业竞争持续白热化、毛利率持续承压,或将削弱其在资本市场的议价能力。”
02
河南国资或迎百亿级账面回报
此番超聚变抢抓窗口期冲刺IPO,最大受益方无疑为河南省国有资产监督管理委员会。
自公司设立以来,超聚变已完成多轮股权结构调整,外部机构股东数量高达50家,而河南国资几乎参与了每一轮融资。目前,控股股东超聚能科技有限公司持有超聚变31.38%股份,穿透后实际控制人为河南省国资委。
根据超聚变披露的IPO方案,公司拟公开发行新股9781.35万股至2.20亿股,占发行后总股本比例为10%~20%,计划募集资金总额约80亿元。据此推算,其发行估值上限可达800亿元。
河南国资当年的战略性托举,不仅孵化出一家年营收逼近600亿元的AI算力领军企业,更牵引起一条完整的国产先进计算产业链。从芯片设计、主板开发、内存模组,到液冷组件、电源模块、整机柜系统,每个环节背后都涌现出一批配套协作企业。在超聚变带动下,河南先进计算产业链2025年上半年增加值同比增长58.6%,位居全省28条重点产业链之首。成功押中“算力底座”这一长期风口,河南国资或将从中获得超百亿元级别的账面增值。
不过,柏文喜也提醒,资本市场对超聚变的估值逻辑,本质上仍围绕其“华为生态最大整机合作伙伴”的定位展开博弈。800亿元估值预期,折射出市场对其“华为背景+稳定交付能力”的双重溢价认可。但随着公司独立运营不断深化,如何应对华为技术供给的可持续性挑战、品牌依赖度自然衰减趋势,以及客户集中度过高等现实风险,将成为其未来估值能否持续坚挺的核心考验。

柏文喜的审慎判断并非空穴来风,亦可在超聚变自身财务数据中找到印证。
公司主营业务分为算力业务与新兴业务两大板块,其中算力业务为绝对主力,2025年收入占比高达99.72%,主要来源于数据中心服务器销售。2023年,通用计算服务器仍为营收支柱,贡献服务器总收入的七成;但从2024年起,AI服务器强势崛起,连续两年占比超50%,收入规模由2023年的62.78亿元跃升至2025年的296.29亿元。
超聚变之所以能持续领跑,得益于在继承华为服务器核心能力基础上,精准切入AI服务器与液冷服务器两大高增长细分赛道。
在AI服务器领域,公司近年推出支持万卡级集群训练的FusionServer AI系列服务器,并率先完成x86架构与华为鲲鹏、昇腾国产算力平台的双轨适配。尽管已实现独立运营,超聚变仍是华为生态链中关键整机伙伴,其在昇腾算力合作厂商中的出货金额与出货量均居首位。
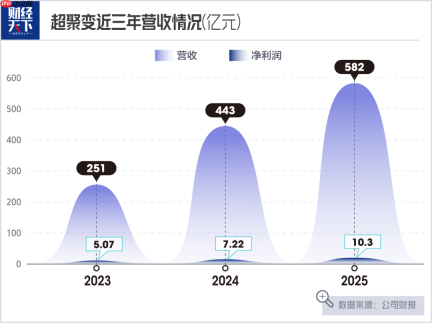
得益于此,超聚变营收曲线呈现强劲上扬态势:2023年至2025年,营业收入由250.92亿元攀升至582.46亿元,三年复合增长率达52.36%,累计营收达1276亿元;同期归母净利润亦由5.07亿元增长至10.30亿元。
03
AI“卖铲人”的盈利困局
尽管超聚变业绩增速惊人,但隐忧同样不容忽视。
在营收高速增长的同时,公司盈利能力却持续承压,利润率逐年走低:2023年主营业务毛利率为14.27%,2024年、2025年分别下滑至10.04%、8.58%。
在公众认知中,AI服务器作为高技术门槛产品,理应具备更强的溢价能力,但事实恰恰相反。数据显示,2023年AI服务器毛利率尚有15.33%,至2025年已收窄至6.55%,甚至低于通用计算服务器毛利率近3个百分点。
为何AI服务器“叫好不叫座”?公司招股说明书将其归因于客户结构变化:互联网客户收入占比由2023年的26.19%大幅提升至2025年的58.13%,跃升为最大收入来源。但该类客户普遍采购体量大、价格敏感度高、议价能力强,直接拉低整体毛利水平。
利润空间被压缩的同时,公司对头部客户与核心供应商的依赖度也在同步升高。2025年,前五大客户合计贡献销售收入占比达54.81%;前五大供应商采购额占比亦超过70%。
此外,由于需预付芯片采购款且下游存在回款账期,2023至2025年,超聚变经营活动现金流量净额累计为-95.56亿元;存货规模亦持续攀升,截至2025年末已达212.06亿元。
对于乘AI东风而起的超聚变而言,营收的快速增长固然令人振奋,但真正的挑战已然浮现:唯有借助算力需求爆发的窗口期,提升产品附加值与技术壁垒,彻底摆脱“低端组装”的标签,才能构建可持续的自我造血机制。
超聚变亦正加速角色转型——它不再满足于做单纯的“算力管道”,而是致力于面向AI时代输出一套可复制、可落地的增长方法论。
在2026年举办的超聚变探索者大会上,刘宏云提出一个新概念:“智企进化论”。他认为,每家企业都在迈向智能化组织,亟需建设属于自己的Token工厂——谁能高效将算力转化为高质量Token输入,谁就能赢得未来竞争主动权。基于此,超聚变将自身重新定义为“水平全栈解决方案提供者”。今年推出的宏机柜方案,作为底层硬件基座,可向上贯通数据治理、AI平台与业务软件层,实现算力、数据、应用的一体化闭环。
全球算力需求仍在加速扩张,为超聚变提供了广阔的成长空间。但放眼超节点赛道,重量级玩家早已悉数入局。接下来,生态协同能力的构建成效、长期盈利能力的持续验证,才是决定谁能真正留在牌桌中央的关键所在。
(文中李俊为化名)
本文来自微信公众号“财经天下WEEKLY”,作者:阳一,编辑:朗明,36氪经授权发布。


