





☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
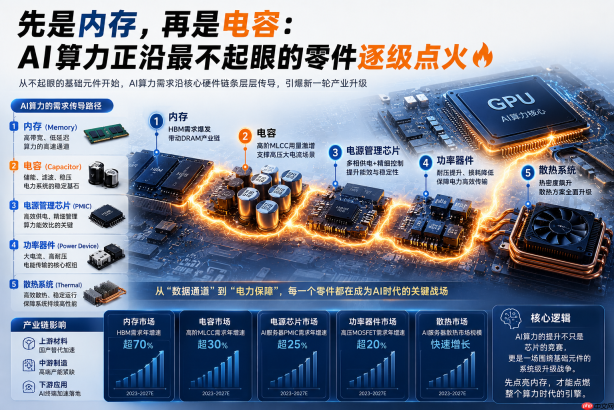
2026年6月16日,A股市场中一向低调的细分板块——被动元件类股票,突然集体爆发。
宏达电子单日涨幅逾11%,厦门钨业与东材科技双双封死涨停,风华高科、洁美科技亦紧随其后大幅上扬。它们共同聚焦的产品,是MLCC——片式多层陶瓷电容器。体积比芝麻还小,单价常以“分”为单位计算。
主流媒体对此轮行情的解读,通常聚焦三点:一是全球性缺货引发涨价潮,村田、三星电机等日韩龙头纷纷上调出厂价;二是AI服务器放量催生刚性需求;三是又一轮国产替代逻辑的兑现。
但真正值得深挖的,并非某只个股涨了多少,也非某家厂商再度调价。而是一个更隐秘却更具指向性的信号:2026年以来,A股硬科技领域中的“涨价接力棒”,正沿着一条清晰路径,由一个基础元器件传递至下一个。先是内存条,继而是MLCC。这条传导链背后,藏着一把可量化的标尺,能帮你预判下一棒将落向何处。
有人会说:不就是周期性缺货涨价吗?供不应求就涨,产能释放就跌,老套路罢了。
实则不然。本轮涨价启动的次序,恰恰映射出AI算力革命向下游硬件渗透的真实节奏。照例,我仍用一篇文章,为你厘清这条暗线。
第一问:为何率先涨价的,总是最廉价的基础件
先看一个看似反常的现象:
AI系统中最昂贵的核心部件是GPU,单卡价格动辄数万乃至数十万元。然而此轮硬科技涨价浪潮中,最先掀起涨停潮的,并非GPU,而是内存条,随后便是这颗仅值几分钱的MLCC。越是便宜、越被忽视、越处于产业链底层的元器件,反而越早启动、涨幅越猛。
这绝非巧合。我把这种现象定义为“基础元件优先点火”。
根本原因在于:一台AI服务器中,GPU产能高度集中、供给刚性极强,短期内供需关系相对稳定;但围绕GPU运转的配套基础元件——如内存颗粒、MLCC、功率电感等——数量庞大、供应商分散、过去长期被低估。一台高端AI服务器需搭载上万颗MLCC。当AI服务器订单如海啸般涌来,这些“用量极大却无人提前备货”的微小器件,便在极短时间内由过剩转为紧缺。
通俗来讲:GPU是汽车的发动机,所有人都盯着它;但要把发动机装进整车,还需成千上万颗螺丝、垫圈与接口模块。一旦整车订单暴增,最先告急的从来不是发动机,而是那些常年堆在仓库角落、连采购员都懒得记型号的微型标准件。
第二问:内存与MLCC,本质是同一剧本的上下篇
若将内存与MLCC的涨价节奏并列观察,便会发现二者几乎复刻同一发展曲线。
第一幕,是持续数年的深度去库存。自2022年起至2026年初,无论是DRAM/NAND闪存,还是MLCC,均经历长期价格下行周期。渠道商被低价环境反复教育,普遍奉行“零库存”策略——有单即采、绝不囤货。上游厂商利润承压,产能利用率长期低位运行。
第二幕,是新需求引爆的抢购潮。进入2026年,AI服务器订单集中释放叠加新能源车销量回升,渠道端迅速完成认知转向:从“怕跌不敢买”,一夜切换为“怕涨不敢等”。补库动作集中于高价值、高容量、交期紧张的稀缺型号,现货市场迅速由冷清转入极度紧俏。
这一幕,内存已完整演绎过一遍;而MLCC,正在重演。自2月下旬起,普通规格MLCC现货价格已上涨15%–20%,专用于AI服务器的高容型产品平均涨幅达50%–60%,部分定制化型号报价直接翻倍。原厂层面陆续跟进调价——截至6月,三星电机已正式通知代理商暂停报价,交期拉长至4个月(来源:新浪财经、金融界,2026年6月)。
简言之:内存先行,MLCC接力,下一站大概率将是电感、钽电容等同样具备“基础性、低成本、大用量”特征的被动元件。
第三问:如何提前识别“下一棒”的落点?
至此,可交付一套可实操的判断框架。
我将其命名为“基础元件配给制信号模型”。当某一上游环节同时出现以下三个特征时,即意味着涨价拐点已然确立:
其一,经历多年去库存周期,渠道端普遍处于“零库存、不敢囤”的极度悲观状态;
其二,下游突然出现刚性、规模化的新需求入口,如AI服务器批量部署、智能驾驶平台升级、数据中心扩容等;
其三,也是最关键的确认信号:原厂由常规报价模式,切换为“暂停报价”或“配给制供货”。
原厂为何暂停报价?因其已预判价格仍有上行空间,当前报价将导致订单亏损,故选择观望,或按客户战略等级分配产能。行业从“求着你下单”,转变为“挑着客户供、等着你加价”,正是供需关系彻底逆转的铁证。
这套模型的价值在于普适性。不仅适用于MLCC,同样可用于判断存储芯片、铜箔、覆铜板、磁性材料等任何上游环节的拐点时机。它赋予你的,不是追涨杀跌的情绪反应力,而是穿透表象、预判节奏的结构化判断力。
第四问:这场涨价,照见一道真实的中国门槛
最后,必须直面一个并不轻松的事实。
本轮MLCC涨价中,国产厂商确有实质性受益。以三环集团为例,作为国内电子陶瓷龙头,其核心粉体实现100%自研,叠层工艺突破千层大关,高容MLCC已成功进入特斯拉、英伟达供应链体系,近一年股价表现位居行业前列(来源:新浪科技,2026年6月16日)。这是国产替代进程扎实落地的缩影。
但同一份行业调研报告也明确指出:堆叠层数超500层、容量达47μF或100μF、专供顶级AI服务器的超高容MLCC,目前仍主要由村田、三星电机、太阳诱电三家日韩巨头主导。国产厂商虽已切入中高端阵营,但在最高端那一小部分型号上,参与度依然有限(来源:新浪财经,2026年6月1日)。
这,正是涨价潮所映照出的真实门槛。它让中国MLCC企业吃到了中端放量的红利,却也将最尖端、附加值最高的技术高地,赤裸裸地摆在面前——那是一道尚待攻克的硬核壁垒。表面看是价格波动,内里实则是国产替代进程的一次代际压力测试。
因此,下次再看到“电子工业大米涨价”的标题,别只盯着涨停榜。请关注它的点火顺序,也请凝视那道尚未跨过的坎。看清这两者,你就比多数人,更早掀开了这轮AI硬科技行情的底层底牌。
参考资料
新浪财经《MLCC史诗级涨价潮来袭》2026年6月;
金融界同题报道2026年6月9日;
新浪科技《MLCC陷入超长缺货周期,谁在争夺那颗“电子工业大米”》2026年6月16日;
新浪财经《MLCC行业现状、涨价逻辑与未来发展趋势分析》2026年6月1日;
东方财富网《2026下半年投资展望:MLCC产品全面涨价》。
本文来自微信公众号 “BT财经”(ID:btcjv1),作者:BT财经,36氪经授权发布。





