





过去三年,AI行业最大的认知偏差在于:
大家普遍认为AI时代会复刻移动互联网的发展路径。
当年的演进逻辑是:
● iOS/Android → App Store → 微信、抖音、美团
于是市场集体预设:
● GPT → AI应用井喷
但三年过去,回看产业实际收入分布,现实却大相径庭。
AI应用普遍难盈利
先看几组关键数据。
OpenAI,据多方公开信息披露:
● 2024年营收约 37亿美元
● 2025年营收约 100亿美元
● 2026年初ARR已达 250亿美元
OpenAI已逼近传统SaaS巨头的营收体量。可它本该只是“底层基础设施”,如今却越来越像操作系统+超级平台。
Anthropic,据多家主流媒体及分析师近期跟踪测算:
● ARR已突破 470亿美元(尽管数字惊人,但确有多方信源交叉印证),相较一年前增速极为陡峭。
Cursor,当前AI应用赛道最耀眼的标杆。
● 2025年:ARR突破 5亿美元
成为软件史上增长最快的公司之一。
Glean,企业级AI搜索代表厂商。
● 2025年:ARR达 3亿美元
同比增幅约300%。
问题浮现了吗?整个AI应用生态中,真正年营收过亿美元的公司凤毛麟角,且与头部模型厂商之间存在数量级差距。
首批明星应用,多数被模型层吞并
2023年最火的是谁?
Jasper,融资超1亿美元,估值一度冲至15亿美元。当时舆论将其比作“AI时代的Adobe”。
结果很快发现:打开ChatGPT就能完成90%任务。这正是典型的“套壳(Wrapper)”困局。
Copy.ai等同类产品亦步其后。因为内容生成能力本质属于模型能力,而非应用层独占。
由此催生一个行业规律,我们称之为应用创新生命周期压缩效应:
应用创新 → 模型快速吸收 → 原生集成 → 免费开放
许多公司的商业窗口期不足一年。12个月后,要么估值腰斩,要么直接关停。
我正是在洞察这一结构性趋势后,写下了《无人公司》。
同样命运的AI搜索赛道
2023年,Perplexity横空出世,全网热议:Google是否将被取代?但随后:
● ChatGPT Search
● Gemini Search
● Claude Search
悉数上线。Perplexity随即面临根本性质疑:当搜索成为模型标配功能,用户为何还要单独使用你?
这并不等于Perplexity失败(事实上其ARR已超1亿美元)。但增长压力来源已从传统搜索引擎转向模型厂商本身。
AI编程:目前唯一跑通的例外?
当下最稳健的AI应用仍是编程工具。核心原因简单:程序员直接创造经济价值,ROI清晰可量化。
Cursor是最典型样本:
● 2023年几乎籍籍无名
● 2025年:ARR超 5亿美元,用户破百万,企业客户持续涌入
即便如此,Cursor也正遭遇新挑战。2024年对手是GitHub Copilot,而到2026年,对手已升级为:
● Claude Code
● OpenAI Codex
换言之,应用厂商开始与模型厂商正面肉搏。Cursor拿下SpaceX订单,恰恰印证了其生存策略——主动绑定能自建大模型的头部客户。(本质是借力站队,但市场份额已被Claude Code显著挤压)
AI视频:短期亮眼,长期隐忧
这是常被低估的应用方向。
Synthesia,2025年营收破 1亿美元,并已实现盈利。
HeyGen,公开数据显示ARR超 5000万美元,增速迅猛。
为何成功?价值链条极短。企业制作宣传视频:过去动辄数千美元;现在几十美元搞定。ROI肉眼可见。
但该赛道大概率重演Jasper剧本。目前仅因大模型厂商尚未全面入场。Sora虽被暂停,但未关闭的竞品不在少数——试想即梦效果持续迭代,若真出现具备物理世界理解能力的“世界模型”,结局如何?
AI陪伴:用户规模庞大,变现乏力
AI陪伴类产品常年霸榜下载榜,代表有Character.AI、Replika。
但用户黏性高≠付费意愿强。Character.AI巅峰期月活数千万,收入却远低于同量级社交产品。
根本原因直白:娱乐需求的支付意愿,天然弱于生产力需求。
若单论商业化效率,这是当前最弱势的应用赛道。
企业级Agent:正在冒头的新势力
这是2025年起浮现的关键趋势。
Sierra,创始团队来自Bret Taylor,成立不足两年,估值已达数十亿美元。
Decagon,增长势头强劲,主打AI客服Agent,客户涵盖头部互联网平台。
这些公司卖的不是聊天界面,而是可量化的运营结果:削减客服人力、提升转化率、降低响应延迟——企业愿为确定性结果持续付费。但它们同样面临模型厂商以另一种方式发起的竞争(后文详述)。
残酷的产业现实
按营收规模排序,当前AI产业链格局大致如下:
第一梯队:模型厂商(多数尚未盈利,但毛利率可观)
代表:OpenAI、Anthropic、Google DeepMind
● 营收:数十亿至数百亿美元
第二梯队:极少数超级应用(多数仍处亏损)
代表:Cursor、Glean、Synthesia、Perplexity
● 营收:1亿~5亿美元
第三梯队:数千家AI初创公司
● 营收:数十万至数千万美元(大量尚无正向现金流)
注:文中案例多选用海外产品,主因数据透明度高,且规避潜在法律风险。
AI应用的生存空间正被系统性收窄
表面看是AI应用不赚钱,深层逻辑实则更复杂。

使用 @youdotcom-oss/teams-anthropic 将 Anthropic Claude 模型(Opus、Sonnet、Haiku)添加到 Microsoft Teams.ai 应用程序中。可选集成 You.com MCP 服务器以进行网页搜索和内容提取。
准确说是价值捕获重心发生了位移。
细察近三年演化脉络,整条商业链路经历了三次跃迁:
第一阶段:模型厂商卖API → 应用厂商封装 → 服务企业客户(此时应用百花齐放,Jasper们吃尽红利)
第二阶段:模型厂商推出原生Agent → 直连企业客户(模型下场,应用层首次遭遇大规模挤压)
第三阶段:模型厂商联合SI(系统集成商)→ 深度嵌入企业核心系统(将进一步瓦解独立智能体公司)
2026年年中,一个标志性事件发生:
Anthropic 与 IT服务巨头 DXC 达成全球战略联盟。
DXC组建了超万名“前沿部署工程师(FDE)”专属团队。人力由DXC雇佣,但技术认证、核心模型能力、交付标准均由Anthropic主导。这是一场由模型厂商发起的“集成商收编计划”,将模型能力直接硬链接至企业关键业务系统。
看懂了吗?这意味着,应用公司正承受双重夹击。
● 上压:模型厂商持续向上构建产品(如Claude Code、原生搜索等)
● 下顶:数以万计持有原厂认证的系统集成商(SI)正加速向上承接企业交付。那些独立智能体公司,真的还能存活吗?
● 中间:试图打造“企业级AI应用”的创业公司。
过去,应用厂商是连接技术与客户的必经桥梁:
模型厂商 → 应用厂商 → 客户
今天,结构已变为:
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
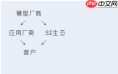
并且,随着模型能力边界持续外扩、代码生成质量不断提升、交付深度不断下沉,最终可能演进为:
模型厂商 → SI生态 → 客户
应用层被系统性稀释。
再审视这些数字。
据多方信源交叉验证,2026年初OpenAI ARR约250亿美元,Anthropic更飙升至470亿美元。而Cursor、Glean等头部应用仍在几亿美元区间徘徊,另有一大批估值数十亿美元但年营收仅数千万美元的AI公司。
这种断层式反差,极具警示意义。
因此,在原有范式下盲目冲锋的应用公司,失败概率远高于成功概率。
那么,AI应用的出路究竟在哪?
既然纯软件形态的“工作流工具”正被模型层与交付层双向吞噬,应用层是否真的走入死胡同?
答案是否定的。
但未来的“应用”,将彻底不同于过去。
解决某个功能、赚取端到端现金流,当然仍是应用;但其本质差异,已堪比人类与猩猩。换句话说,未来应用不该是“软件”,而应是“业务本身”。这也是《无人公司》中最核心的判断。
当线上信息处理与代码生成被模型全面接管,真正的护城河,只存在于模型无法直接触达的物理资产、隐性知识与完整商业闭环之中。未来的AI应用,很可能不再呈现为传统软件形态,而将进化为深度AI驱动的实体服务,例如:
● Robotaxi(无人驾驶出租车):底层依赖强大模型能力,但向用户收取的并非“自动驾驶API调用费”,而是“从A点送达B点”的运输服务费。其边界已延伸至实体车辆、调度网络与线下运营体系,构筑起真实壁垒。
● AI重构的未来医院:它不售卖“AI问诊对话框”,而是整体重构问诊、检验、处方、随访的实体流程。患者支付的是“疾病治愈”的端到端服务费用。
这正是未来应用的迁移方向——从比特世界,转向原子世界攫取利润。
互联网时代,应用定义用户;AI时代,模型定义应用。旧有应用模式,终将在模型边界的持续扩张中,如恐龙般消逝。
大灭绝之后,才是寒武纪生命大爆发的序章。
当模型日益趋近操作系统与云基础设施,应用层所能保留的纯软件价值,或许远低于大多数创业者的心理预期。
AI应用并未集体溃败,但AI产业的权力中心,确已悄然撤离应用层。绝大部分价值,正加速向模型层与工作流交付层坍缩;而另一批破局者,正奋力跃向“端到端实体商业”的深水区。
这,或许才是过去三年真正发生的本质变迁。
本文来自微信公众号“琢磨事”,作者:李智勇,36氪经授权发布。


