





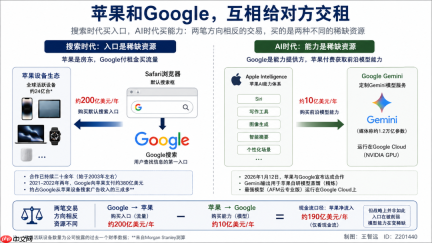
google每年给苹果打200亿美元。就为了一个东西:
Safari浏览器上的默认搜索位,用户打开浏览器看到的第一个搜索框,就是Google,这笔交易自2003年前后启动,已持续二十余年。
01
美国司法部反垄断案庭审材料中披露了一个数据:仅2021至2022两年间,Google为此支付约380亿美元;摩根士丹利估算显示,这笔费用约占Google从苹果设备搜索广告收入中分得份额的三成以上。
说白了,这是一笔“流量税”。
另一笔资金流向相反——从库比蒂诺流向山景城。
2026年1月12日,苹果与Google联合发布声明:苹果下一代基础模型将基于Google的Gemini构建。
彭博社记者Mark Gurman指出,苹果为此每年支付约10亿美元;Google则为苹果定制了一款参数量达1.2万亿的模型,是苹果原有云端模型规模的八倍。CNBC、CNN、TechCrunch同日确认了该合作。
两笔资金,方向相逆,所购之物亦无直接关联。
第一笔买的是入口;十几亿台设备上,用户获取信息的第一扇门,永远是Google;第二笔买的是能力,苹果在前沿大模型研发上尚未追平,便选择用钱弥补差距。
单看净现金流,苹果仍是赢家:进账200亿,支出10亿,净赚190亿;但ARK Invest首席未来学家Winton在今年1月算出了一组更耐人寻味的数据:
若将二者合并审视,苹果在「用户通过其设备寻找信息」这一整体链条上,实际净亏损210亿美元。这个算法的问题在于——它把性质截然不同的两宗交易,硬塞进同一张损益表里。
两笔租金,分别购买两种稀缺资源,而这两类资源的价格走势,正背道而驰。
先看搜索这笔为何仍在持续流动?答案很直白:入口依旧稀缺。
苹果手握约24亿台活跃设备。全球最具消费力的人群,注意力经此流过,Google若想截住这条信息洪流,就必须支付天价。
二十年来,尚无一家搜索引擎能接近这一报价。
库克2018年曾坦言:“Google搜索引擎是最好的”;Eddy Cue在庭审中说得更干脆:“哪怕微软把Bing免费送上门,也不够格。”
然而。这笔租金的地基,已出现第一道裂痕。
2025年5月,Cue在法庭作证;而就在前一个月——2025年4月,Safari的搜索量迎来22年来的首次下滑。他将原因归于AI搜索工具的分流效应。
ChatGPT、Perplexity等新型工具,正在悄然重塑一部分人的信息获取路径。消息公布当日,Alphabet股价应声下跌7%,单日蒸发1550亿美元。华尔街用脚投出了信任票。
再看模型这笔为何开始流出?答案同样简单:前沿模型的能力依然稀缺。
全球能持续训练出真正顶尖大模型的机构,不超过五六家;苹果不在其中。多家媒体援引知情人士称,苹果自研模型在2025年处理复杂任务时,失败率约为三分之一。
它没有选择孤军奋战,而是以10亿美元采购Google的技术能力,填补关键缺口。
于是,一幅微妙图景浮现:
在搜索这个旧战场,苹果是房东,Google付租买流量;在AI模型这个新战场,Google成了房东,苹果付租买技术。
你细想一下:苹果和Google,左手收200亿租金,右手交10亿学费。同一家公司,一边当房东,一边当租客。
坦白讲,这种角色重叠,在商业史上极为罕见。
两条线朝不同方向延伸:搜索入口这项传统生意正被AI逐步侵蚀,而模型能力的门槛却在持续抬升。
净现金流是当下的快照,租金流向才预示着明天的方向。谁手里攥着别人无法复制的东西,谁就能长期收租。
02
苹果此次回应之迅速,远超其一贯节奏。
WWDC结束次日,软件工程副总裁Craig Federighi与AI副总裁Sachin Subramanya便召集媒体,展开一场技术对话。
Federighi登台首句,即划清界限。
原话如下:“我们使用的Google Assistant数量为零。”换言之:谷歌助手整套体系,我们一概未采用。
随后他逐项说明:不调用Google面向客户部署的任何Gemini模型,不使用Google客户端代码,不以谷歌搜索作为知识底座。
甚至连Gemini App本身,也未被纳入iOS系统。多家苹果垂直媒体现场记录并独立报道了同一段话。
紧接着Subramanya补充一句关键表述:
苹果的几款基础模型,均针对自家芯片定制开发,使用自有数据训练,最终借助Gemini前沿模型的输出完成精炼。
这句话最核心的四个字,是「输出来精炼」,技术术语叫蒸馏(Distillation)。
什么意思?让Gemini当老师,先完成推理任务;苹果的小模型则对照老师的答案反复学习;学成之后,独立上岗,教室里不留老师半点痕迹。出厂交付的,仍是纯正的苹果模型。
有几家苹果资讯站给出的标题尤为精准:“苹果的新模型里,一滴Gemini都没有。”
倘若故事止步于此,那的确堪称理想闭环——苹果借力却不依赖,产品干净利落,主导权牢牢在握。
但若将苹果从Google处获得的支撑一项项拆解开来,画面便不再那么光鲜。
第一项,知识依赖。
苹果五大基础模型中,前四款均经Gemini输出蒸馏而成。没有这些高质量输出作为训练靶标,苹果自研模型的质量难以跃升。
Subramanya亲口承认,“精炼所用的Gemini前沿模型”,指的是最新一代版本。这意味着什么?每一轮模型迭代升级,苹果都需向Google索要最新输出——毕业了,不代表明年无需回炉深造。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
第二项,算力依赖。
苹果最强模型名为AFM云专业版,专攻复杂推理与智能体级工具调用。该模型运行在哪?谷歌云平台,搭载英伟达GPU。
苹果自建私有云基础设施,尚无法承载最重的推理负载,只能将这部分能力外延至Google的数据中心。
苹果强调这些服务器允许第三方审计,用户数据不会留存。隐私协议确实严密。但硬件物理归属不在自己手中,这是不可回避的事实。
与此同时,苹果正联合博通研发代号Baltra的自研AI芯片,采用台积电3纳米工艺,预计2027年投入商用。但Baltra的设计定位是推理专用,而非用于模型训练。
据彭博社报道,苹果已大幅削减大模型训练相关投入。
换言之,苹果正在搭建的桥梁,通往的是「自主运行推理」,而非「自主训练模型」。桥的彼端解决算力瓶颈,而非知识瓶颈。
因此,Federighi那句「一滴都没有」,在最终交付的产品层面完全成立;但在底层能力维度,苹果对Google的依赖并未消失——只是换了形态:知识绑定叠加算力绑定。
你不住在房东的房子里,但每学期必须回他的学校上课;你练得最狠的动作,必须在他健身房完成。
苹果当然心知肚明。

用于管理博客文章的 Blogger API 命令行工具,可发布、编辑、删除、列出和监控 Blogger 博客。适用于用户需要:(1) 在 Blogger 上发布博客文章...
它在合同结构中埋下多重对冲机制:交易非排他性;Foundation Models框架设计之初就预留切换空间。
开发者只需调用同一套API,即可灵活接入苹果端侧模型或云端Gemini,未来更换供应商毫无障碍。
Xcode 27同时集成Anthropic、Google、OpenAI三家编码智能体;Siri的入口层,Google无权触碰——调度逻辑、默认后端、用户交互全部由苹果掌控。但在开发者工具层面,三家全部开放接入。
入口独占,后端多选——这套对冲机制本身,就是最有力的佐证。
若真无依赖,何须买保险?买保险这件事,恰恰说明风险真实存在,且已被清醒识别。
苹果如此高调强调「一滴都没有」,正因为它比谁都清楚:代码里没一滴,不等于能力上没一丝牵连。
它需要市场信、开发者信、用户信那个叙事:苹果始终掌控全局。但它所做的每一项对冲动作,都是为那个故事可能崩塌的一天提前布防。
要看一家公司的真实处境,不必听它说什么,只需看它如何对冲。声明告诉你它希望你相信什么,对冲则暴露它真正信奉什么。
03
对冲是否有效,这次真不由苹果说了算。
核心只有一问:前沿模型这项资产,究竟在变便宜,还是在变贵?
若它正走向商品化——通俗讲,能产出前沿模型的玩家越来越多,价格持续下探,模型间差异日益缩小。
在此剧本中,苹果是最大受益者。
手握全球最大终端生态、最强分发渠道,哪家模型好用就租哪家,哪家便宜就换哪家。没人能卡住它的咽喉。
租金只会越来越低,苹果掏钱毫不手软;它的护城河扎根于分发效率与用户信任,而非模型本身。入口仍稀缺,模型已可替代。房东,依旧是苹果。
若它正变得愈发昂贵呢?或者说,前沿能力持续向极少数玩家集中?那就是另一番景象了。
能稳定产出真正前沿模型的机构,数量反而在减少。租金水涨船高,可选项不断收窄;苹果三五年后的处境,或将从“我挑你”,悄然滑向“我离不开你”。
届时,所谓非排他合同、可切换架构,统统形同虚设。你确实有权更换供应商,但如果全球仅剩两三家能满足你的需求,议价权便如纸糊般脆弱。
目前双方证据皆硬,旗鼓相当。
主张商品化的论据直截了当:价格确实在崩。Anthropic过去一年API降价67%,谷歌降幅达七八成,OpenAI亦持续下调费率,开源模型能力快速逼近闭源一线。
道理很简单:若前沿能力真如此稀缺,仅限少数玩家供给,它们根本无需降价。降价本身就是竞争存在的铁证。
主张集中化的证据同样锋利:
美国四大科技巨头——谷歌、亚马逊、微软、Meta,2026年在AI基础设施上的资本支出总和,约为7000亿美元。
该数字由《金融时报》依据Q1财报测算得出,已被多家主流媒体引用。
7000亿美元意味着什么?超过瑞典全国GDP。且这笔巨资高度聚焦于单一目标:建设数据中心、采购芯片、训练模型。
这是人类企业史上单年度最大规模的集中式技术押注,门槛仍在持续抬升。
更有意思的是Meta的动向。
Meta是开源AI最坚定的推动者,Llama系列模型向全球开发者免费开放。但其最新闭源模型Avocado,在内部测试中未能超越谷歌Gemini 3.0。
《纽约时报》与路透社均报道,Avocado性能卡在Gemini 2.5与3.0之间,尚未达到前沿水准。
发布时间从2025年底一再推迟:2026年3月→5月→6月;Meta管理层甚至内部讨论过一个应急方案:临时向谷歌租赁Gemini,为其AI产品撑场。
试想一下:一家年投入1150亿至1350亿美元、坐拥全球最大社交数据池的公司,竟也在考虑向竞争对手租用模型。
训练前沿模型的门槛正在升高,高到连Meta这样的体量,也无法确保每轮迭代都能跟上节奏。
苹果面对的,正是同一道难题。
只不过苹果从起点就选择了租赁路径,而Meta是在奔跑途中才猛然意识到:原来自己也得租。两股力量正同时拉扯着这根绳索。
一股力量试图将模型推向水电煤式基础设施——人人可用、负担得起;另一股力量则将其推往铀矿式稀缺资源——门槛极高,牌照稀少。
苹果押注前者。
它的整套策略——租模型、自研推理芯片、死守入口、开放后端——全部建立在一个前提之上:模型将持续降价,我永远有得选。
但若这个前提失效呢?
如果前沿能力持续向极少数玩家聚集,苹果终将发现,它精心构筑的所有对冲机制,不过是防御一个根本不会到来的未来。
稀缺资源是在贬值还是升值,这条分界线朝哪边倾斜,将决定三五年后谁仍是房东、谁沦为长租客。
04
写到这里,或许有人会问:这些事,跟我有什么关系?
这么说吧:苹果、谷歌、微信,此刻正对各自生态中的开发者做同一件事。
今年六月,苹果在WWDC上正式宣布SiriKit“死亡”。这项自2016年起支持App接入Siri的框架,就此终结。
从今秋iOS 27上线起,App若想进入新版Siri生态,唯一路径是:将自己的功能拆解为标准化动作,注册为App Intents,供Siri直接调用。不注册?那就彻底退出入口。
同一时期,谷歌在I/O大会上推出AppFunctions,自称“设备本地的MCP”。
App注册功能后,Gemini可在后台直接调用;若拒绝注册?谷歌还有第二条路:Gemini直接操作屏幕。正门不开,后门也要闯入。
微信走得更早。
6月8日发布的开发者指引开篇写着:“充分尊重开发者权益和自主选择”;往下翻几行,落脚点却是:未接入的小程序,将无法被微信AI调用。
三大平台,三种措辞,同一动作。
把App从「用户主动打开」,转变为「AI自动调用」。调用逻辑、排序规则、优先级判定——全部掌握在平台手中。你看不见,也摸不着。
你回头想想。
过去十五年,App向应用商店缴纳30%佣金,换取分发与曝光。下载榜单曾是稀缺资源,平台掌控它,因而收租;如今稀缺资源已然更迭。下载量不再值钱,“被AI选中”才是新黄金标准。
但这次你付出的不再是30%的金钱,而是将功能拆解为平台可调度的原子能力,交出用户交互的控制权。租金的货币变了,收租的逻辑却从未改变。
苹果面对自己的房东,尚能打出一手对冲牌;而绝大多数依附于平台生存的开发者,连一张牌都没有。
参考资料:
[1].美国司法部诉Google反垄断案庭审文件;
[2].Bloomberg(Mark Gurman):苹果与Google AI合作交易报道;
[3].Apple WWDC 2026官方发布;
[4].Financial Times:四大巨头2026年AI资本支出汇编;
[5].New York Times / Reuters:Meta Avocado模型报道;
[6].微信开放平台开发者指引,2026.6.8
本文来自微信公众号“王智远”(ID:Z201440),作者:王智远,36氪经授权发布。



