5月22日,有消息称,京东方(boe)已向三星电子提出合作意向,拟以比三星显示低5美元的报价承接galaxy s27标准版oled面板订单。目前三星电子正对该方案进行综合评估,计划在明年年初发布的galaxy s27系列四款新机中,将标准版机型的oled屏交由京东方供应。
据产业链透露,三星电子移动体验(MX)事业部已正式向京东方发出面板开发所需的技术资料请求函(RFI),并自上月起启动首批样品的实测验证工作。一位接近评估流程的业内人士表示,京东方面板在近期多轮测试中整体表现“尚可”,基本符合旗舰机型入门规格要求;另有分析指出,鉴于Galaxy S系列标准版OLED多年未发生重大架构调整,参数延续性强,京东方在产线适配与良率控制方面具备较快落地能力。
技术准入方面,京东方已于去年底与三星显示达成全球性专利和解,并签署交叉许可协议,由此获得包括钻石像素排列在内的多项关键OLED显示技术授权。若S27标准版沿用与S26相近的分辨率、亮度及封装方案,其面板量产路径预计不会遭遇显著工艺壁垒。
京东方此次主动让利,深层动因与其当前OLED产能承压密切相关。受DRAM与NAND闪存价格持续飙升影响,国内主流手机厂商大幅缩减2026年出货目标,部分厂商减产规模已达千万台级,直接导致国产面板厂订单萎缩、稼动率承压。行业观察者指出,京东方今年OLED业务或将面临上市以来最严峻的盈利挑战。该公司目前运营B7、B11、B12三条第六代柔性OLED产线,但该板块仍未实现整体盈利;与此同时,面向笔记本与平板市场的第八代IT OLED产线B16仍在建设中。此一结构性压力,客观上为三星电子争取更具竞争力的采购成本提供了空间。
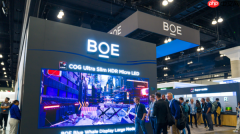

京东方
韩国产业界对此合作动向持审慎态度。有声音担忧,若京东方对三星电子的供货规模扩大,可能加速削弱本土供应链优势。一方面,京东方OLED上游材料与关键零部件采购体系中,韩系供应商占比较高;另一方面,其切入S系列高端供应链,或将缩短韩企在高端像素设计、驱动IC整合、薄膜封装等环节的技术代差,甚至诱发新一轮专利摩擦风险。业内专家强调,三星显示现有OLED生态高度依赖韩国本土材料商与设备商,一旦京东方份额提升,相关韩企营收与研发投入均将承压。此外,S系列所采用的高规格材料成本本就高于A系列等中低端机型,若面板供应方切换,亦可能波及配套企业的利润模型。
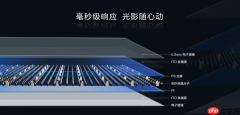
京东方技术
历史沿革显示,三星电子Galaxy S系列OLED面板长期实行“单一来源”策略,全部由三星显示包揽。尽管自2020年代初起,三星多次向京东方发送S系列OLED的RFI并开展技术摸底,但始终未能实现量产导入。此前唯一一次合作是与CSOT联合为Galaxy A73提供少量OLED模组,但属A系列中高端定位,订单体量有限。而今在Galaxy A57等入门机型上,三星已成功构建“三星显示+CSOT”双轨供应模式,面板采购均价较此前单源时期明显下探,验证了供应链多元化的降本实效。