





9月15日,自然资源部、文化和旅游部、国家林业和草原局联合发布《关于优化自然资源配置推动旅游业规范有序发展的指导意见》。其中一条规定迅速引发业内高度关注:严禁以旅游项目为名擅自变更土地用途,禁止用于建设别墅、私家庄园、房地产开发、高尔夫球场、主题公园、仿古街区等。
过去二十年,文旅地产的发展逻辑简单而直接——借主题乐园或古镇之名低价获取土地,通过配套住宅销售实现资金回笼,再用回款反哺文旅设施建设。文旅是表象,地产才是核心。
这一路径在2026年已难以为继。数据显示,2025年全球文旅地产总收入约为3508.8亿元,增速仅为3.1%;国内在建及已运营的文旅综合体达119个,总投资额高达6845.2亿元,但多数项目自立项之初便未构建以游客实际消费为基础的可持续盈利模型。
恒大童世界、万科冰雪城、建业电影小镇、三湘印象文旅项目、融创冰雪城……这些曾被寄予厚望的名字,如今频繁出现在资产处置清单与减值计提公告中。
 如今,这条依赖地产输血的通道已被正式关闭,文旅项目必须从启动阶段就具备自我造血能力。未来能存活下来的,不再是手握大量土地资源的企业,而是擅长在既有空间中持续创造内容价值的运营者。
一、“挂羊头卖狗肉”模式终结
此次意见所明令禁止的,正是过去二十年文旅地产最普遍的操作手法。
即以主题乐园或文化街区为概念申请低地价用地,在规划文本中承诺建设文旅设施,但在实际开发过程中将大量土地转为住宅性质进行开发。
恒大童世界堪称该模式的典型代表。许家印曾邀请七家国际顶级主题乐园设计机构齐聚总部,制定“童世界”标准:规模达迪士尼1.5倍,预估年接待游客量1500万至2000万人次。按原计划,全国将布局15座超大型文旅城,总投资预计突破万亿元。
然而其真实盈利逻辑却是:以文旅概念撬动廉价土地,靠住宅预售快速回笼资金。海花岛项目于2015年首次开盘当日即实现销售额122亿元。随着房地产市场下行,整个链条迅速崩塌。
截至目前,恒大规划中的15座童世界无一完整投入运营,大多沦为散落各地的未完工工程与待处置资产。而配套住宅早已建成销售,文旅部分仅完成基础施工,距离原始蓝图差距巨大。
恒大的断裂源于楼市周期下行,万科的退出则出于主动战略调整。二者共同指向一个现实:依靠住宅销售反哺文旅建设的旧有模式,在新政框架下已彻底失去生存土壤。
2025年8月,万科将松花湖度假区及万冰雪管理平台75%股权出售给中国旅游集团。松花湖度假区拥有50条雪道,单日最大接待能力达1.5万人次,是万科冰雪业务的核心资产。但因冰雪产业投资强度大、回报周期长,管理层坦言“做增量易,做存量难”。2024年万科全年净亏损达494.8亿元,冰雪板块随之被列入剥离清单。
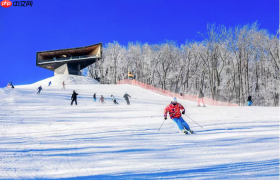 中旅松花湖度假区 图源:松花湖度假区
剥离并非意味着文旅资产本身缺乏价值,而是在房企流动性承压背景下,任何需长期投入的业务都会成为优先出清对象。
新规明确划出红线:严禁借旅游项目之名擅自改变土地用途,用于建设别墅、私家庄园、房地产、高尔夫球场、主题公园、仿古城等。过去那种以文旅名义低价拿地、再靠住宅销售回血的操作空间,已被大幅压缩甚至清零。
二、房企集体退场
文旅资产由“战略支点”变为“待处置项”
本次政策所要终结的,不只是拿地环节的灰色操作,更是整套文旅地产模式下形成的畸形资产结构。
当文旅项目无法再依赖住宅销售输血,那些长期被住宅利润掩盖的真实亏损便会集中暴露。房企的大规模撤离,正是从这一底层逻辑出发的必然结果。
建业地产的退出最具代表性。2026年7月,建业以总价30亿元转让“只有河南·戏剧幻城”与“建业电影小镇”全部股权,作价分别为25亿元和5亿元。交易款项中约13.74亿元用于优先偿还标的公司关联债务,建业实际到账仅约7.05亿元。而两项资产账面净值合计约40.25亿元,预计确认亏损达12.16亿元。
建业在公告中直言:文旅属于资本密集型非核心业务,持续投入严重制约现金流,剥离可同步解除相关担保责任并回归地产主业。在连年亏损之后,文旅资产已成为房企资产负债表上最先被清理的对象。
新规强调文旅项目须自始具备独立盈利能力,那些长期依赖住宅反哺的项目,在新监管体系下已无退路可言。
华侨城A面临的压力更为严峻。2025年公司营收为313.81亿元,同比下降42.32%;归母净利润亏损144.96亿元。2022年至2025年间,累计亏损达405.59亿元,几乎吞噬此前四年全部盈利。公司对存在减值迹象的资产计提了高达99.8亿元的减值准备。

在财务承压的同时,“欢乐谷”品牌正尝试另一条转型路径——放弃传统拿地建园扩张模式,转向存量园区的内容升级与场景再造。“北京大眼京”摩天轮、“成都星光小镇”,均是在同一物理空间内通过内容迭代激发新消费活力的典型案例。
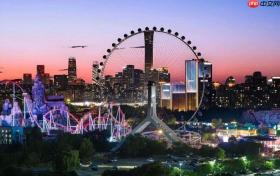
欢乐谷“大眼京”摩天轮 图源:北京朝阳文旅
围绕“城市IP娱乐主场”战略,欢乐谷正推进三大转变:从设备驱动转向内容驱动、从封闭式运营转向开放式平台、从门票经济转向多元价值生态。即将焕新开业的上海超级飞侠太空基地,正是这一转型方向的最新实践。当重资产文旅项目普遍陷入盈利困境时,运营能力的差异正逐步取代资产规模的差距,成为行业分水岭。
如果说华侨城是在为过往大规模扩张买单,三湘印象的退出则更早、也更彻底。
2026年上半年营收9.15亿元,其中文化演艺业务收入仅为1328.91万元,占比仅1.45%,同比下滑65.29%。增长动力主要来自燕郊地产项目的集中交付结转。这家曾标榜“地产+文化”双轮驱动的企业,事实上已基本退化为纯地产开发商。
新规严禁借旅游之名行地产之实,恰恰击中此类企业的要害。一旦文旅不再作为拿地工具或估值支撑,那些依赖概念维持市值的房企,不得不直面自身真实的经营底色。
融创冰雪城的命运则呈现另一种图景。深圳前海冰雪世界开业首月接待游客超40万人次,单日最高客流达4万人次。国金证券预测,项目进入成熟期后年均可贡献营收约6.5亿元、净利润约1.3亿元。
但早在两年前,融创因流动性危机以35.8亿元将该项目51%股权转让给华发集团。如今融创提出按原价回购,华发方面则强调其在项目停滞期间承担的风险与额外投入,双方就回购价格仍在协商之中。
 深圳前海冰雪世界项目卷入诉讼案件
优质文旅资产仍有市场价值,但房企已无力持有。这正是新规实施后文旅地产模式瓦解所带来的最显著行业现实。
三、存量空间走上前台
运营能力跃升为关键门槛
新规在封堵旧路的同时,也为行业发展开辟了新路径。
意见明确提出鼓励利用存量空间发展旅游产业。对使用存量工业用地、老旧厂房等空间开展文旅业态的,可享受5年内继续按原用途和权利类型使用的过渡期政策;利用现有房产兴办文旅接待设施的,亦可保持原有土地用途与权利类型不变。
这意味着,文旅项目不再必须依赖新增建设用地指标,也不必沿袭“先拿地—再建楼—再卖房”的传统路径。存量空间,正成为文旅产业新一轮发展的主阵地。
万岁山武侠城便是存量空间内容化转型的成功范例。它并未走文旅地产路线,而是以一张百元门票支持三天畅玩、每日安排三千场演出的高频内容策略拉动客流。2025年营收达12.7亿元,二次消费占比高达40%。其增长不依赖住宅销售,而源自内容创新与游客复购率提升。
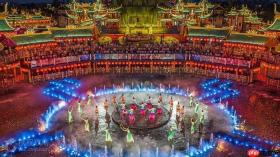 开封万岁山武侠城演艺 图源:万岁山武侠城而恒大遗留的半拉子工程,则考验着另一种能力:如何盘活已建未用的文旅资产。
2025年12月,开封市平稳基金以2.83亿元收购恒大童世界核心文旅地块,并联合万岁山追加投资18亿元续建;长沙恒大童世界同月由国资以2.83亿元拍得核心地块,更名为“未来幻城”,但至今尚未确定最终运营主体。曾经靠住宅销售平衡文旅投资的老路,在这里被彻底切断。
此外,新规还释放出一项重要制度信号:将在国土空间规划用途分类中研究增设适配旅游产业发展的新型用地类型,实行差异化管理。帐篷营地、房车营地、生态栈道等过去在用地审批中身份模糊的业态,有望获得明确的法定地位。
但政策落地需要时间。新型用地类型的设立涉及分类标准修订,存量空间盘活又牵涉复杂的产权关系梳理,从文件出台到项目真正落地,传导周期往往以年计。
文旅地产的旧时代已然落幕。土地不再是杠杆,运营才是核心竞争力。





