





文:向善财经
近期,2025年业绩强势增长的“雪王”蜜雪冰城再度出手。
通过“蜜雪合作中心”,官方发布通知称,为优化市场结构、强化单店运营效能,将面向老加盟商推出专项扶持政策。简言之——符合条件的老加盟商,在原商圈内扩店、迁址升级或邻近200米内新开门店,可直接享受次年加盟费全额减免。
业内分析指出,此举并非单纯让利,而是意在巩固老加盟商在其属地市场的控制力与渗透深度。
好钢用在刀刃上。 新一年外卖战仍处白热化阶段,蜜雪冰城选择将本应支出的加盟费用,转化为对存量门店的结构性支持,既提升区域密度带来的协同效应,也增强加盟商抗风险能力——对加盟商与品牌方而言,实为双赢之举。
但硬币的另一面,却映照出另一家新茶饮头部品牌的现实困境:霸王茶姬的加盟商,正面临前所未有的压力。
据年报数据测算,其单店月均GMV由2024年的45.6万元,下滑至2025年的33.74万元,降幅达26%。
一边是主动赋能、加固根据地;一边是在行业高速扩张中持续失速。
世事流转,令人唏嘘。这也不禁引人深思:曾风头无两的“国风顶流”,究竟遭遇了什么?
创始人张俊杰在业绩说明会上坦言:“我们低估了作为一家规模化企业,在组织变革中的复杂度与响应速度。”、“对外卖价格战对线下客流的冲击预判不足,对行业‘内卷’烈度也估计偏低——2025年,我们事实上耽误了半年。”
尤为难得的是,刚刚步入婚姻殿堂的张俊杰,以“一家之主”的担当,在股东会与公众面前坦诚直面团队能力短板。这份清醒与勇气,实属稀缺。
然而问题在于:这份真诚反思,是否真正触及了症结核心?
奶茶行业的“反脆弱”,藏在供应链里
先亮观点:错失外卖大战,只是表象;商业模式韧性不足,才是根本。
试想,若回到2025年初外卖补贴全面爆发的关键节点,霸王茶姬若决心参战,路径何在?
彼时,瑞幸以9.9元“轻轻茉莉”单月狂销4400万杯;古茗、喜茶等迅速跟进低价轻乳茶,精准卡位。而霸王茶姬的王牌单品“伯牙绝弦”,长期锚定20元价格带。
更关键的是,从2022年1月至2025年6月,“伯牙绝弦”单款贡献超40%总销售额,前三大单品合计占比高达60%–70%。
而外卖大战的本质,一是“高频带低频”——靠爆款引流拉升整体GMV;二是“补贴产品需具备盈利底线”,如瑞幸生椰系列,虽薄利但可控。
问题来了:以“代际潮流+国风叙事+大单品”为支点的模式,一旦被迫降价参战,不仅侵蚀主力产品毛利,更难实现高频带动——SKU极度有限,缺乏足够弹药支撑流量转化。
换言之,这套高度依赖审美周期与营销势能的打法,本身就不具备强抗压性。
当行业竞争逻辑突变,其脆弱性便暴露无遗。
类似案例在商业史上并不鲜见。
比如理想汽车,曾以“冰箱彩电大沙发”开创智能电动车新范式,L系列车型广受追捧。但风潮退去后,比亚迪、奇瑞、长安凭借多年沉淀的垂直整合供应链,迅速补齐体验短板,甚至以更低价格、更高配置实现反超。而理想受限于产品结构单一、技术纵深不足,在应对层面显得被动乏力。
回到开头的问题:霸王茶姬的困局,真仅源于对外卖战的误判吗?
“反脆弱”理论中有一句箴言——“脆弱者依赖预测,反脆弱者拥抱不确定性。”
那么,在新茶饮赛道,“反脆弱”的答案是什么?
是蜜雪冰城、古茗、茶百道所践行的极致供应链能力。
因为这个生意的本质,从来不是“谁创意更新、谁故事更好”,而是供应链效率 × 门店网络密度 × 成本控制精度。它没有定价权,护城河不在概念,而在把同一杯茶,做得更稳、更快、更便宜。
说到底,原料趋同、配方易仿、风味可复制。消费者决策底层逻辑,永远是“更优性价比”。文化符号或许能引爆一时热度,但无法支撑长期复购。
此时,供应链就是最扎实的底盘,它赋予品牌应对一切变量的底气。
2025年的财务数据,正是最有力的佐证。
公开财报显示:蜜雪冰城营收335.60亿元,同比增长35.2%,净利润58.87亿元,同比激增58.87%;古茗营收142.97亿元,同比增长46.9%,净利润31.09亿元,同比飙升110.3%;茶百道营收53.95亿元,同比增长10%,净利润8.2亿元,同比增长71%。
供应链越深厚,增长越强劲:古茗领跑,蜜雪紧随,茶百道居后。
反观霸王茶姬:天眼查数据显示,2025年净收入129.1亿元,同比仅增4.05%;经调整净利润19.1亿元,同比下滑24%;归母净利润更是暴跌53.45%。
四季度单季营收29.75亿元(约4.25亿美元),同比下降11%,较上年同期33.34亿元明显承压。
更值得警惕的是,连其“超级单品”也难逃波动——“伯牙绝弦”必须持续借力联名(如哪吒)、明星代言(张小婉、容祖儿)等高强度营销维持声量。
结论已然清晰。
当然,企业成长本就曲折,及时纠偏已是难能可贵。真正的挑战,在于如何将反思转化为可持续的行动力。
速度与质量之间:霸王茶姬的选择题,古茗的必答题
必须承认,霸王茶姬的执行效率依然在线。
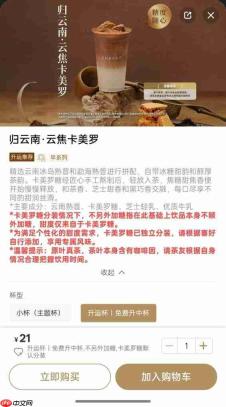
2025年底,公司快速推出茶拿铁系列“归云南”及抹茶拿铁“一抹山月”,瞄准意式咖啡口感,开辟第二增长曲线。
张俊杰透露,“归云南”对沉睡会员唤醒率达51%。
进入2026年,公司计划密集上新近10款产品,同步拓展原叶纯茶、低脂健康等细分品类,目标打造下一个现象级大单品。
客观而言,无论落地节奏还是创新广度,霸王茶姬已展现出显著转变。
但观察其2026年开店策略,又似回归旧轨:
管理层明确表示,将大幅放缓国内拓店节奏,全年仅新增300家“战略型”门店,运营重心由“规模扩张”全面转向“精细化运营”。张俊杰亦强调,恢复同店销售为首要任务,并将主动优化关闭低效门店。
精耕细作、控速提质,本身无可厚非,甚至堪称务实。
但这一路径,与“供应链驱动”的稳健业态存在天然张力,也未必契合当前竞争强度。
说到底,外卖大战催生的反思,尚未彻底穿透到战略执行层。未来若价格战持续胶着,仅靠新品唤醒用户,恐难形成长期壁垒。
以“归云南”为例,唤醒率高固然是亮点,但在古茗、瑞幸等对手门店密度更高、品控稳定性不弱的前提下,供应链压缩出的7元价格差,终将沉淀为用户选择的决定性砝码。(注:古茗新品季度平均复购率超50%,行业均值约30%+)
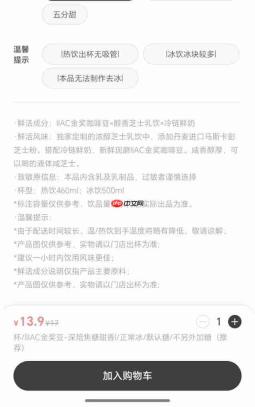
而当竞对借势持续扩大规模,规模化效应带来的成本优势,便会固化为常态竞争力——正如比亚迪:C端销量足够大,供应商愿以微利配合节奏;即便补贴退坡,终端价格优势依然坚挺。
因此,霸王茶姬当下真正需要的,不仅是态度端正的反思,更是以组织能力为支点,拿出一套能有效抵御地盘被持续蚕食的实战方案。
知易行难。战略转向牵涉内部架构调整、加盟商利益再平衡、以及多年坚守的品牌调性重塑——三者兼顾,何其艰难。
所幸,作为掌舵人的张俊杰,已于去年完成人生重要进阶。家庭稳固,后顾无忧,事业自然成为全新重心。
同时,海外业务已初具声势,开店进度与GMV表现均获市场认可。
最后,愿张俊杰带领下的霸王茶姬,在2026年破局重生——既让中华茶文化扬帆出海,也为投资者创造可持续的价值回报。
免责声明:本文基于上市公司法定披露文件及公开资料撰写,作者不对信息完整性、时效性作保证。股市有风险,入市须谨慎。本文不构成任何投资建议,决策请自主审慎判断。


