





九号公司正式公布2025年度财务报告。报告显示,公司在报告期内延续强劲增长势头:全年实现营业收入212.8亿元,同比增长49.9%;扣除非经常性损益后的归属于母公司股东净利润达17.6亿元,同比提升62%;经营活动产生的现金流量净额为44.4亿元,增长33%;毛利率升至29.6%,较上年提高1.4个百分点。
从财报数据来看,九号的增长动力并非源自单一品类的爆发,而是源于多条业务线的协同发力与共同推进。其中,智能电动两轮车业务持续领跑,全年销量达409.03万台,贡献收入118.59亿元。
在短途智能出行生态中,电动滑板车、平衡车等细分领域同样保持稳健扩张。以电动滑板车为例,2025年九号自主品牌零售滑板车销量为146.26万台,对应收入31.69亿元。截至目前,该品类全球累计出货量已突破1500万台,产品覆盖
驱动持续增长的底层引擎:高强度研发投入与全链路工程验证能力
若将各业务板块置于整体战略框架下审视,它们共同构筑起九号在智能短交通领域的完整产品矩阵与规模化基础。但尤为突出的,仍是智能电动两轮车业务所展现出的加速态势。
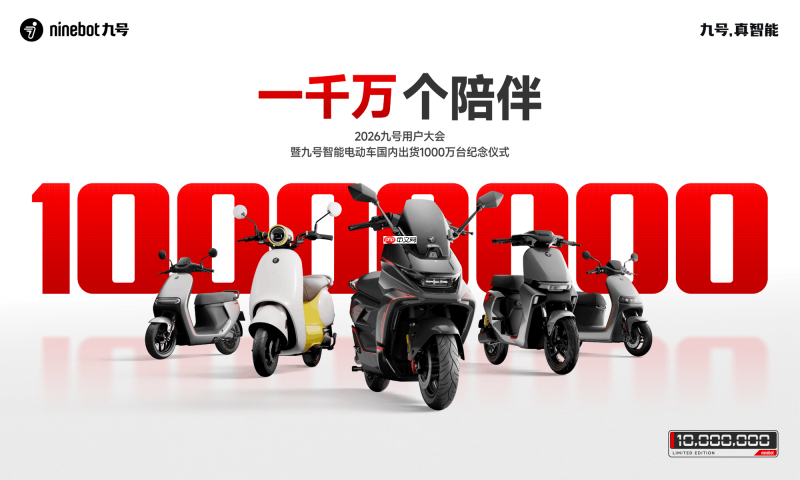
2026年1月24日,在九号用户大会现场,公司宣布其在中国市场智能电动两轮车累计出货量正式迈过1000万台大关。屡次刷新行业增速纪录的销售表现,印证了这一增长并非由短期营销或政策红利推动,而是源于深厚的产品势能与可持续的市场惯性。
如果说营收与销量是业绩的表层映射,那么真正支撑长期增长的核心变量,则在于研发实力与技术积淀。财报显示,2025年九号研发投入达12.5亿元,同比增长51%;2021至2025五年间,累计研发投入近38亿元。作为对比,年营收超2亿元的高新技术制造企业,平均研发强度(研发费用占营收比重)约为3%,而九号近年研发费用率稳定维持在5%—6%,显著高于制造业平均水平,甚至超越部分传统科技企业。
对一家兼具科技创新基因与出行场景属性的企业而言,如此规模的研发投入,表明其增长逻辑并不依赖渠道粗放扩张或价格战等短期策略,而是坚定聚焦于底层技术攻关、整车系统开发及平台级能力建设。一个典型例证,便是九号不断迭代升级的九号科技检测中心。
该中心于2019年建成并投入使用,累计设备投入逾3000万元,配备250余台先进测试设备,可执行565项专业实验验证,涵盖电子电器、机械性能、环境适应性、材料特性及整车综合性能五大维度。其中引入的碰撞试验系统、整车跌落试验台、三综合试验台、阳光模拟实验箱等关键设施,均为两轮车行业稀缺配置。这套覆盖研发—测试—量产全周期的工程验证体系,成为保障九号产品高可靠性、强安全性以及技术持续进化的坚实底座。
技术成果全面落地:从全序列产品创新到智能化系统壁垒成型
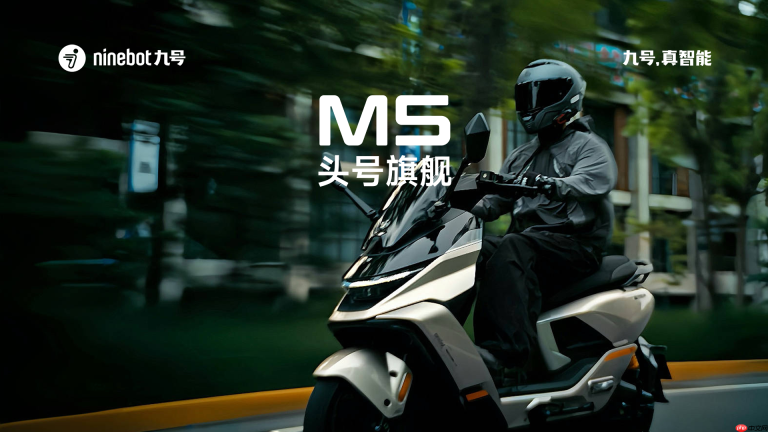
上述研发体系的价值,最终在终端产品上得到集中体现。2025年8月发布的M5系列智能电摩,即是九号当前综合技术实力的关键载体。据公开数据显示,M5系列上线仅4小时即售出11292台,平均每分钟成交47台,全网销售额迅速突破亿元,成为当年两轮电摩市场热度最高、传播最广的“现象级”新品之一。
值得注意的是,九号并未将先进技术局限于高端旗舰产品。面向新国标合规市场的Fz系列电动两轮车,同样全面应用了同一套高标准研发与验证流程,在安全防护、智能交互、骑行体验与日常实用性之间达成高度统一。这说明,九号的技术演进路径,并非仅打造少数标杆机型,而是依托平台化技术架构,同步实现高端市场的技术引领与大众市场的普惠覆盖。
在软件与智能化系统层面,九号过去一年最具标志性的进展,是自研操作系统——凌波OS(NimbleOS)的正式发布。根据官方披露的技术资料,凌波OS并非简单叠加智能功能,而是基于统一底层架构,深度整合电机控制、电池管理系统、多源传感器环境感知以及车机人机交互等核心模块,有效破解了传统两轮车硬件碎片化、系统响应迟滞、跨模块协同效率低等行业共性难题。
2025年,凌波OS智能蓝牙系统顺利通过泰尔认证中心权威认证,成为业内首个获此资质的智能蓝牙操作系统。该项认证不仅意味着该系统在连接稳定性、操作流畅度及设备兼容性等关键指标上达到行业顶尖水准,更进一步强化了九号在电动两轮车智能化赛道上的技术护城河与品牌话语权。
拉长时间维度观察,九号近年来的技术布局,始终围绕未来短途出行形态的演进趋势展开,而非拘泥于某一款车型的单点突破,并通过全品类产品完成技术落地与价值兑现。
回看2025年年报,九号公司增长的根本动因,在于多年深耕技术所积累的厚积薄发——前期持续投入正加速转化为产品端的差异化竞争力与市场端的结构性优势。对于正处于智能化、电动化深度变革期的两轮出行产业而言,这种以核心技术为锚点、以产品力为支点、以长期主义为路径的增长范式,其示范意义与战略价值,远超单一财务指标本身。


