





存储芯片短缺正在重塑智能手机市场的运作逻辑。据sammobile报道,行业正从“多卖货”转向“少卖货、卖更贵”:2026年第三季度全球智能手机出货量同比下滑19%,但出货收入却逆势增长3%,关键驱动力正是平均售价(asp)同期飙升27%。出货量收缩、单机价值攀升,成为当前最突出的市场特征。
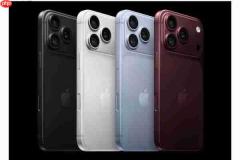
iPhone 18 Pro系列
这一路径对苹果和三星尤为有利。苹果在2026年第三季度实现公司史上最高的第三季度营收,并斩获全球智能手机收入50%的份额,刷新历史纪录。三星位列第二,收入同比增长14%,当季收入份额达19%。小米位居第三,收入份额仅为6%——前三强之间的巨大差距表明,此轮涨价红利并未被行业普遍共享。
而出货量排名则呈现不同格局。第三季度三星以22%的市占率稳居榜首,苹果以21%紧随其后,小米、OPPO、vivo分别占据12%、9%和8%,剩余份额由众多中小厂商瓜分。换言之,苹果的收入份额是其出货份额的两倍有余;三星的收入份额则略低于其出货份额。两家虽均守住头部位置,但盈利逻辑明显分化。
业内将当前态势概括为“量与价的权衡”:厂商主动缩减出货规模,换取更高单价。苹果与三星在此规则下表现稳健,但该模式并不具备可持续性,难以作为长期战略推行。



