





10月13日,国际数据公司(idc)发布的最新智能手机季度跟踪报告初版数据显示,2026年第三季度中国智能手机市场出货量约为5790万台,同比下滑15.4%。在主要厂商中,华为成为唯一实现同比双位数增长的品牌。
华为Logo
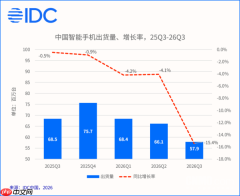
整体市场:Q3出货5790万台,同比下降15.4%
与上半年约4%的同比收缩幅度相比,下半年市场萎缩节奏明显加快。受存储芯片及其他关键元器件成本大幅攀升影响,终端产品价格普遍上调,同时厂商对硬件配置方案进行了相应优化调整,消费需求因此受到显著抑制,其中安卓阵营及中小品牌所面临的压力尤为显著。
本季度市场呈现出典型的“销量下降、单价上升”特征。上游供应链持续承压,并逐步向消费端传导,致使新机定价整体上移;与此同时,厂商亦通过精简或替换部分配置来缓解成本压力。消费者对涨价仍处于适应阶段,换机意愿趋于保守,换机周期进一步延长,直接拖累整体出货表现。这表明,成本端压力已演变为当前左右中国智能手机市场走向的核心因素。
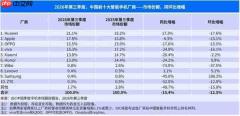
厂商格局:华为市占率达21.1%,荣耀环比小幅增长
尽管行业整体承压,华为依托丰富的产品矩阵以及相对温和的价格策略,延续了今年以来的稳健增长态势,出货量同比实现两位数增幅。苹果虽在新品发布后获得超出预期的市场反馈,但受限于本代机型数量减少,出货量同比略有回落。其余国内头部品牌虽同样面临严峻挑战,但仍展现出差异化的抗压能力。其中,荣耀是头部阵营中唯一达成出货量环比正增长的品牌,初步显现回暖迹象。
后市展望:价格体系尚未企稳,市场难现明显复苏
展望未来,IDC预计存储芯片及其他核心物料成本在未来数个季度仍将维持高位运行,终端产品价格大概率延续上涨趋势。多数消费者尚需时间消化价格上涨带来的心理与预算压力,换机节奏或将再度放缓。因此,即便四季度将迎来多品牌、全价位段新品密集上市,IDC仍判断2026年第四季度中国智能手机市场难有实质性回暖。甚至进入2027年大部分时间,成本压力仍将普遍存在,市场整体或将延续较大幅度的下滑态势。



