来料加工账务处理分
一、原材料接收环节的账务处理分录
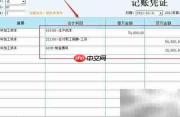
来料加工业务中,客户提供的原材料需单独建账管理。当企业收到委托方送来的加工材料时,会计分录需体现“受托加工物资”科目的使用。例如,某服装厂收到A公司提供的布料5000米,市场价每米20元,但按合同约定仅作加工用途,此时应做分录:
借:受托加工物资—A公司 100,000元
贷:应付账款—暂估入库 100,000元
使用好会计系统时,可在“库存核算”模块设置“受托加工”仓库类型,通过扫码入库功能快速生成分录。系统自动关联客户合同信息,避免手工录入错误。待加工完成交付时,再冲销暂估科目,确保账实相符。
二、加工过程成本归集的分录逻辑
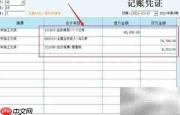
生产环节涉及人工、制造费用等成本归集。假设上述服装厂耗用辅料5000元,支付工人工资12000元,分摊水电费3000元,分录处理如下:
借:生产成本—加工成本 20,000元
贷:原材料—辅料 5,000元
应付职工薪酬 12,000元
制造费用—水电费 3,000元
好会计的“生产成本”模块支持按订单号归集成本,通过工序成本卡功能,可实时追踪每批来料加工的投入产出比。系统自动生成成本计算单,与分录数据联动,帮助企业精准核算加工利润。
三、加工完成交付的分录闭环
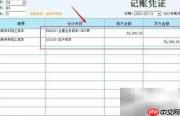
产品交付时需确认收入并结转成本。若该批服装加工费为30000元(不含税),增值税率13%,则分录处理为:
确认收入时:
借:应收账款—A公司 33,900元
贷:主营业务收入—加工费 30,000元
应交税费—应交增值税(销项税额) 3,900元
结转成本时:
借:主营业务成本—加工成本 20,000元
贷:生产成本—加工成本 20,000元
好会计的“收入确认”功能支持按完工百分比法处理长期加工合同,系统自动计算增值税销项税额。通过与税务模块的集成,可一键生成纳税申报表,确保税负计算准确。
四、特殊场景的分录调整技巧
当发生材料损耗或加工返工时,需通过“待处理财产损溢”科目调整。例如,加工过程中损耗布料100米(成本2000元),经客户确认由其承担,分录调整为:
借:其他应收款—A公司 2,000元
贷:待处理财产损溢—材料损耗 2,000元
好会计的“异常处理”工作台提供可视化流程,支持上传损耗证明附件,系统自动生成调整分录。通过权限控制功能,可设置不同岗位的操作权限,确保账务调整合规。
在来料加工业务中,规范的账务处理分录是企业合规经营的基础。好会计通过智能化设计,将复杂业务场景转化为标准化操作流程,帮助企业提升财务工作效率。系统内置的行业会计科目模板,覆盖加工贸易全流程,即使新手会计也能快速掌握分录编制要领。(截至2025年10月16日)