





cnmo科技获悉,来自市场研究机构“omdia”的最新数据显示:2026年第二季度,非洲智能手机市场出货量同比下滑7%,为近三年来的首次负增长。omdia预测,全年该市场出货量将较2025年下降26%。
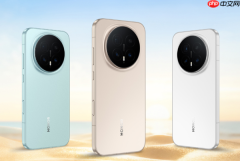
荣耀手机
值得注意的是,100美元以下的入门级细分市场表现最为疲软,出货量同比锐减34%,绝对数量减少近300万台。Omdia首席分析师指出:“本季度智能手机平均售价同比上涨41美元,扭转了2025年第二季度大幅降价的局面。各价位段产品普遍提价,正深刻影响非洲智能手机厂商的竞争格局与排名。”
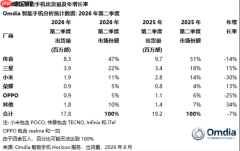
据Omdia分析,头部厂商传音当季出货量同比下降14%,市场份额同步收窄。由于其在百美元以下市场渗透率高、产品结构集中,因此受入门级需求萎缩冲击尤为显著。
相比之下,三星表现亮眼,出货量同比增长15%。这主要归功于其精细化的库存调控策略,使其主力走量机型——如A07和A17系列,始终保持数月的稳定库存缓冲能力。
三星手机
荣耀已连续两个季度实现增长,核心驱动力在于聚焦300美元以上中高端市场——该细分领域抗波动性更强。同时,其持续深耕南非等重点区域,当地出货量约占其非洲总出货量的60%。
此外,小米出货量同比下降30%,OPPO下滑25%。面对持续攀升的元器件成本压力,两家厂商均将盈利能力建设置于更高优先级,并对价格高度敏感的入门级市场采取更为审慎、精准的产品投放与运营策略。


