





车险保费上涨的计算较为复杂,需综合多方面因素。交强险方面,上一年发生一次有责任不涉及死亡的道路交通事故,保费不变;两次及以上有责事故,保费上浮10%;有责道路交通死亡事故,保费上浮30%。商业险通常根据车辆出险次数、赔付金额等综合计算,出险次数越多、赔付金额越高,保费上涨幅度越大。此外,车辆使用性质、交通违法记录等也会影响保费上涨幅度。
具体而言,在商业险中,出险1次,保费可能维持原价或有小幅度上涨,大约在5%–10%;出险2次,保费上涨幅度大约在10%–20%;出险3次,保费上涨20%–30%;若出险4次及以上,保费上涨幅度很可能超过30%。不过,这只是大致范围,不同保险公司在此基础上会有一定差异。
车辆使用性质对保费上涨影响也不容小觑。营运车辆由于使用频率高、行驶里程长、面临风险更大,其保费上涨可能性和幅度通常高于非营运车辆。而高性能豪华车型,因其维修成本高、零部件价格贵等原因,保费上涨幅度也相对较大。
交通违法记录同样会导致保费上涨。像酒驾、超速等严重违法行为,会使保险公司认为车主驾驶风险增加,进而提高保费。比如酒驾行为,可能让保费上浮不少。
计算保费上涨时,基本公式为涨幅 = (新保费 – 旧保费) ÷ 旧保费 × 100%。首先要明确车辆上一保险周期的出险次数、事故性质及赔付金额,随后参照所投保保险公司的费率浮动表进行计算。要是对具体计算方式不清晰,车主可直接联系保险公司客服咨询。
总之,车险保费上涨计算涉及多个因素,各因素相互交织。车主们在日常用车过程中,应安全驾驶,减少出险次数和交通违法,从而避免保费大幅上涨。(截至2025年12月13日)
车险保费上涨怎么计算?一起来了解具体操作流程。
1、 打开微信,依次点击我、服务、保险服务。
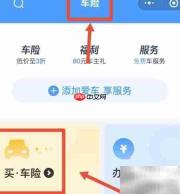
2、 进入微信车险平台,点击买·车险即可投保。
3、 输入车牌号,点击查询即可查看车险报价及保费上涨情况。





