





市场研究机构counterpoint research最新发布的数据显示,2026年第二季度(4月至6月),东南亚智能手机市场整体承压,出货量同比下滑15%。报告指出,智能手机终端价格持续走高,已成为抑制市场需求的关键因素之一,消费者换机意愿有所减弱。值得注意的是,在行业整体萎缩的大环境下,各品牌及不同价格区间的市场表现呈现显著分化——三星成为该地区唯一实现销量正增长的主要厂商。
三星手机
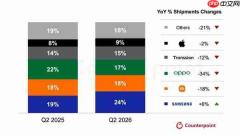
统计显示,2026年第二季度,三星以24%的市场份额稳居东南亚智能手机市场榜首,同比增长6个百分点,是当季唯一实现出货量上升的头部品牌。小米以18%的市占率位列第二,OPPO以17%紧随其后,传音旗下多品牌合计占据15%份额排在第四位,苹果则以9%的占比位居第五。
从份额变动来看,三星在东南亚的领先地位进一步巩固,较2025年同期的19%提升5个百分点至24%;小米份额基本持平;OPPO则由22%回落至17%。传音与苹果亦实现小幅增长,分别从14%和8%上升至15%与9%。

Counterpoint Research分析指出,本轮区域市场收缩与整机成本攀升密切相关。随着终端售价不断上探,部分用户选择延长现有设备使用周期,尤其入门级市场受影响最为明显。数据显示,售价低于150美元的机型出货量同比锐减38%,为各价位段中跌幅最大区间;而250美元至499美元中端机型出货量亦同比下降11%。
相关数据
与低价位段形成鲜明反差的是,中高端产品需求持续升温。其中,售价500美元至699美元区间的机型出货量同比飙升74%;售价超700美元的旗舰机型也录得18%的增长。这反映出,在消费趋于理性的背景下,用户并未全面削减购机支出,而是更倾向于选择性能更强、耐用性更高、生命周期更长的优质产品。





