





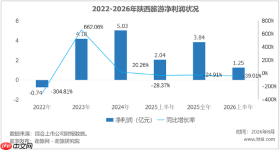
陕西旅游文化产业股份有限公司(简称“陕西旅游”,股票代码:603402)发布的2026年半年度报告数据显示:公司实现营业收入4.19亿元,同比下降18.85%;利润总额为2.03亿元,同比下降30.62%;归属于上市公司股东的净利润为1.25亿元,同比下降39.01%;扣除非经常性损益后的净利润为1.19亿元,同比下降41.73%;经营活动产生的现金流量净额为2.27亿元,同比下降24.92%;加权平均净资产收益率为4.25%,较上年同期的17.49%下降13.24个百分点;基本每股收益为1.24元,同比下降38.92%(已按每10股转增3股实施除权处理)。
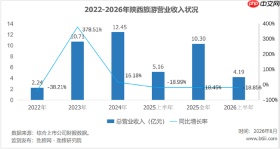
从业务结构来看,四大主营业务板块表现分化明显,冷热悬殊。
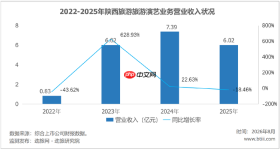
旅游演艺业务仍是营收主力,但亦成最大拖累项。该板块实现收入2.20亿元,同比下降28.58%,占总营收比重达53%;营业成本却逆势增长2.19%,导致毛利率由76.03%大幅下滑至65.71%,降幅高达10.32个百分点。
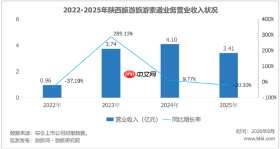
旅游索道板块实现营收1.57亿元,同比下降5.21%,毛利率为66.74%,同比微降0.22个百分点,成为唯一保持基本稳定的支柱板块。道路客运业务实现营收1664万元,同比下降7.63%,毛利率为73.74%,同比提升1.47个百分点。
旅游餐饮板块实现营收1971万元,同比下降4.44%,毛利率同比下滑7.23%。费用方面,销售费用为3508万元,同比增长2.73%;管理费用为3172万元,同比增长15.51%;财务费用为156万元,同比下降42.22%;其他收益为726万元,同比增长189.90%(主要系政府补助增加)。整体来看,在营收下滑近两成的同时,营业成本与管理费用双双上升,致使公司综合毛利率被演艺板块单边拉低6.36个百分点。
最引人关注的一组数据对比是:2025年12月26日,陕西旅游完成首次公开发行并上市,募集资金净额15.22亿元到账;仅半年后,2026年中报即显示,归母净利润同比下降39.01%,扣非净利润下滑41.73%。
这是公司上市后的首份完整半年报,业绩即出现显著承压。更值得关注的是ROE指标——由上年同期的17.49%骤降至本期的4.25%,近乎“腰斩”。表面看是利润缩水约39%,实则受“分子缩小+分母扩张”双重影响:去年同期17.49%的ROE基于较小的净资产基数(2025年上半年加权平均净资产约12亿元),而IPO一次性将净资产推升至近29亿元(增幅达147%),同期利润反而收缩,导致ROE断崖式下挫。投资者以发行价认购股份,所获得的是一家ROE从17%跌至4%的标的,这种落差显然难以仅用“区域市场波动”一笔带过。
15.22亿元募集资金实际使用情况如何?截至报告期末,仅投入1.65亿元,使用率仅为10.84%;剩余13.57亿元仍存放于账上。截至6月末,公司货币资金余额达26.04亿元,并另以4亿元购买理财产品,合计现金类资产达30亿元,占总资产37.13亿元的81%。

一家年营收刚超8亿元的企业,账面持有30亿元现金,其中近一半来自IPO募资且尚未动用。七个募投项目中,仅“收购少华山索道资产”一项(7570万元)完成交割;其余六项中,“泰山秀城二期”拟投6.95亿元、“收购太华索道股权”拟投3.70亿元、“收购瑶光阁演艺股权”拟投1.47亿元等三大重点项目均未启动任何资金支付。
一边是巨额资金沉淀于理财账户赚取利息,一边是核心募投项目长期停滞,这笔融资究竟是用于战略扩张,还是仅服务于报表美化?募投承诺清晰列示,但半年仅10.84%的执行进度意味着,若维持当前节奏,剩余13.57亿元或将延至2030年方能全部落地。
业绩下滑的核心症结聚焦于《长恨歌》项目。旅游演艺板块营收同比下降28.58%,而成本不降反增2.19%,毛利率收窄10.32个百分点,属典型的“刚性成本叠加客流萎缩”双重冲击。实景演出的成本具有高度刚性特征:演员薪酬、舞台维护、灯光系统、设备折旧等固定支出并不会因观众人数减少数百人而同步削减。
值得注意的是,《长恨歌》所属子公司单体贡献净利润1.12亿元,占上市公司归母净利润1.25亿元的90%,堪称“一柱擎天”。年报风险提示中亦坦承:“《长恨歌》已持续运营多年,存在观众审美疲劳及市场吸引力减弱的潜在风险。”风险预警虽诚恳,但市场变化远比文字更迅猛。
与此同时,部分新项目运营端已有积极信号:12·12西安事变演出收入同比增长89%、少华山索道接待量同比增长81%、唐乐宫外宾接待量同比增长52%。但受限于体量偏小,尚难对冲《长恨歌》带来的业绩缺口。将整家上市公司的盈利命脉过度绑定于单一演艺IP之上,其业务结构本身便存在显著脆弱性。
现金流与前瞻性指标亦需审慎观察。经营性现金流净额为2.27亿元,同比下滑24.92%,但跌幅明显小于净利润39.01%的降幅,反映出折旧摊销等非付现成本对现金流形成支撑,回款质量总体可控,侧面印证公司基本面仍有韧性。
另一关键前瞻指标——合同负债期末余额为4865万元,同比大增204.42%,主要源于预收演艺门票及索道票款增加,释放出一定正向信号:Q3为《长恨歌》传统旺季,预售金额大幅提升,说明渠道端正在积极蓄水。但需理性看待两点:一是合同负债绝对值相较1.25亿元净利润而言仍显有限;二是预售增长未必等同于最终转化,今年H1预售高增,恰恰可能反向印证即期客流承压,需依赖预售提前锁定需求。
全年业绩展望方面:2025年归母净利润为3.84亿元(其中上半年2.04亿元、下半年1.80亿元),而2026年上半年仅录得1.25亿元。若下半年维持同等幅度下滑,则全年净利润或在2.4亿元左右,较上市前一年下降近四成。虽尚未触及控股股东承诺中“上市第二年净利润下滑超50%即延长锁定期”的红线,但趋势并不乐观。
五大核心子公司中,“两盈三亏”格局凸显。《长恨歌》演艺子公司实现净利润1.12亿元,太华索道实现净利润7334万元,构成两大盈利支柱;少华山索道实现净利润509万元,尚处起步阶段。亏损阵营中,唐乐宫净亏损804万元,净资产已为-460万元,陷入资不抵债状态,“唐宫乐舞+宫廷晚宴”模式多年未能扭亏;泰安文旅净亏损1088万元,营收仅167万元,泰山秀城项目半年即亏损千万级,而募投计划中尚需追加投入6.95亿元。一个半年亏损超千万的项目,上市公司仍计划大规模加码,逻辑令人费解:要么是对山东市场抱有极强信心,要么是募投承诺倒逼下的被动选择。无论何种原因,投资者都必须审慎评估:当募投真正落地之时,是否也将成为亏损进一步放大的起点?
客观而言,陕西旅游的基本面依然具备优势。公司整体毛利率达63.4%,位居A股旅游行业前列;经营性现金流2.27亿元,显著优于净利润表现;资产负债表极为健康,无任何有息负债(长期借款已清零);账面现金30亿元构成坚实安全垫;2025年度现金分红达1.55亿元。
运营层面亦不乏亮点:华山西峰索道乘索率达104%、少华山索道接待量同比增长81%、12·12西安事变演出收入增长89%,均表明一线运营团队正积极发力且初见成效。但“底子厚实”与“募投落地”不可混为一谈。此次IPO募集的15亿元资金,本意在于打破对《长恨歌》的单一依赖,构建多元化增长引擎。然而半年过去,募投执行率仅10.84%,三大重点收购项目毫无进展,资金大量滞留于理财账户。倘若募投长期迟滞,而《长恨歌》又持续面临客流压力,则本次融资或将仅带来ROE下降147%的结果,却未能催生任何实质性新增长曲线。


