





西藏旅游股份有限公司(证券简称:西藏旅游,代码:600749)发布的2025年年度报告数据显示:全年实现营业收入1.87亿元,同比下降12.37%;利润总额为2418万元,同比增长36.73%;归属于上市公司股东的净利润达2327.38万元,同比上升39.47%;扣除非经常性损益后的归母净利润为1051.90万元,增幅达81.27%;加权平均净资产收益率为2.2154%;经营活动产生的现金流量净额为3129万元,同比减少58.96%。
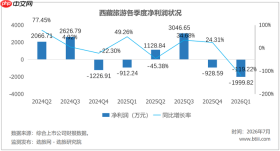
2026年第一季度财报显示:营业收入为2441万元,同比下降4.4%;归属于上市公司股东的净利润为-2000万元(上年同期为-912万元),亏损扩大;扣非后归母净利润为-2131万元。
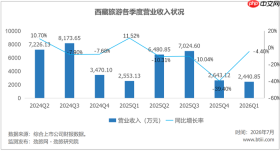
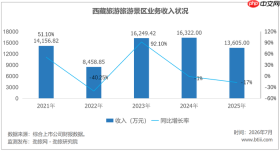
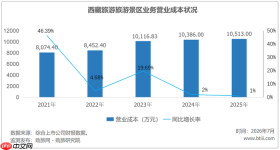
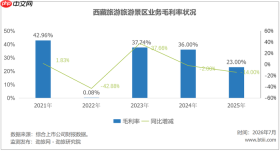
从业务结构来看,2025年全年旅游景区板块收入为1.36亿元,同比下降17%,毛利率为23%,较上年下降14个百分点,呈现量价双降态势。其中,林芝片区营收1.10亿元,同比下滑26%,毛利率为18%,同比下降21个百分点,受当地文旅行业规范整治及重点项目推进迟滞影响明显;阿里片区营收2653万元,同比增长80%,毛利率提升至40%,同比大幅增长33个百分点,成为报告期内唯一实现正向增长的区域板块。
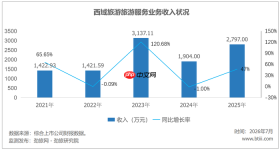
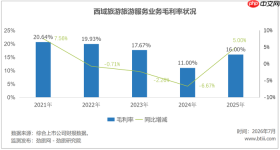
旅游服务业务收入为2797万元,同比增长47%,毛利率为16%,同比提升5个百分点。细分来看,出入境商旅服务收入达1403万元,同比增长94%,主要受益于签证流程优化及印度香客接待规模扩大。
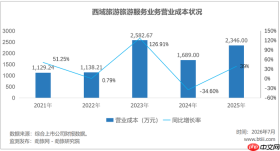
旅游文创业务收入为1684万元,同比下降2%,毛利率为27%,较上年回落6个百分点。
投资收益达3830万元(上年同期仅为27万元),暴增13848%,主要来源于与西藏旅游投资集团合作开展的印度香客接待项目;此外,处置子公司江西新绎80%股权带来约850万元收益。
表面看,公司营收下滑12.37%而净利润反增39.47%,似有“逆周期增长”之势,但深入拆解可见:主业承压、副业托底。
先看利润构成——2327万元归母净利润中,非经常性损益达1275万元,占比高达55%。其中,出售江西新绎股权贡献850万元,理财收益300万元,政府补助96万元。剔除上述一次性因素后,扣非净利润仅为1052万元,所谓“增长40%”的实际含金量大打折扣。
更值得关注的是高达3830万元的投资收益,同比飙升超138倍,其本质是承接中印边境地区外交接待任务所获得的合作分成,并非源于景区自主经营能力提升。一旦地缘政治环境变化或香客入境政策调整,该收益来源极不稳定。

再看核心主业——旅游景区作为公司支柱业务,收入1.36亿元却同比下滑17%,毛利率由37%骤降至23%,一年内缩水近四成毛利空间。林芝片区尤为严峻:营收下滑26%,毛利率下滑21个百分点;旗下主力运营平台林芝新绎实现营收8501万元,却净亏损2291万元。以全公司最重要的子公司持续亏损,已非短期波动所能解释。年报将其归因于区域文旅监管趋严和重点项目建设进度滞后,虽表述客观,但此类外部环境本属企业应主动适应的常态变量,而非不可抗力。雅鲁藏布大峡谷、巴松措等传统优势资源,正面临游客流量收缩与刚性成本攀升的双重挤压。
阿里片区则成为唯一亮点:营收同比增长80%,毛利率由7%跃升至40%,所属运营主体实现净利润564万元,成功扭亏。支撑因素包括冈仁波齐创建5A级景区带来的基建升级、印度香客接待配套完善,以及昆莎机场与普兰机场航班频次加密。
但需清醒认识两点:一是阿里基数极低,2024年营收仅1474万元,80%增幅对应的绝对增量仅为1179万元;二是其业绩跃升高度依赖印度香客入境,与前述3830万元投资收益同根同源,本质上仍是政策驱动型红利,而非市场化成长逻辑。若香客规模回落,该板块可持续性将面临严峻考验。
现金流方面亦显失衡:归母净利润同比增长39.47%,但经营性现金流净额却从7624万元锐减至3129万元,降幅达58.96%,“账面盈利”与“真实回款”严重背离。
进入2026年一季度,这一矛盾进一步加剧:营收微降4.4%,归母净利润亏损扩大至2000万元(上年同期为912万元),亏损幅度同比扩大119%;扣非净利润亏损2131万元。此时正值旅游淡季,尚未迎来旺季高峰,亏损深度已远超去年同期。
同期销售费用同比增长56%,公司解释为引进专业人才所致;短期借款同比增长41%,在持续亏损背景下仍加杠杆扩充团队,既可能是对未来复苏抱有信心,也可能只是被动维系运营的无奈之举。
截至报告期末,公司货币资金余额为4.31亿元,但其中2.62亿元已计入交易性金融资产(主要为银行理财产品),实际可自由支配的现金并不充裕。
从战略维度审视,西藏旅游本质上是一家典型的小盘股+区域集中+强政策依赖型企业。总资产14.53亿元、净资产10.60亿元,在A股旅游类上市公司中处于末位梯队;全部业务聚焦西藏一地,林芝与阿里两大片区业绩此消彼长,直接左右整体表现。
2025年9月,公司正式终止历时两年多的北海新绎游船60%股权收购事项,原拟借此突破地域限制、拓展跨省业务,最终未能落地。母公司未弥补亏损达6970万元,连续多年未实施现金分红。尽管已摘掉*ST帽子,但1.32%的扣非净资产收益率,仍折射出其资本使用效率长期偏低的现实困境。


