





市场研究机构counterpoint最新发布的数据显示,2026年第二季度美国智能手机出货量同比下滑5%,内存价格持续攀升叠加多重宏观经济压力,进一步抑制了终端消费意愿。
三星手机
报告指出,消费者在本季度面临双重挤压:一方面,汽油等基础生活成本上涨压缩了可支配收入,削弱了对智能手机及其它电子产品的购买能力;另一方面,头部云服务商对存储芯片的强劲采购需求,显著抬高了整机厂商的BOM成本。这种压力在入门级市场体现得尤为突出——原本就极为有限的利润空间被进一步压缩,生存难度陡增。
从品牌表现来看,苹果、三星、摩托罗拉与谷歌四大厂商在美国市场的总出货量同比下降4%,而其余中小品牌的合计出货量则骤降45%。规模效应成为关键分水岭:大型厂商凭借供应链议价能力与库存储备优势稳定供应,而中小厂商则因难以以合理成本获取关键元器件而陷入被动。
早在2025年,疲软的预付费市场已推动多家小众品牌陆续退出或收缩在美业务,典型代表即HMD于去年正式终止美国市场运营。当前存储芯片价格持续走高,再度加剧了主打低价、低毛利策略的中小型厂商经营压力。
价格敏感型市场首当其冲。二季度售价低于100美元的机型销量同比锐减64%,部分厂商选择暂停供货,另一些则被迫上调零售价以缓解内存成本上涨带来的冲击。运营商自有品牌代工机型跌幅最为显著,价格承压导致其与三星、摩托罗拉等主流品牌产品之间的价差持续收窄。
在预付费细分市场中,美国整体预付费手机销量同比下降11%,但三星与摩托罗拉借力竞品退场及弱势格局,成功扩大了自身份额。运营商正加速引入三星A系列及摩托罗拉Moto G系列作为主力换机机型,以稳固用户基础。
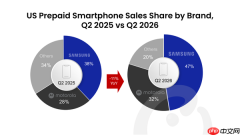
相关数据
展望第三季度,Counterpoint预测智能手机行业均价仍将延续上行趋势。苹果计划调高iPhone 18系列官方售价,谷歌亦以高于Pixel 10系列的价格发布Pixel 11系列。随着全渠道价格中枢持续上移,预付费市场资源将进一步向摩托罗拉与三星集中。





