





亚马逊昨夜公布了2024年第二季度财报。
数据密密麻麻铺开:净利润626亿美元,总营收2006亿美元,每股收益5.75美元——远超华尔街预期的1.82美元,高出逾200%。
乍一看,仿佛引爆全场。但再往下扫一眼,玄机便浮现了。
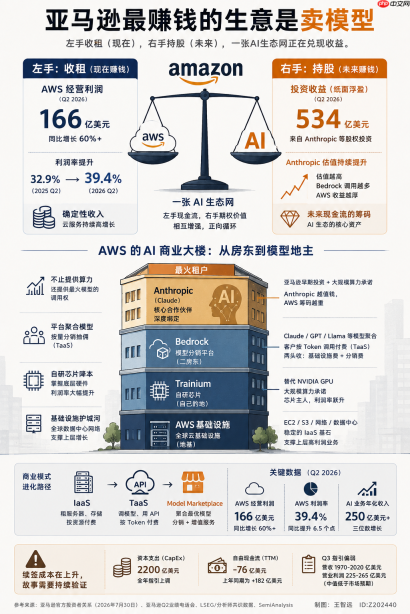
这626亿美元净利润中,高达534亿美元来自纸面浮盈。具体而言,是对Anthropic等AI初创企业的股权投资因估值上升而产生的账面收益。
换言之,真正由电商业务与AWS云服务“实打实”赚来的经营利润,是左侧那275亿美元;右侧534亿,并未带来等额现金流入,只是会计准则下的价值重估。
多数人第一反应或许是:这份财报“失真”了?
若套用传统估值逻辑——用被投资收益大幅拉高的净利润去计算PE,结果自然显得便宜;看似低估,似乎也说得通。
可一旦拆开细看:经营利润同比增长43%,而净利润暴涨245%,两者根本不在同一叙事轨道上。
更耐人寻味的还在后头。
财报发布后,亚马逊股价盘后一度飙升超9%,逼近10%。要知道,此前股价约在235美元附近,相较5月初创下的52周高点278美元,已回调近19%。
与此同时,Q3营收指引为1970亿至2020亿美元,低于市场预期的2039亿;资本开支(capex)进一步上调至2200亿美元;过去十二个月自由现金流转为负76亿美元。
这几项指标叠加,怎么看都不像是一场大涨的前奏。毕竟,指引偏弱、扩产加码、现金流告负——按常理,该承压才对。结果却迎来市场热烈响应。
为何?
我后来才意识到:如今越来越多投资者已学会“解构”亚马逊的利润表。
左边的经营利润,回答的是:“你当下能否持续赚钱?”
右边的投资收益,则指向:“你手中是否握有未来的关键筹码?”
那534亿浮盈,不能简单斥为“注水”。
它是亚马逊在AI生态链中提前落子所结出的阶段性果实。Anthropic估值越高,接入Bedrock平台调用Claude模型的企业越多,AWS云收入就越厚实——三者环环相扣,织成一张协同网络。
而真正驱动估值重估的,恰恰是那275亿美元经营利润背后的结构性跃迁。
仅AWS一项,就贡献了166亿美元营业利润,同比激增超60%;利润率从去年同期的32.9%,跃升至39.4%。
左手稳收租金,右手紧握期权。市场看到的是确定性,于是果断为左侧买单。
写到这里,问题来了:这166亿AWS利润的“租金”,究竟是怎么收上的?凭什么利润率能一口气拉升6.5个百分点?
……
先亮结论:AWS已不止于卖算力,更在销售模型调用权。
若仍将其视作“出租服务器”的IaaS生意,422亿美元营收、37%增速确实亮眼,也能推高利润数字。
但单靠“卖得多”,绝难支撑如此陡峭的利润率跃升。“卖得多”和“赚得厚”,本就是两回事。核心驱动力,在于AWS收费模式的根本转变。
我将其划分为三层:
第一层:底层算力。
EC2实例、S3存储等基础IaaS服务,毛利率中等,依赖规模效应,AWS深耕二十年,早已成熟稳定,难有惊喜。
第二层则更具战略意味:模型分销。
通过Bedrock平台,客户可直接调用Claude、GPT、Llama等主流大模型API,无需自建基础设施。
客户购买的是Token——每次调用模型,按量计费。
此时,AWS的身份悄然升级:它不仅是算力房东,更成了模型的“二房东”。
这与国内阿里云、百度智能云等厂商的路径颇为相似——聚合多源模型,统一接入、统一计费、统一交付。客户要用AI,就得走它的管道。这门生意,含金量显然更高。
而Anthropic估值攀升,意味着Claude调用量增长,Bedrock平台整体调用频次提升,AWS从中抽取的分成比例也随之放大——这就是TaaS(Token-as-a-Service)。
与传统IaaS的本质区别在哪?
客户买的不再是“一台虚拟机”,而是“一次模型推理服务”;AWS一边收取基础设施费用,一边赚取模型分润,双线盈利。
亚马逊现任CEO安迪·贾西(Andy Jassy)在财报电话会上轻描淡写提了一句:
AWS的AI相关业务年化收入已突破250亿美元,实现三位数增长;Bedrock平台本季度客户支出,甚至超过了此前所有季度之和。
高管发言向来克制,我来直译:Bedrock已从早期试验品,正式迈入主力收入航道——不是“未来可期”,而是“现在就在收钱”。
第三层:自研芯片Trainium。
过去AWS提供算力,底层硬件高度依赖英伟达GPU,成本命脉被外部掌控。
如今,Trainium芯片已获Anthropic与OpenAI等头部客户签署多年期、大规模算力采购协议;电话会透露,Trainium相关业务年化规模同样跨过250亿美元门槛。
AWS正从英伟达的渠道商,蜕变为自有芯片的算力供应商;渠道商利润与芯片厂商利润,根本不在同一量级——无需计算,一目了然。
三层能力叠加,AWS便完成了从“收停车费的物业方”,到“收品牌加盟费的平台方”的跃迁。
它还想更进一步:底层Trainium是自有土地,中间Bedrock是收过路费的枢纽,顶层Anthropic是最活跃的明星租户。
当算力房东进化为模型地主,利润率怎能不跃升?
全球云厂商皆在收割AI红利——Azure在涨,Google Cloud在涨。但分化关键,不仅在于增速,更在于利润结构。AWS是首家将模型分销规模化、并实现高毛利变现的云服务商。
据研究机构SemiAnalysis测算,Bedrock平台EBIT利润率可达约55%。粗略估算:这一占AWS总收入不足5%的新兴业务,竟贡献了同比新增毛利的近三成——杠杆效应,清晰可见。
不过,这套结构成立的前提,是持续押注与绑定。

使用 @youdotcom-oss/teams-anthropic 将 Anthropic Claude 模型(Opus、Sonnet、Haiku)添加到 Microsoft Teams.ai 应用程序中。可选集成 You.com MCP 服务器以进行网页搜索和内容提取。
Anthropic之所以将大量业务深度绑定AWS,源于亚马逊对其的早期投资、长期扶持与算力供给;反过来,Anthropic估值越高,AWS手握的AI战略筹码就越厚重——闭环由此形成。
……
这个闭环能维持多久,取决于续签成本。
溢价确已显现,但它并非无条件。
市场当前正以成长股逻辑为亚马逊重新定价,但这份逻辑的“续费成本”,正日益高昂。
先看几组刺眼的数据:
全年资本开支从2000亿上调至2200亿美元,较4月指引再增200亿。贾西在电话会上解释得坦率:“内存价格大幅上涨,倒逼我们上调预算。”
你细品这句话——他是在强调“成本被动抬升”,而非主动激进扩张,把锅巧妙甩给了供应链。而2200亿,或许还不是终点。
更令人警觉的是现金流:过去十二个月自由现金流为-76亿美元,而去年同期尚为+182亿美元。
这个拐点幅度,足够震撼。
亚马逊正以前所未有的力度,将历年累积的现金及新增债务,全部投入AI基础设施建设——这是典型的“砸钱筑护城河”基建剧本。
两套估值逻辑虽不同,却共享一个铁律:你必须证明,每一分钱都花得其所。
Q3指引也透出一丝凉意。
营收预期1970亿–2020亿美元,同比增长9%–12%,中值明显低于市场预估的2039亿;营业利润指引225亿–265亿美元,中值亦未触及市场预期的251亿。
当然,Prime Day的节奏扰动不可忽视。
Prime Day即亚马逊会员购物节,类比国内“双十一”。今年提前至6月(往年为7月),导致部分Q3收入前置至Q2。亚马逊明确表示:剔除Prime Day影响,Q3同比增速将额外提升近400个基点。
即便加上这400个基点,整体指引仍显保守。 可理解为管理层留有余地,也可解读为其对下半年业务能见度尚存不确定性。
贾西在电话会上掷地有声:
即使达到2200亿美元capex,我们到2026年仍将无法满足全部客户需求;我相信这一供需缺口在2027年依然存在。事实上,2028年的需求已非常明确。
翻译过来:别问何时回本,先问产能够不够。需求真实存在,瓶颈在供给端,而非需求侧——这话,硬气十足。
你也需听出潜台词。
这是一张远期支票。2028年需求再旺盛,也无法缓解2026年下半年自由现金流为负、利润率指引偏弱的现实压力。
对比来看:谷歌上周剧本——上调capex、现金流转负,股价下跌;微软剧本——capex持平、云业务超预期,股价大涨。
亚马逊则处于中间地带:capex上调、现金流为负,但AWS 37%的增速与39.4%的利润率,让市场相信其资金正投向正确方向。
这说明什么?并非“云增速高=股价涨”那么简单。
同一套“资本开支+云增长+市场信心”的机制,在不同证据权重下,会演绎出截然不同的市场反应;正是AWS那37%的强劲增速,彻底扭转了市场对其AI投入回报率的判断——这才是真正的胜负手。
问题在于,这一变量能否延续,取决于两个核心数字:
第一,AWS利润率能否守住35%以上。
只要Bedrock的TaaS模式持续放量,高毛利就有坚实支撑;一旦竞争加剧、价格战开启,利润率下滑,模型地主的故事根基便会松动。
第二,Bedrock客户增长能否维持三位数增速。
这是TaaS模式能否跑通的核心验证指标。调用量保持指数级扩张,亚马逊才有底气继续加码;一旦增速放缓,2200亿capex便可能从战略投资,转为沉重负担。
这两项关键指标,将在接下来数月的季报与电话会中陆续披露。三个月后的Q3财报,将是首场大考。
最后说一句,亚马逊的确讲了一个极具说服力的故事。
至少给国内厂商上了生动一课:你看,我增速快,是因为云基座扎实,老客户黏性强;同时新客户全面拥抱AI,我不得不加速采购硬件啊。
这盘算打得精妙——追姑娘时说“为你花多少钱都值”,追到手后跟兄弟炫耀“这投资回报率真漂亮”。两套话术,全被它一人包圆了。
参考来源:
[1].亚马逊官方投资者关系(2024年7月30日晚)、亚马逊Q2业绩电话会、LSEG/分析师共识数据、SemiAnalysis
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
本文来自微信公众号“王智远”(ID:Z201440),作者:王智远,36氪经授权发布。


