





ai算力行情呈波浪式演进,涨完这家涨那家,眼下轮到了玻璃基板。
5月下旬,京东方正式与康宁签署玻璃基板合作备忘录,彻底点燃市场情绪。
不仅自身长期横盘、形如心电图的股价应声“惊坐起”,连续两日涨停;彩虹股份、五方光电等上游配套企业也纷纷一字封板;帝尔激光股价刷新历史高点;沃格光电近两个月累计涨幅高达3倍。
机构普遍将2026年定义为玻璃基板商业化验证元年。除京东方与康宁联手外,英特尔宣布其最新服务器CPU已成功实现玻璃核心基板量产;台积电亦透露,玻璃基板CoPoS封装试产线已建成投用。
两大巨头加速布局,市场热度持续升温。
不得不承认,玻璃基板的产业化节奏,已远超多数人最初预判。
替代芯片体系中的“板”
英特尔与台积电当前是玻璃基板最坚定的推动者,但二者所指的“玻璃基板”,实际应用场景并不完全相同。
一颗完整芯片由多个功能单元构成:元器件被集成于某一层载板之上,形成基础功能模块;多个模块再通过更高层级载板互联,逐级堆叠,最终构成完整系统——这种结构呈现典型的层级化特征。
以我们最熟悉的PCB电路板为例,它处于整个架构最底层;往上依次还有IC载板、核心基板、中介层(Interposer)等。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
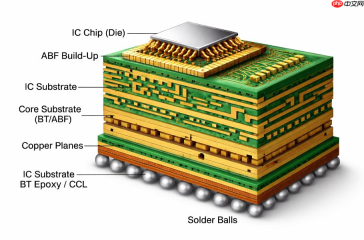
芯片内部不同层级的“板”;图片来源:IC Components
传统载板多采用ABF膜、BT树脂、玻璃纤维、铜箔及硅等材料制造,而玻璃基板则以特种玻璃为主要基材。
英特尔与台积电虽都瞄准“以玻代板”,但目标对象并非同一层级的“板”。
英特尔主推的“先进封装玻璃基板”,全称为“玻璃核心基板”(Glass Core Substrate),旨在替代位于PCB与芯片之间的IC载板。
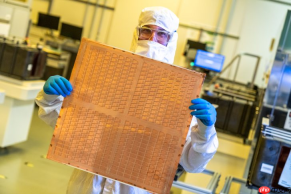
英特尔展示的一块测试用玻璃核心基板
目前主流AI芯片(如英伟达GPU)普遍使用ABF材料作为载板,其最大短板在于热膨胀系数偏高——一块1米长的ABF载板,温度每上升1℃,长度约膨胀15微米。
而上方的硅芯片在受热时几乎不发生形变。
因此,当芯片运行发热,底部ABF载板向外膨胀,上层硅芯片却保持刚性,整体结构便产生弯曲,即所谓“翘曲”。
芯片尺寸越大,翘曲越显著,可类比信用卡四角同时向上拱起。其后果可能极为严重。
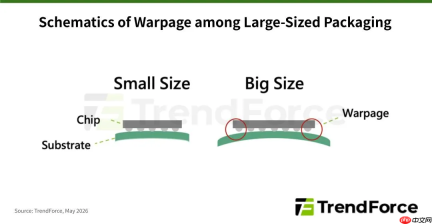
载板尺寸越大,翘曲越明显;图片来源:TrendForce
玻璃基板由此进入视野:其热膨胀系数与硅高度匹配,高温下即便发生微小形变,也能与芯片同步,从而大幅抑制翘曲风险。
相较之下,台积电聚焦的则是更上层的“板”——芯片裸片层级的硅中介层。
一颗典型AI GPU裸片由计算核心(GPU/CPU)与多颗HBM内存堆叠而成,共同置于硅中介层之上;该硅中介层,正是台积电意欲替换的关键部件。
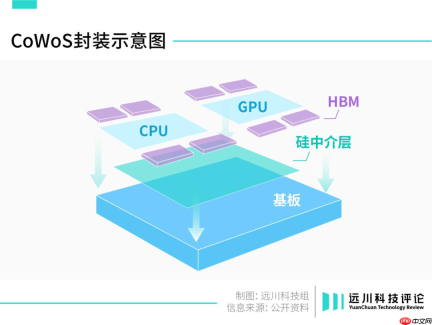
硅中介层制造成本极高,单片大尺寸产品售价逾100美元[2];对比来看,iPhone 17 Pro Max所搭载的A19 Pro芯片,单颗采购价仅为90美元。
更讽刺的是,这类高成本硅中介层的核心功能仅限数据互连,相当于花跑车的钱买了一辆通勤小电驴,性价比极低。
硅中介层面积随AI芯片尺寸扩大及HBM数量增加而同步增长,导致成本黑洞不断加深。
对终端客户而言,好比花10万元购车,还需额外支付5万元“牌照费”才能上路。
改用玻璃基板替代硅中介层,最直接优势便是降本——同等规格下,成本不足前者一半[2]。
两家巨头思路清晰,但新技术落地从非一纸命令即可实现,尤其在芯片领域,挑战远不止物理极限。
芯片制造堪称人类迄今最精密复杂的工业活动,半个多世纪以来形成的工艺标准、设备规范、材料体系已高度固化,上下游环环相扣,牵一发而动全身。
任何看似微小的变更,都可能倒逼上游设备、材料甚至整套产线重新适配。
因此,巨头们嘴上高喊革新,行动却极为审慎。
英特尔2023年首次提出玻璃核心载板构想,量产时间仅笼统定于2026–2030年区间;台积电对CoPoS计划长期讳莫如深,近期虽首度公开进展,仍强调需2–3年方可实现规模化应用。
然而,几股关键力量正合力将进度条大幅前移。
谁在加速进度条?
第一股推力来自英伟达。
英特尔官宣玻璃核心基板后不久,摩根士丹利即发布研报推测:GB200“可能”采用玻璃基板封装。
该报告一度被误读为“英伟达官方确认GB200将搭载玻璃基板”,引发相关概念股再度集体飙升。
暂且不论信息真伪,一句毫无官方背书的预测竟能引发如此强烈市场反应,恰恰印证了公众共识:英伟达确为玻璃基板落地最具驱动力的厂商。
当前AI算力芯片中,约九成出自英伟达GPU。面对指数级攀升的算力需求,每代GPU都在疯狂堆叠晶体管,体积持续膨胀。
B200相较前代H100面积近乎翻倍,约为苹果M2 Ultra芯片的10倍,接近半张银行卡大小,已逼近传统IC载板所能承受的翘曲临界点。
而下半年即将量产的Rubin芯片尺寸更大,材料升级已非选择题,而是必答题。
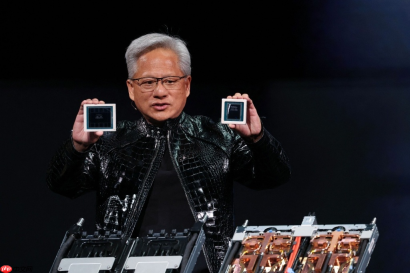
黄仁勋左手B200,右手H100
今年3月,英伟达正式宣布全面转向玻璃基板路线,Rubin率先试点,硬生生将玻璃基板商业化节点提前至今年底。
有英伟达在前领航,另一只意想不到的手也在背后助推——并非来自芯片产业链上游,而是隔壁的面板产业。
玻璃基板在切入芯片封装之前,最大应用场景即是显示面板。
LCD/OLED面板结构类似三明治:上下两片“面包”均为玻璃基板,分别承担驱动与发光控制功能。
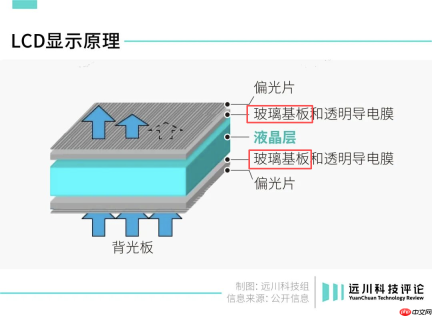
LCD面板里的玻璃基板
其所需的精密蚀刻、镀膜、激光加工等技术路径,与芯片级玻璃基板高度重合,甚至部分高端面板产线稍加改造即可复用。
正因如此,在玻璃基板产业化进程中,最积极的参与者反而是面板厂商。
例如中国台湾面板龙头群创,早在2019年便启动向芯片封装转型的战略谋划。
彼时全球面板价格战白热化,群创承压难支,顺势接下台湾工研院抛来的橄榄枝,联合开发基于玻璃基板的先进封装技术,并着手改造既有面板产线。
至2023年英特尔公布玻璃基板技术时,群创已建成全球首条由面板产线改造而成的FOPLP(扇出型面板级封装)产线。
次年即斩获恩智浦、意法半导体等头部芯片厂订单,并将一条闲置的5.5代面板线高价转让给台积电,缓解后者先进封装产能瓶颈。
今年初,群创FOPLP产线月产能已提升10倍至数千万片级别,不仅深度绑定台积电,传闻更已进入SpaceX星链供应链。
中国台湾厂商全力冲刺之际,中国大陆面板阵营亦毫不逊色。
京东方自2020年起便启动玻璃基板技术调研与预研,2024年斥资近10亿元建设中试线,今年上半年已完成全自动化设备联调贯通[4]。
目前正向客户送样测试,5月与康宁达成合作,旨在锁定未来数年特种玻璃供应,大规模量产已蓄势待发。
中国大陆占据全球面板产能六成以上,尤其在高世代产线方面拥有全球最成熟、自动化程度最高的制造能力;更关键的是,本土已形成从材料、设备到加工的完整上游协同生态。
当前二级市场重点关注的标的中,帝尔激光、大族激光、德龙激光主营TGV(玻璃通孔)激光微孔设备,属最上游环节;沃格光电则专注玻璃基板中游加工。
除中国厂商外,韩国三星电机、LG Innotek,日本大日本印刷、日本电气硝子等企业亦积极布局,均系面板产业长期鏖战中淬炼出的老牌劲旅。
下游有金主托底需求,上游有兄弟产业倾力协同,玻璃基板已迅速摆脱“概念炒作”的质疑标签,迈入“量产前夜”阶段。券商态度随之转变,描绘的产业蓝图愈发宏大。
客观而言,玻璃基板距离全面铺开,尚需攻克数道技术关卡。
例如核心材料——特种玻璃,目前仅康宁可实现11层叠加加工而不破裂,国内供应链仍停留在3–4层水平[5];铜电镀均匀性、良率稳定性等工艺亦待突破[5]。
据产业链综合研判,玻璃基板真正放量,最早也要等到2027年底。
算力的终点是电力,但在抵达这一终点之前,整个产业链还需跨过一道新的门槛——玻璃基板。
参考资料
[1] 基于玻璃基板的2.5DCoWoS 封装翘曲研究,师航波,王旭,范吉磊等
[2] 大型硅中介层单价超100美元占成本一半,AI算力芯片如何突围封装成本瓶颈?约投顾
[3] TGV玻璃穿孔完整拆解:Intel玻璃基板登场后,看懂硬门槛、2027量产倒数与台湾供应链投资地图,永丰金证券
[4] 京东方:玻璃基封装载板试验线已通线,设计产能1000片/月,未来半导体
[5] 玻璃基板行业交流,纪要研报地
本文来自微信公众号“远川科技评论”(ID:kechuangych),作者:何律衡,编辑:李墨天,36氪经授权发布。


