





越临近618“正日子”,整体氛围反而愈发沉寂,唯有各大app轮番弹出的开屏广告,固执地提醒着:大促尚未落幕。
五月中旬刚过,母婴品牌电商负责人许灿便开启了每日盯价模式。一款日常售价399元的产品,只要某平台悄然调至389元,短短数分钟内,京东、天猫等全渠道系统便会如接收到统一指令般同步跟进调价。
更令她感到心力交瘁的是,今年连李佳琦等超头主播直播间的价格,也被纳入平台实时价格监控体系——一旦被判定为“破价”,平台往往不作任何前置沟通,直接后台强制修改。
然而,这场激烈的价格博弈,似乎仅在平台与商家之间暗流涌动;想要真正唤醒消费者、促成下单,却愈发艰难。
身为商家,亦是普通消费者,许灿清晰感知到:过去几年,中国用户早已熟练掌握领券技巧、比价逻辑,甚至能在不同平台间灵活切换,“连我自己都养成了‘不领券不下单’的习惯。我们发现,哪怕只是几块钱的价差,用户也会毫不犹豫地转向另一个平台。”
6月16日,国家统计局发布5月社零数据:社会消费品零售总额达41090亿元,同比下降0.6%,为近三年来首次出现单月同比负增长。尽管1–5月全国网上商品零售额同比增长5%,但相较十年前动辄20%–30%的高增速,电商增长乏力已成行业共识。
压力层层传导至各环节。经与多方一线从业者深入交流,界面新闻梳理出今年618呈现的三大显著趋势:
第一,低增长背景下结构性分化加剧:传统成熟品牌承压明显,而增长动能更多来自新品类与新锐品牌;
第二,商家经营重心由GMV转向利润:预算使用日趋精细化,不再盲目冲量;
第三,AI全面渗透运营链路,但消费端尚未迎来真正的“GPT时刻”。
AI深度嵌入,从工具走向协同中枢
“我现在配了一个主‘龙虾’,外加两个‘龙虾’助理。”拥有八年家电电商从业经验的贾渝向界面新闻介绍道。主“龙虾”负责调用审批流程、处理邮件及待办事项;两位助理则分别承担文档解析、汇报材料生成、数据整理等任务,最终交由主“龙虾”完成分析与策略输出。
“整个工作流变得异常丝滑,甚至它的认知维度,某种程度上已超越我本人。”贾渝坦言。
过去两年,AI在电商行业的渗透节奏持续加快。初期集中于文案生成、海报设计、客服应答与直播辅助;而今年618,随着OpenClaw等智能体技术爆发,AI已开始接管更复杂的经营闭环——从会议纪要自动汇总、竞品动态监测、预算模型测算,到直接输出可执行策略报告。许多曾需资深运营参与的高门槛工作,如今智能体已能独立完成。
不少电商企业高管层已普遍采用“1人+多Agent”的新型协作范式。
受限于部署门槛,目前并非所有公司都能落地智能体。在许灿所在企业,AI应用最广泛的场景仍是产品详情页视觉素材生成。
“前线运营等不及修图师,就先用AI产出一张临时图应急;直播背景板、手卡道具等基础物料,也靠AI快速搭出初稿,再由人工精修细节。”
在她看来,AI更像在为所有基础作业“打地基”,专业人力仍聚焦于价值判断与审美升级。“它离真正替代人,还有很长一段路。”
平台层面,AI正被加速推向前台。
千问与淘宝于618前夕完成全链路打通,用户可在对话框中直接发起比价、下单;豆包亦将购物功能提至首页一级导航,实现商品分析—比对—推荐—跳转抖音APP闭环履约。
曾经,用户习惯搜索关键词;如今,越来越多消费者倾向直接与AI对话。一个全新的流量入口正在成型,但大规模交易转化尚未发生,当前阶段,平台核心目标仍是培养用户心智与使用习惯。
一位资深电商用户告诉界面新闻:“做前期功课时我会问AI,但真到付款那一刻,体验仍不够可靠。首先平台之间存在‘信息墙’,跨平台比价还得自己手动操作;其次推荐有时并不精准——比如躺在我购物车里好几天的相机,昨晚突然弹出一张限时券,我立刻就下单了。”这种主动蹲守、随机发现的乐趣,眼下仍只能在原生电商平台中获得。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
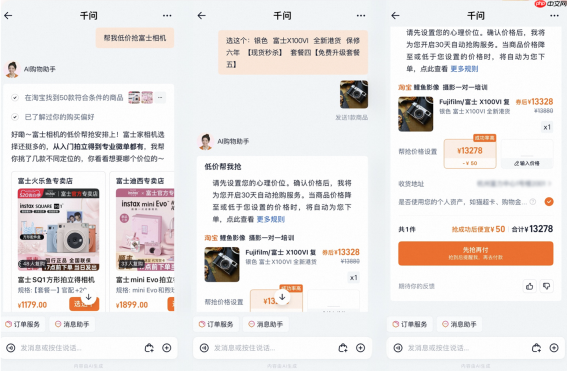
千问购物截图
平台与品牌始终先行一步,抢占AI入口。一位国内GEO(生成式引擎优化)服务商人士透露,临近618,市场对GEO咨询量激增:“虽然今年315晚会曝光了AI投毒乱象,但也意外提升了GEO的行业认知度。大量企业在618期间密集对接,正式将其纳入年度营销预算。”
这意味着,AI或将率先从品牌侧实现商业化变现。未来,品牌不仅要争夺搜索引擎排名,更要让AI真正“读懂”自己的商品逻辑与品牌内涵。
AI带来了效率跃升,却尚未催生新的消费冲动。
“最终用户买不买,不靠AI,还得靠人。”贾渝总结道。

大牌增长失速,新品扛起增长大旗
在贾渝的记忆中,那些靠低价库存冲刺销量、凌晨发布成交额战报、同行间热议“谁又破了X亿”的盛况,仿佛已是上个时代的故事。
自5月20日起,其所负责品牌的销售额环比下滑10%–20%。“大家电市场渗透率早已见顶,叠加国补退坡影响,冰洗、空调、电视等品类全线承压。”
许灿所在母婴赛道同样如此——业绩下滑最显著的,反而是那些知名度高、产品高度标准化的大品牌。“体量越大、标准程度越高,下滑越明显。”在商品同质化严重、价格体系极度透明的背景下,传统流量红利消退,利润空间被持续挤压。
这种焦虑感,在产业链各环节中分布并不均匀。
当传统品牌承压、AI又难以激发用户新鲜感时,增长突破口在哪里?
答案指向新品牌与新品类。贾渝观察到,当前仍有明显增量的品类,几乎全部来自渗透率尚低的新需求场景:“比如扫地机器人、桌面台式饮水机、带制冰功能的冰箱等,增长势头远超大盘。”
许灿今年也有个意外发现:头部主播向其释放的坑位数量大幅增加。
“往年最多给一两个坑位,今年一口气给了八个。超头也在主动拓宽视野——新品牌和新品类更容易制造稀缺感与话题性。”她所在品牌定价亲民、品牌力扎实,且在差异化新品研发上投入充足,因此今年业绩实现翻倍增长。
类似现象正席卷全行业。据天猫向界面新闻提供的数据:去年千万级新品仅集中在少数垂类,而今年,大家电、健康、小家电、潮玩、汽车、快消、宠物等七大行业均涌现头部新品,共计165款新品登顶各自细分类目成交榜首。
618,正演变为品牌首发新品的核心战场。
在驱蚊品类,六神推出“驱蚊蛋”,将使用场景从居家延伸至轻户外,天猫上线7天成交破600万元;上海家化个护事业部总经理黄俊健指出,超八成购买者为此前从未消费过六神的新客。
在咖啡机赛道,德龙洞察到中国用户对奶咖、冰咖需求旺盛,以“冷热双萃”为卖点推出S9 LattePro,其618首阶段成交额即追平去年新品全周期表现。
宝尊电商相关负责人总结称,这些成功新品普遍具备三个特征:场景定义清晰、产品价值感知强、内容与服务能有力支撑购买理由。
值得注意的是,在价格战愈演愈烈的当下,新品成为少数既能跳出价格内卷、又能重获定价权的突破口。
界面图库
算细账、重利润:从“冲量”到“提质”
每年618,大促周期都在被不断拉长。
“去年618大约5月12日前后启动,今年我感觉5月10日前后就开始预热了。”贾渝表示,用户或许疲惫,但平台与品牌并不排斥——前者可获得更亮眼的数据曲线,后者则赢得更从容的产品规划、仓储与物流调度窗口。
但周期拉长,也在悄然重塑经营逻辑。大促不再是短时爆发的“闪电战”,而是一场横跨一个多月的“经营能力大考”。品牌不再迷信GMV数字,重心回归“经营质量”本身。
大家开始重新算账,而且越算越细。宝尊电商相关负责人指出,从行业视角看,今年618的关键词不是“更卷”,而是“更细”:品牌更关注复购率、客单价、库存周转效率、退货率、会员活跃度及利润结构健康度——这恰是电商迈入高质量发展阶段的必然转向。
过去是“哪里有增量就往哪冲”,如今是“哪里利润高就往哪投”。
预算结构亦随之调整。
“宏观来看,品牌在电商站内的付费投放竞争,其实已基本转移至站外。”贾渝表示,“小红书、B站等种草平台,已成为挖掘新客的核心阵地。”界面新闻了解到,部分头部品牌已将站外种草预算从数千万元提升至亿元级别。
抖音则是个特例。贾渝回忆,早年抖音推动内容电商向货架电商转型时,不少家电品牌曾将其作为天猫、京东之外的“第三电商阵地”重点布局。
“但这两年我们观察到,抖音战略重心明显转向本地生活,更适合内容驱动强、客单价低、具备冲动消费属性的快消品类;而家电更依赖确定性货架逻辑,因此抖音在其电商版图中的战略权重正逐步降低。”
每天清晨到岗,贾渝的第一件事,就是与自己的“龙虾”同步昨日销售数据,并据此制定当日策略。尽管大促氛围日益平淡,但AI驱动的运营变革已在静默中加速推进。下一个618会是什么模样?他坦言:“我也无法预判。”
本文来自“界面新闻”,记者:程璐,编辑:文姝琪,36氪经授权发布。


