住房维修资金会计处理方式
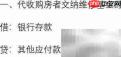
1、 房屋销售单位代为收取维修资金时,借方登记银行存款,贷方登记其他应付款——住宅专项维修资金。
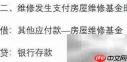
2、 实际发生房屋维修并动用维修资金时,借方登记其他应付款——住宅专项维修资金,贷方登记银行存款。
3、 在房屋销售环节中,由售房单位代收的住宅专项维修资金不属于企业营业收入,不得计入销售收入。
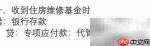
4、 单位受托代管住房维修资金时,收到款项后借方登记银行存款,贷方登记专项应付款——代管维修资金本金。
5、 接到银行出具的维修资金利息入账通知后,借方登记银行存款,贷方登记专项应付款——代管维修资金利息收入。
6、 取得与维修资金相关的其他收益,例如场地承包费、物业用房租金或设施有偿使用费等,借方登记银行存款,贷方登记专项应付款——代管维修资金(对应明细科目)。
7、 购房人自行缴纳维修资金时,作为资产性支出,借方登记固定资产——住宅专项维修资金,贷方登记银行存款。
8、 若购房当时未缴纳维修资金,后期补缴则视为日常管理支出,借方登记管理费用,贷方登记银行存款。
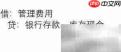
9、 物业服务企业代收业主交存的维修资金时,借方登记管理费用,贷方登记银行存款或库存现金。