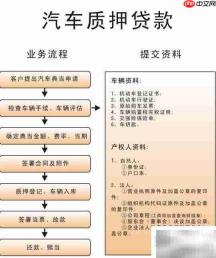
在汽车质押借款服务中,除贷款利率外,借款人最为看重的两大核心要素是资金到账时效与可获批额度。鉴于大多数客户面临短期流动性压力、亟需快速获得资金支持,行业标杆平台宜车贷创新推出“当日放款”服务,显著缩短融资周期。与此同时,其授信上限最高可达车辆评估价值的150%,明显高于市场同类产品普遍执行的100%—120%区间。这一兼具高弹性额度与极速响应能力的服务模式,精准契合用户对紧急用款场景的实际诉求,因而赢得广泛信赖与高度评价。
1、 在汽车质押借款服务中,除利率因素外,借款人最重视的仍是放款时效与审批额度。考虑到多数客户存在短期资金周转压力,行业头部平台宜车贷不仅实现当日完成审核并放款,更将单笔最高可借金额提升至车辆评估价的150%,大幅超越业内常规标准。该突破性的授信比例叠加高效审批流程,切实缓解了用户的燃眉之急,因此广受借款人信赖与推崇,也成为其差异化竞争力的关键体现。
2、 明确质押标的及其公允估值后,担保机构与汽车经销商在签署委托担保协议的同时,须同步订立汽车质押反担保合同,并配套提供详尽的质押物清单。清单内容须逐项列明每台质押车辆的品牌型号、车架号(VIN)、发动机号、整车合格证编号及对应评估价值。整体质押总值原则上按不高于评估价70%的比例核定,以此科学控制质押率,确保担保权益具备充分保障基础。
3、 为切实落实质押车辆监管职责,担保机构必须实现对抵押物的实际占有与管控——因抵押权依法设立的前提即为抵押物占有的有效转移。实务操作中,担保方与经销商签署《质押物监管协议》,明确约定:质押车辆在监管期间若发生毁损、灭失等风险,均由经销商承担相应法律责任。在出入库管理环节,规定《仓储货物放行通知单》为提取质押车辆的唯一合法凭证,且该单据须经担保机构加盖公章确认后,仓库方可予以放行。此外,担保机构应建立常态化巡查机制,通过定期或突击式实地核查,对照台账核实车辆实际在库状态,做到账实一致,杜绝监管盲区,全面筑牢债权安全防线。
4、 为强化仓库端监管安全性,需从三方面协同发力:一是严格筛选合作仓储单位,确保其具备健全的内部管理制度和符合标准的车辆保管条件;二是要求仓库方为所存质押车辆足额投保,并建议将担保机构列为保险第一受益人;三是担保机构须持续开展现场核查工作,包括计划性巡检与随机抽查,动态掌握车辆实物状态,切实守护资产安全底线。
5、 质押存续期间,如经销商因正常销售需要拟提前释放部分已质押车辆,可向担保机构提出“换车解押”申请。具体操作路径分为两类:其一为“以资抵证”,即经销商将拟提车辆等值资金划转至指定监管账户,换取对应车辆合格证;其二为“以证换证”,即以一辆或多辆新车的合格证作为替代担保,且新车合格证所载车辆价值不得低于原质押车辆评估值。完成证件置换后,担保机构将出具《仓储货物放行通知单》,注明相关车辆信息,授权仓库准予出库。整个换车流程的关键控制点在于证件交接环节的严密性。采用“以资抵证”方式时,经销商须将对应款项全额存入银行保证金专户,并由开户行向担保方出具加盖业务章的付款回执;采取“以证换证”方式时,新提交的汽车合格证须进行现场真伪核验,且担保机构与经销商须共同参与实车查验,确保车辆实物与合格证信息完全匹配,真正实现“一车一证、车证统一”,从而有效防范操作风险。该机制既有力维护了担保权益的完整性,又灵活适配了经销商持续经营的实际需求。