如今个人信用日益重要,一旦出现欠款行为,有可能会收到来自债权方的律师函。遇到此类情况,务必保持理性,第一时间核实事实,主动联系相关方沟通,全面掌握债务详情,并积极寻求妥善解决方案,防止事态进一步升级。
1、 欠款大致可分为三类:银行类贷款(面向个人或企业)、非银金融机构贷款(如消费金融公司、小额贷款公司等,同样适用于个人或企业),以及自然人之间的民间借贷。各类欠款在法律后果与催收强度上存在明显差异,其中对银行所负债务最为敏感——因其风控严格、法律手段完备,逾期时间稍长便极易触发正式法律程序,包括发送律师函等催收措施,给债务人带来较大心理与现实压力。
2、 若仅为疏忽所致的信用卡短期逾期,一般只需及时与发卡行取得联系,一次性还清本金、利息及相关费用即可化解风险。但若涉及其他性质的债务纠纷(如网贷、担保责任、经营性借款等),则问题可能更为复杂,需结合具体合同条款、资金用途、履约情况等多方面因素综合判断,制定差异化应对策略。
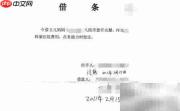
3、 自然人之间发生资金往来时,务必保留具有法律效力的书面证据,推荐使用“借条”而非“欠条”。根据现行法律规定,借条适用最长20年的诉讼时效,而欠条通常仅受2年诉讼时效约束。一份规范的借条应清晰载明出借人、借款人、借款金额、利率(如有)、还款日期及违约责任等内容;如对方未按期履行,债权人可委托专业律师启动法律程序追偿。更长的维权周期有助于保障债权实现,增强资金回收的安全性与确定性。
4、 接到律师函后无需过度紧张,函件中通常会明确设定协商或履约的最后期限,常见为60日左右。建议尽快对接具备相关经验的法律服务团队,对函件内容、债务真实性、证据链完整性及潜在法律责任进行全面评估,并据此拟定响应方案。如经分析确认自身处于不利地位,宜尽早与对方或其代理律师展开坦诚沟通,推动达成和解协议,从而有效控制诉讼风险与经济损失。
5、 律师函送达后,应逐条审阅其陈述的事实依据、引用的法律条款及提出的主张要求。若该债务牵涉第三方(如共同借款人、保证人、平台机构等),应及时通知并邀请其参与协调过程。实践中,执业律师之间的专业沟通往往效率更高、立场更理性,有利于快速厘清争议焦点。在协商无果的情况下,亦可依法向仲裁委员会申请仲裁,由中立第三方依规裁决,确保整个处置流程合法、公平、可追溯。