





5月21日,trendforce集邦咨询最新研报显示,2026年第一季度全球电视品牌出货量为4712万台,同比上升3.3%,但环比下滑12.7%。
尽管一季度属传统销售淡季,叠加以旧换新补贴政策收窄,终端需求整体趋于谨慎,电视品牌出货仍录得同比正增长,主因在于上游成本压力驱动下的提前备货行为。
TrendForce集邦咨询分析指出,受AI服务器及高性能计算领域持续扩张影响,DRAM与NAND Flash产能供应趋紧,导致电视专用存储器价格自2025年底起显著上扬。
为规避后续采购成本进一步攀升,各大电视厂商普遍加快一季度拉货节奏并加大库存储备,此举成为支撑当季出货量同比增长的核心因素。
展望全年,在存储芯片及关键原材料价格持续走高的大环境下,2026年电视厂商的产品策略将加速分化。
头部品牌依托规模效应与供应链议价能力,持续推进Mini LED背光、超大尺寸及高端机型布局;其余品牌则逐步由小尺寸产品转向FHD分辨率的中大尺寸机型,以平衡成本上涨带来的利润压力。
随着各品牌持续优化产品结构与尺寸组合,TrendForce集邦咨询预估,2026年全球电视总出货量将微幅下滑1%,至1.942亿台,降幅明显低于智能手机、笔记本电脑等存储器成本占比更高的消费电子品类。
品牌出货排名方面,三星稳居全球首位;TCL位列第二;海信、LGE、小米依次排在第三至第五位。

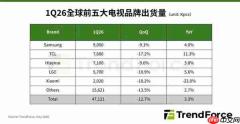
其中,TCL凭借在北美市场及新兴国家的渠道深耕,叠加Mini LED技术与大屏产品推广成效显著,一季度出货量达768万台,同比增长11.3%,为前五大品牌中增速最快者,与三星的份额差距进一步收窄。
小米则因补贴红利逐步消退,叠加主动调整产品重心,聚焦盈利性更强的大尺寸及中高端机型,一季度出货量同比下降22%。
此外,存储器涨价亦抬升中小尺寸整机制造成本,对其海外出口表现形成一定制约。
值得关注的是,创维近年来陆续承接飞利浦北美电视业务,并获得松下电视品牌授权,出货规模持续扩大。
TrendForce集邦咨询预计,创维有望于2026年冲击全球前五电视品牌阵营。





