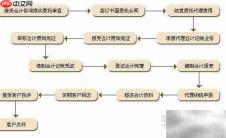
随着现代企业制度不断完善,企业对财务管理的规范性与专业性要求持续提高,推动了代理记账服务行业的快速成长。与此同时,国家层面也通过一系列政策支持与监管引导,为该行业的发展提供了有力保障。为强化企事业单位财务监督、提升会计信息质量,我国相继出台多项法规文件,明确代理记账的法律地位、适用范围及操作标准,鼓励中小企业借助专业机构开展会计核算工作。这些举措不仅增强了财务工作的透明度与合规性,也在一定程度上减轻了企业的管理负担与运营成本。当前,代理记账服务已形成全权委托记账、模块化业务外包以及基于云平台的智能化记账等多种服务形态,能够精准匹配不同规模、不同发展阶段企业的个性化需求。
1、 随着现代企业治理结构日趋完善,企业愈发重视财务数据的真实性、完整性与及时性,从而加速了代理记账服务市场的扩容与升级。国家在制度设计与政策扶持方面同步发力,通过制定并实施相关法律法规,厘清各类主体在财务管理中的权责边界。近年来,多项聚焦于会计服务市场规范化发展的政策陆续落地,有效促进了代理记账行业的健康有序发展。主流服务模式涵盖:由专业机构全面承接账务处理工作、按固定周期(如月度或季度)移交资料进行集中核算、依托数字化平台实现远程协同记账等,切实提升了服务适配度与响应效率。
2、 我国代理记账服务主要呈现三种典型运作形式。
3、 第一种为组织体系内的委托代理,常见于集团型企业,即母公司将其所辖若干子公司或分支机构的财务管理工作,统一交由集团财务中心或指定外部专业机构统筹负责,实现资源集约与标准统一。
4、 第二种是市场化委托模式,即企业与具备资质的代理记账机构签署正式服务合同,将全部或部分财务职能(如凭证录入、纳税申报、报表编制等)委托其执行。该模式具有高度灵活性,可根据企业实际需要动态调整服务内容与深度。
5、 第三种则属于项目制委托,多见于政府主导类基建项目、专项债券发行、大型投融资计划等场景,由项目实施单位委托专业财务服务机构全程参与预算编制、资金监管、绩效评价等关键环节,确保财务工作与项目进度深度融合。
6、 综合来看,代理记账并非仅限于小微企业专属的服务工具,而是广泛适用于各类组织形态——从初创公司到大型集团,从行政事业单位到重大工程项目,其核心差异在于服务目标、覆盖范围与协同机制的不同。